
بازار؛ گروه بین الملل: افزایش نرخ بهره توسط فدرال رزرو آمریکا در ماه سپتامبر، پس از سه سال وقفه و با هدف مهار تورم نگرانکننده، بار دیگر نگرانیها درباره کاهش نقدینگی و فشار آن بر بیتکوین را زنده کرده است؛ شرایطی که یادآور وضعیت بازار نزولی سال ۲۰۲۲ است.
ریشه نگرانیهای تورمی را میتوان در افزایش قیمت نفت پس از آغاز جنگ آمریکا و ایران جستجو کرد؛ جنگی که همچنان با ایجاد اختلال در حملونقل محمولهها از مسیر تنگه هرمز، بازارهای جهانی و احساسات سرمایهگذاران را تحت تاثیر قرار داده است.
اکنون اما فدرال رزرو برای مهار تورم فزاینده ناچار به افزایش نرخ بهره شده است؛ اقدامی که نقدینگی بازار و تقاضا در بخش مصرفکننده و تولیدکننده را کاهش میدهد. در نتیجه، اشتهای سرمایهگذاران برای پذیرش ریسک کاهش یافته و داراییهای پرریسک از جمله سهام و رمزارزها تحت فشار قرار میگیرند.
با وجود اینکه بخش عمده ریسک جنگ در قیمتها لحاظ شده، احتمال افزایش دوباره نرخ بهره از سوی فدرال رزرو، (مشابه چرخه سال ۲۰۲۲) این پرسش را مطرح میکند که آیا بیتکوین بار دیگر وارد یک چرخه نزولی خواهد شد یا خیر؟
افزایش خطر بازگشت به شرایط مارس ۲۰۲۲
نگرانی اصلی بازار، تکرار سناریوی بازار نزولی بیتکوین در سال ۲۰۲۲ است؛ دورهای که قیمت نفت برنت از ۱۳۰ دلار در هر بشکه عبور کرد و فدرال رزرو را به افزایش نرخ بهره در چندین مرحله واداشت.
اکنون این نگرانیها در بازار زمانی شدت گرفته که فدرال رزرو در تاریخ ۱۶ سپتامبر، برای نخستین بار طی سه سال گذشته، نرخ بهره را ۲۵ واحد پایه افزایش داده و نرخ بهره فدرالفاندز را به محدوده ۳.۷۵ تا ۴ درصد رساند. شاخص قیمت مصرفکننده آمریکا نیز در ماه سپتامبر به ۳.۷ درصد در مقیاس سالانه رسید که نسبت به ۳.۴ درصد در آگوست افزایش داشت. تورم ماهانه نیز با شتاب گرفتن به ۰.۶ درصد رسید.
با اینحال، فدرال رزرو در نشست ۲۸ اکتبر خود، نرخ بهره معیار را بدون تغییر باقی گذاشت. تصمیمی که با رای ۱۰ عضو در برابر ۲ عضو اتخاذ شده و نشان میدهد که احتمال افزایش بیشتر نرخ بهره همچنان روی میز است. تداوم فشارهای قیمتی میتواند شرایط مالی را برای مدت طولانیتری محدود نگه داشته و سرمایه در دسترس داراییهای سفتهبازانه را کاهش دهد.
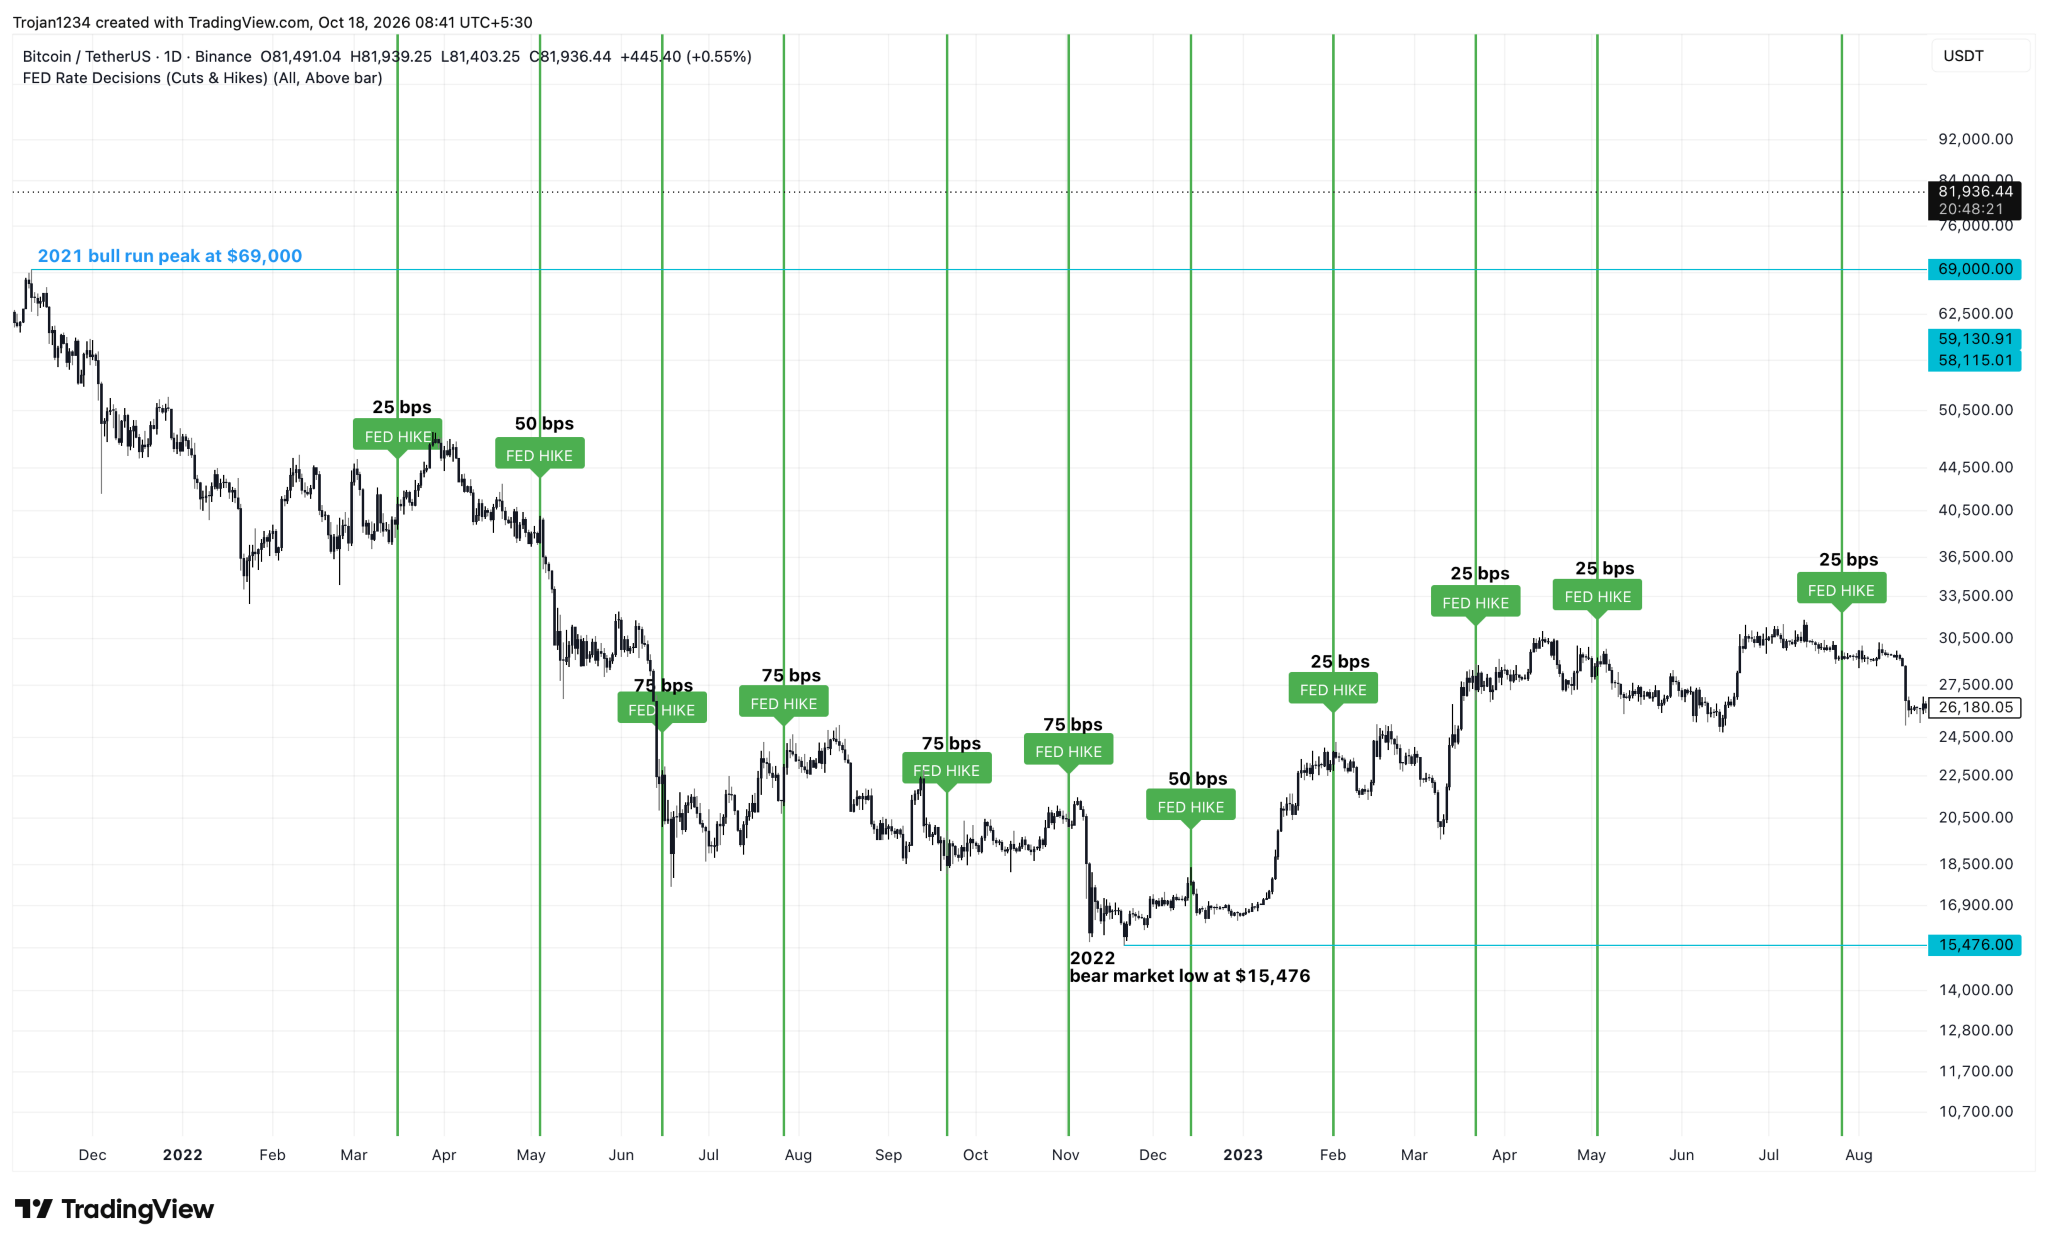
چرخه ۲۰۲۲ تا ۲۰۲۳ رابطه پیچیده میان بیتکوین و افزایش نرخ بهره را بهخوبی نشان میدهد. قیمت بیتکوین از حدود ۶۹ هزار دلار در نوامبر ۲۰۲۱ با حدود ۷۸ دصد کاهش، به حدود ۱۵۴۷۶ دلار در نوامبر ۲۰۲۲ رساند. این در حالیست که فدرال رزرو نرخ بهره را از نزدیک صفر به محدوده ۴.۲۵ تا ۴.۵ درصد رساند.
چهار افزایش متوالی ۷۵ واحد پایهای در سال ۲۰۲۲، روند انقباض پولی را بهشدت تشدید کردند. سقوط اکوسیستم ترا، ورشکستگی وامدهندگان رمزارزی و پرونده ورشکستگی صرافی FTX نیز فشار فروش را افزایش دادند.
با این وجود، حتی در شرایطی که فدرال رزرو همچنان به افزایش نرخ بهره ادامه میداد، بیت کوین بار دیگر احیا شد. نرخ بهره در نهایت در ماه ژوئیه به محدوده ۵.۲۵ تا ۵.۵ درصد رسید. این روند نشان میدهد که انتظارات بازار، موقعیتگیری سرمایهگذاران و میزان تقاضا گاهی میتوانند اثر مستقیم افزایش نرخ بهره را خنثی کنند.
جبران فشار تورمی در صورت افزایش تقاضای بخش حقوقی
ساختار بازار بیتکوین در سال ۲۰۲۶ با بازار نزولی سال ۲۰۲۲ تفاوت قابلتوجهی دارد. ETF های اسپات بیتکوین و خزانههای شرکتی این رمزارز اکنون به منابع مهم تقاضای نهادی تبدیل شدهاند.
چرخه چهار ساله بیتکوین نیز از احتمال تغییر روند و بازگشت به مسیر بازار صعودی در سال ۲۰۲۶ حکایت دارد.
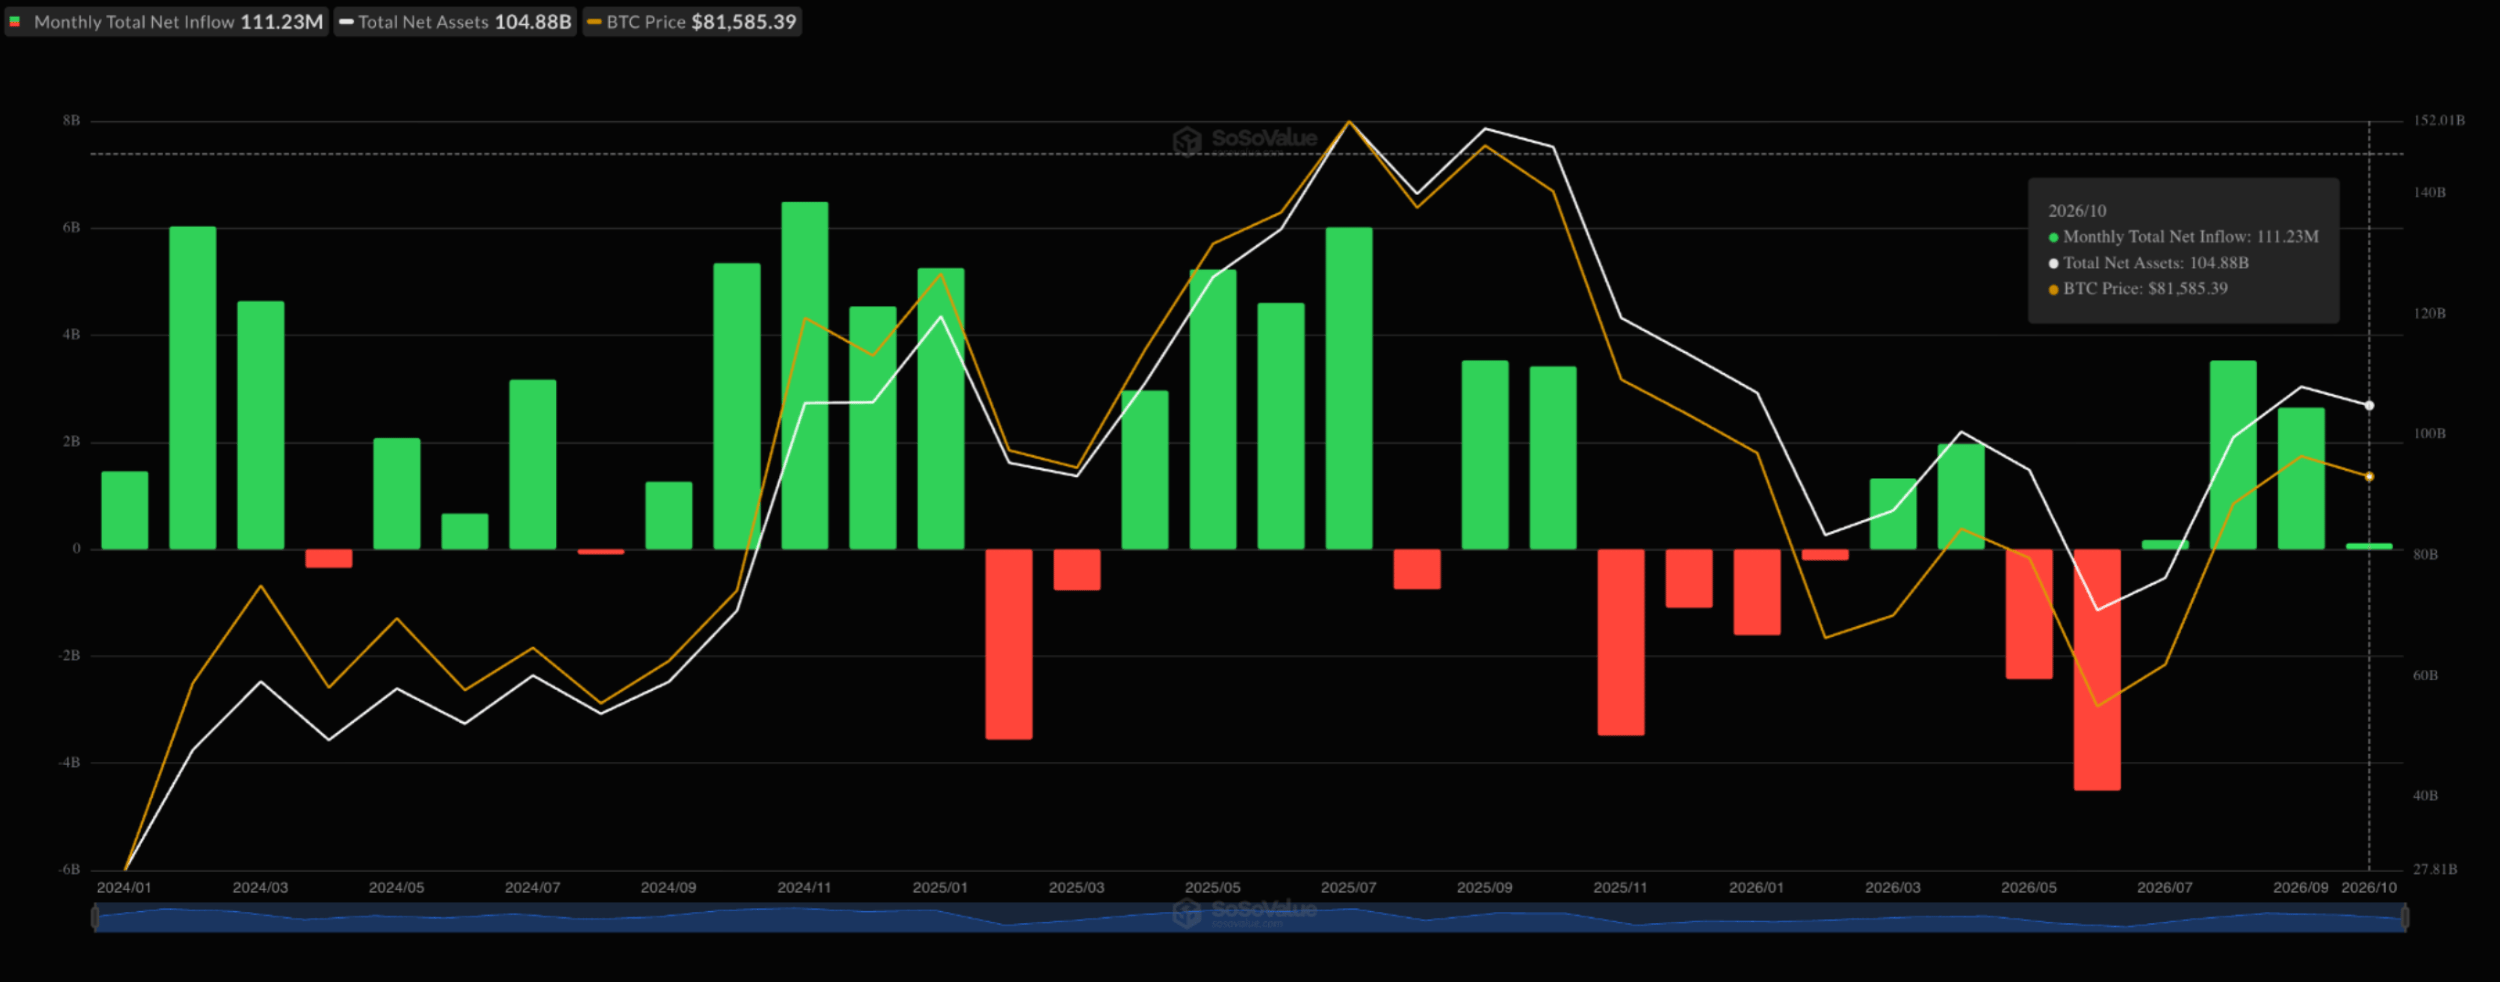
صندوق های ETF اسپات بیتکوین در آمریکا از زمان آغاز فعالیت در ژانویه ۲۰۲۴ تا تاریخ ۲۸ اکتبر، ۲۲ ماه ورود سرمایه و ۱۱ ماه خروج سرمایه را ثبت کرده و مجموع جریان خالص سرمایه آنها به ۱۰۴.۹ میلیارد دلار رسیده است. همزمان، شرکتهای خصوصی و نیمه عمومی به ترتیب ۱۰۳.۷ میلیارد و ۲۲.۸ میلیارد دلار بیتکوین در اختیار دارند.
این حجم قابلتوجه از داراییهای بیتکوینی در اختیار ETF ها و شرکتها، که بخشی از خریدهای آنها از طریق انتشار سهام، بدهی یا اوراق ممتاز تامین مالی شده، از افزایش تقاضا برای بیتکوین حمایت میکند.
با اینحال، تداوم اصلاح قیمت بیتکوین میتواند این موقعیتها را تحت فشار قرار دهد. ا همان رخدادی است اخیرا در مورد شرکت استراتژی شاهد آن بودیم. این شرکت طی ماه های گذشته، بخشی از بیتکوینهای خود را برای تقویت ذخایر نقدی به فروش رساند. در صورت آغاز موج جدید افزایش نرخ بهره، نقدینگی در دسترس این موسسات نیز میتواند کاهش یافته و روند انباشت بیتکوین را کندتر کرده و یا حتی این داراییها را به منبعی برای افزایش عرضه تبدیل کند.
آیا رونق سرمایهگذاری در هوش مصنوعی میتواند به ضرر بیتکوین تمام شود؟
انتظار میرود میزان بدهی مرتبط با سرمایهگذاری در هوش مصنوعی طی سال ۲۰۲۶ به ۵۰۰ میلیارد دلار برسد. همین موضوع نگرانیهایی درباره افزایش فشار بر بازار اوراق قرضه و اعتبار ایجاد کرده است. سرمایهگذاری در هوش مصنوعی میتواند در کوتاهمدت برای جذب سرمایه با بیتکوین رقابت کند، اما این دو الزاماً در تضاد با یکدیگر نیستند. سرمایهگذاران میتوانند همزمان منابع مالی مورد نیاز توسعه زیرساختهای هوش مصنوعی را تامین کرده و میزان سرمایهگذاری خود در بیتکوین را افزایش دهند.
ریسک اصلی در کوتاهمدت، شرایط تامین مالی است. در صورتی که عرضه بدهی از تقاضای سرمایهگذاران فراتر رود، استقراض سنگین برای توسعه زیرساختهای هوش مصنوعی میتواند هزینه تامین مالی را افزایش دهد.
با این وجود، افزایش انتشار بدهی لزوما به معنای سختتر شدن شرایط مالی نیست. منابع حاصل از انتشار اوراق، برای سرمایهگذاری مصرف شده و در اقتصاد به گردش درمیآیند. آنچه مهم است اینکه، بازار تا چه اندازه توان جذب این بدهی را داشته و آیا پروژههای مربوطه میتوانند بازدهی متناسب با هزینه استقراض ایجاد کنند یا خیر.
اما در بلندمدت، افزایش بهرهوری می تواند به فرصتی برای بیت کوین تبدیل شود. اگر هوش مصنوعی بتواند بهرهوری را افزایش داده و فشارهای تورمی را کاهش دهد، ممکن است شرایط مناسبتری برای سرمایهگذاری، از جمله در بازار بیتکوین و آلتکوین ها ایجاد شود.
آیا بیتکوین میتواند در برابر شوک نقدینگی مقاومت کند؟
پیش از آنکه تمام عوامل را نزولی در نظر بگیریم، باید به تابآوری بیتکوین توجه کرد. این رمزارز در شرایط فعلی بازار همچنان بالاتر از سطوح حمایتی مهم قرار داشته و در برابر شرایط بی ثبات اقتصاد کلان مقاومت نشان داده است.
تفاوت کلیدی چرخه احتمالی افزایش نرخ بهره پیشرو با دورههای قبلی، نقش پررنگتر سرمایهگذاران نهادی است؛ عاملی که میتواند از یک موج صعودی پایدارتر در آینده حمایت کند.
با اینحال، این منابع سرمایه نمیتوانند برای مدت طولانی در برابر چرخه افزایش نرخ بهره مقاومت کنند. بازار در حال حاضر احتمال یک افزایش ۲۵ واحد پایهای دیگر تا پایان سال ۲۰۲۶ را نیز در نظر گرفته است.
بنابراین، آزمون واقعی بیتکوین این خواهد بود که آیا وابسته شدن بازار این رمزارز به بازیگران و سرمایه گذاری های بخش حقوقی میتواند در برابر شوک بعدی نقدینگی مقاومت کند یا اینکه این رمزارز بار دیگر شاهد افتهای شدید مشابه چرخههای قبلی خواهد بود.

نظر شما