
سمیه شوریابی؛ بازار: این مقاله به قلم آراد پورکار، کارشناس و تحلیلگر ارشد بازارهای مالی به بررسی و کالبدشکافی ریشهای بحرانهای مالی و بینالمللی ایران میپردازد؛
بحران مالی زمانی رخ میدهد که اختلال در قیمت داراییها، ساختار تأمین مالی، شبکه بانکی، بدهی دولت یا بازار ارز، اعتماد و عملکرد عادی نظام مالی را مختل کرده و به اقتصاد واقعی سرایت نماید.
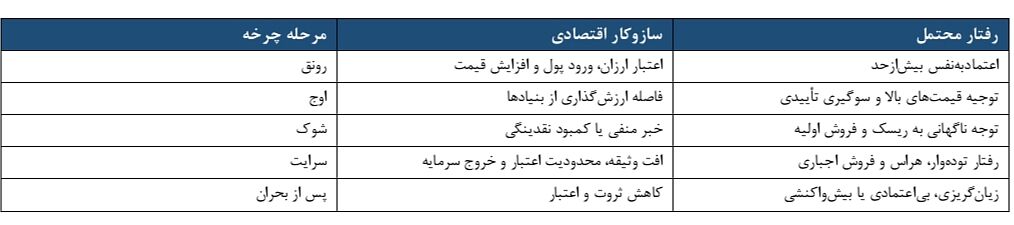
بحرانها معمولاً معلول یک علت منفرد نیستند؛ بلکه ترکیبی از اهرم مالی بالا، استانداردهای نامناسب اعتباردهی، ضعف نظارت نهادی، شوکهای بیرونی و خطاهای سیاستگذاری، بستر پیدایش آنها را فراهم میکند. در این میان، دانش «مالی رفتاری» نشان میدهد که چگونه خطاهای شناختی نظیر اعتمادبهنفس بیشازحد، رفتار تودهوار، ترس از جا ماندن (FOMO)، زیانگریزی و واکنش افراطی به اخبار میتوانند دورههای رونق را به حبابهای سفتهبازانه و رکودهای قیمتی را به سقوطی خودتقویتشونده تبدیل سازند.
در این پژوهش، نمونههای شاخص بینالمللی و ایرانی بر اساس نوع بحران و سازوکار انتقال مورد واکاوی قرار گرفتهاند؛ از جمله: رکود بزرگ ۱۹۲۹، بحران بدهی آمریکای لاتین، بحران آسیایی ۱۹۹۷، بحران روسیه ۱۹۹۸، حباب داتکام، بحران مالی جهانی ۲۰۰۷–۲۰۰۹، بحران بدهی منطقه یورو و شوک کووید-۱۹. همچنین در بخش اقتصاد ایران، فشار ارزی ۱۳۷۴–۱۳۷۵، بحران ارزی ۱۳۹۱–۱۳۹۲، شوک ارزی ۱۳۹۷ به بعد، چرخه رونق و ریزش بورس ۱۳۹۹ و آسیبپذیریهای ساختاری نظام بانکی بهدقت تحلیل شدهاند.
۱. چارچوب مفهومی و گونهشناسی بحرانها
بحران مالی دورهای است که طی آن قیمت داراییها یا توان ایفای تعهدات مالی با افت سریعی مواجه شده، دسترسی به اعتبار مختل میگردد و اعتماد عمومی نسبت به بانکها، پول ملی و بازارهای مالی به شدت کاهش مییابد. ماهیت بحرانها به گونهای است که میتوانند از یک بخش محدود (مانند بازار مسکن یا ارز) آغاز شده و از طریق ترازنامه بانکها، تعهدات ارزی، خروج سرمایه و افت تقاضای مصرفی و سرمایهگذاری، به کل پیکره اقتصاد سرایت کنند.
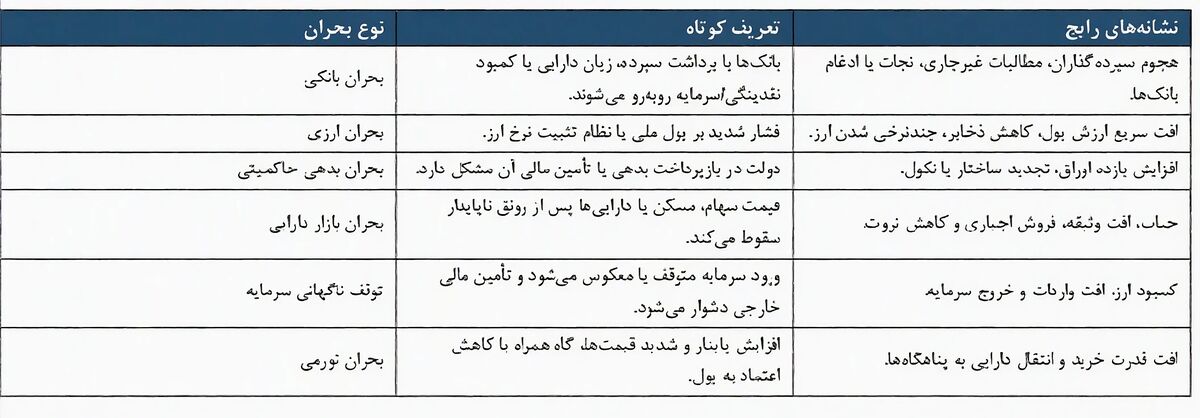
بسیاری از بحرانهای تاریخی ماهیتی ترکیبی داشتهاند؛ برای نمونه، بحران آسیایی ۱۹۹۷ همزمان بازاری ارزی، بانکی و شرکتی بود، یا بحران سال ۲۰۰۸ از بازار وامهای مسکن و اعتبارات آغاز شد و به نظام بانکی، سطح اشتغال و تولید جهانی سرایت کرد. در اقتصاد ایران نیز فشارهای ارزی عموماً با تورم انباشته، محدودیتهای تجاری و تغییر ناگهانی در سبد دارایی خانوارها همراه بودهاند.
۲. مفاهیم مالی رفتاری مرتبط با بحران
۱-۲. رفتار تودهوار (Herding Behavior)
فعالان بازار اغلب بهجای اتکا به تحلیلهای مستقل و بنیادی، رفتار جمعی دیگران را به عنوان نشانه برخورداری از اطلاعات برتر تلقی میکنند. در دوران رونق، خرید سهام یا دارایی توسط دیگران تأییدی بر رشد قیمت تلقی میشود؛ و در دوران افت، هجوم دیگران برای فروش به هراس عمومی و آبشار فروش تبدیل میگردد، این پدیده نوسانها را به شکلی غیرمتعارف تشدید میکند.
۲-۲.اعتمادبهنفس بیشازحد و توهم کنترل (Overconfidence)
سرمایهگذاران و مدیران مالی غالباً توانایی خود در پیشبینی روندهای آینده را بیشازواقع ارزیابی کرده، ریسک اهرم مالی را دستکم میگیرند و موفقیتهای مقطعی در دورههای صعودی را منحصراً به مهارت شخصی نسبت میدهند. این خطای شناختی، تقاضا برای داراییهای پرریسک را بهشدت بالا میبرد.
۳-۲. ترس از جا ماندن و تعقیب بازده (FOMO)
با صعودی شدن شیب قیمتها، افراد دچار اضطراب از دستدادن سود میشوند و بدون ارزیابی دقیق ارزش ذاتی دارایی، به بازار هجوم میآورند. در مراحل پایانی شکلگیری حباب، خریداران تازهوارد معمولاً بالاترین قیمت ممکن را برای داراییها پرداخت میکنند.
۴-۲. زیانگریزی، اثر تمایل و لنگراندازی
بار روانی درد ناشی از زیان، بهمراتب بیشتر از لذت ناشی از سودی هماندازه است. این امر به بروز «اثر تمایل» میانجامد که در آن افراد داراییهای زیانده را برای فرار از تحقق قطعی زیان نگه میدارند، یا قیمت خرید اولیه خود را به عنوان لنگر تصمیمگیری حفظ میکنند. در نقطه مقابل، هراس از زیانهای بیشتر میتواند به فروشهای شتابزده در کف قیمت منجر شود.
۵-۲. سوگیری تأییدی و نادیدهگرفتن اخبار منفی
فعالان بازار تمایل دارند اخبار و اطلاعات همسو با باورهای قبلی خود را بزرگنمایی کرده و شواهد متضاد را کماهمیت جلوه دهند. مدیران بنگاهها نیز گاه افشای اخبار بد را به تعویق میاندازند. انباشت این اطلاعات منفی و افشای ناگهانی آنها، سقوط قیمتها را شدت میبخشد.
۶-۲. ابهامگریزی و رویکرد پناهگاه امن
در شرایط بروز نااطمینانی شدید، سرمایهگذاران تمایل مفرطی به داراییهای نقدشونده سنتی نظیر ارز، طلا یا ملک پیدا میکنند؛ حتی اگر هزینه نگهداری یا ریسک حبابی بودن قیمت آنها بالا باشد. حسابداری ذهنی نیز موجب میشود سود و زیان هر دارایی بهطور مجزا و جدا از کل سبد ثروت محاسبه شود.
۷-۲. حلقه بازخورد و فروش اجباری (Feedback Loop)
افت قیمت وثیقهها، ارزش خالص داراییها را کاهش میدهد. در این مرحله، اعتباردهندگان تقاضای وثیقه اضافهتر کرده یا خطوط اعتباری را محدود میسازند؛ سرمایهگذار برای تأمین نقدینگی ناچار به فروش دارایی میشود و همین عرضه آبشاری، قیمتها را باز هم پایینتر میآورد تا حلقهای خودتقویتشونده شکل گیرد.
۳. بحرانهای مالی بینالمللی
۱-۳. رکود بزرگ ۱۹۲۹ تا دهه ۱۹۳۰
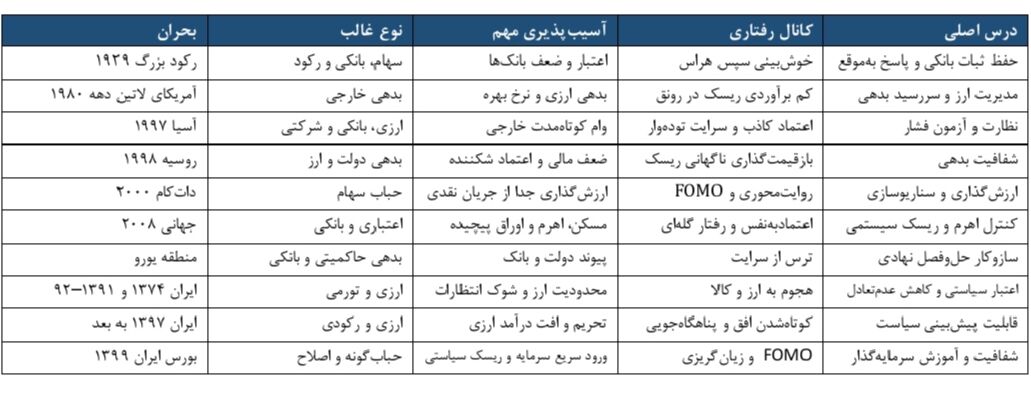
در جریان دهه ۱۹۲۰، بازار سهام ایالات متحده آمریکا همزمان با خوشبینی مفرط اقتصادی و گسترش خرید اعتباری (Margin Buying) رشد چشمگیری تجربه کرد. سقوط اکتبر ۱۹۲۹ نقطه عطفی تاریخی بود، اما رکود بزرگ را نمیتوان صرفاً به چند روز افت سهام تقلیل داد. ضعف سیستم بانکی، افت شدید تقاضای مؤثر، موج ورشکستگیها، کاهش عمومی سطح قیمتها و انفعال یا خطاهای سیاستگذاری، رکود را به بحرانی عمیق و فرسایشی بدل کرد.
افت ارزش داراییها ثروت خانوار را از بین برد؛ ورشکستگی بنگاهها اعتبار را منجمد ساخت؛ کاهش قیمتها بار واقعی بدهیها را بالا برد و فشار مضاعفی بر بدهکاران تحمیل کرد. پیوندهای عمیق تجاری و مالی بینالمللی نیز به سرعت رکود را صادر کردند و قواعد خشک استاندارد طلا مانع از واکنش انعطافپذیر سیاست پولی شد.
تحلیل رفتاری: در دوران رونق، خوشبینی مفرط و اعتمادبهنفس بیشازحد، خرید اعتباری را ترویج کرد. پس از سقوط، هراس عمومی، رفتار تودهوار و هجوم برای خارجکردن سپردهها بحران را تشدید نمود. این رویداد اثبات میکند که سقوط بازار دارایی بهتنهایی کافی نیست، بلکه ضعف نهادی و انفعال سیاستی است که شوک بازار را به رکود سیستمی تبدیل میکند.
درسها: لزوم نظارت دقیق بر اهرم مالی، حفظ اعتماد عمومی به شبکه بانکی و اتخاذ سیاستهای ضدچرخهای در برابر افت تقاضا.
۲-۳. بحران بدهی آمریکای لاتین در دهه ۱۹۸۰
کشورهای آمریکای لاتین در دهه ۱۹۷۰ با اتکا به وامهای کلان خارجی (بهویژه دلاری)، سطح بدهیهای خارجی خود را به شکل بیسابقهای افزایش دادند. با افزایش ناگهانی نرخهای بهره جهانی در آغاز دهه ۱۹۸۰، نوسان شدید درآمدهای صادراتی و دشواری سررسید بدهیها، هزینه خدمات بدهی غیرقابلتحمل شد. در سال ۱۹۸۲، مکزیک رسماً اعلام کرد در بازپرداخت تعهدات خارجی خود دچار ناتوانی شده و این بحران بهسرعت به سایر کشورهای منطقه سرایت کرد.
پیامدها: سالها تعدیل اقتصادی دردناک، رکود عمیق، تورمهای بالا و رشد اقتصادی ضعیف.
منظر رفتاری: وامدهندگان بینالمللی در دوران رونق، ریسکهای کلان را دستکم گرفته و به رفتار گلهای شبکه بانکی تکیه کرده بودند؛ با تغییر ناگهانی انتظارات، جریان ورود سرمایه بلافاصله قطع شد.
درس اصلی: ضرورت مدیریت دقیق سررسید و ترکیب ارزی بدهیها و پرهیز از فرض پایدار بودن دسترسی به منابع مالی خارجی.
۳-۳. بحران مالی آسیا (۱۹۹۷–۱۹۹۸)
این بحران در ژوئن ۱۹۹۷ با عقبنشینی تایلند از حفظ پیوند ارزی بات با دلار در پی فشار شدید بر ذخایر ارزی آغاز شد. ضعف نظارت بانکی، رشد اعتباری شتابزده، رونق کاذب بازار املاک، استقراض خارجی کوتاهمدت و بدهیهای ارزی سنگین شرکتها، بستر آسیبپذیری را ایجاد کرده بود. با سقوط ارزش پولهای ملی، بار بدهیهای دلاری به شدت سنگینتر شده و ترازنامه بنگاهها فروپاشید.
سرمایهگذاران بینالمللی بدون تفکیک بنیادین، کشورهای منطقه را دارای ریسکهای یکسانی دانسته و سرمایه خود را از اندونزی، کره جنوبی و سایر بازارهای نوظهور خارج کردند. خروج سرمایه، سقوط ارزش ارز و ورشکستگیهای زنجیرهای یکدیگر را تشدید نمودند.
تفسیر رفتاری: موفقیتهای اقتصادی گذشته، توهم کنترل و اعتمادبهنفس کاذب ایجاد کرده بود و پیوند ثابت ارزی، احساس امنیت دروغینی درباره ریسک تسعیر ایجاد کرد. با تغییر انتظارات، رفتار تودهوار سرمایهگذاران کل منطقه را تحت تأثیر قرار داد.
درس کلیدی: انجام آزمونهای استرس برای بدهیهای ارزی، شفافسازی ترازنامههای مالی و پرهیز از سیاست میخکوبکردن نرخ ارز بدون پشتوانه ذخایر کافی.
۴-۳. بحران روسیه (۱۹۹۸)
اقتصاد روسیه در اواخر دهه ۱۹۹۰ با ضعف مفرط مالی دولت، ناکارآمدی در وصول مالیات، وابستگی شدید به درآمدهای کالایی (نفت و مواد خام) و فشارهای سفتهبازانه روی نرخ روبل دستوپنجه نرم میکرد. در اوت ۱۹۹۸، دولت روسیه رسماً نکول (عدم پرداخت) یا تجدید ساختار بخشی از اوراق بدهی داخلی (روبلی) را اعلام کرد و ارزش روبل سقوط کرد. این رویداد شوک سنگینی به سرمایهگذاران داخلی و خارجی وارد ساخت و ضریب ریسک بدهی بازارهای نوظهور را بالا برد.
ابعاد رفتاری: فعالان بازار پیش از بحران، ریسکهای سیاسی و ساختاری را دستکم گرفته بودند و پس از اعلام نکول، دست به خروج گلهای و فراگیر از بازارهای نوظهور زدند.
درسها: استحکام مالی دولت، شفافیت تعهدات بدهی و مدیریت بهینه سررسیدها.
۵-۳. حباب داتکام (۱۹۹۹–۲۰۰۱)
در اواخر دهه ۱۹۹۰، موج خوشبینی افراطی نسبت به فناوریهای نوین اینترنتی و اقتصاد دیجیتال، ارزش سهام شرکتهای حوزه فناوری را به شکل نجومی بالا برد. بسیاری از شرکتهای نوپا بدون داشتن جریان نقدی یا سودآوری واقعی، ارزشگذاریهای نجومی پیدا کردند. در سال ۲۰۰۰ این حباب ترکید و شاخص تکنولوژی «نزدک» افت سنگینی را ثبت کرد که منجر به ورشکستگی یا ادغام بسیاری از شرکتها شد.
این واقعه بیش از آنکه بحرانی بانکی باشد، نمونه کلاسیک حباب ارزشگذاری داراییهاست. فناوری اینترنت حقیقتاً تحولآفرین بود، اما قیمتگذاری سهام لزوماً با ظرفیت اقتصادی واقعی شرکتها همخوانی نداشت.
خطاهای رفتاری: تسری موفقیت چند شرکت پیشرو به کل بخش، روایتمحوری، ابتلا به FOMO و نادیدهگرفتن مبانی بنیادی نظیر جریان نقدی آزاد. این واقعه نشان داد که «اقتصاد دیجیتال مهم است» لزوماً به معنای «منطقی بودن هر قیمتی برای سهام فناوری» نیست.
۶-۳. بحران مالی جهانی (۲۰۰۷–۲۰۰۹)
ریشههای این بحران در رشد وامهای مسکن پرریسک (Subprime) در ایالات متحده، ضعف استانداردهای اعتبارسنجی، رشد حباب مسکن، اهرمسازی افراطی نهادهای مالی و اوراقسازی پیچیده بدهیها نهفته بود. ریسک پنهان در شبکه درهمتنیده مالی پخش شد؛ سرمایهگذاران بیش از حد به رتبهبندیهای اعتباری آژانسها متکی بودند و همبستگی مثبت داراییها در زمان بحران را دستکم گرفتند.
با ترکیدن حباب مسکن و افزایش نکول وامها، ارزش اوراق پشتوانه وام متزلزل شد. ورشکستگی مؤسسه «لمان برادرز» در سپتامبر ۲۰۰۸، تیر خلاص را به اعتماد جهانی شلیک کرد؛ بازارهای پول منجمد شدند و بحران به بخش واقعی اقتصاد، اشتغال و تجارت جهان سرایت کرد. واکنش سیاستگذاران شامل تزریق عظیم نقدینگی، تضمین سپردهها، کاهش نرخ بهره و بستههای محرک مالی بود.
تحلیل رفتاری: نقشآفرینی اعتمادبهنفس بیشازحد، سوگیری تأییدی، وابستگی کورکورانه به رتبهبندیها، مسائل نمایندگی و رفتار گلهای در نهادهای بزرگ مالی کاملاً مشهود بود. در فاز نزولی نیز مکانیسم فروش اجباری و هراس عمومی، ریزشها را عمیقتر کرد.
درسها: کنترل اهرم مالی، ارتقای استانداردهای وامدهی، شفافسازی ابزارهای مالی پیچیده، پایش ریسک سیستمی و همراستاسازی پاداش مدیران با افقهای بلندمدت.
۷-۳. بحران بدهی منطقه یورو (از ۲۰۱۰ به بعد)
در پی بحران جهانی، برخی کشورهای حاشیه منطقه یورو با انباشت بدهیهای دولتی، کسری بودجه ساختاری و ضعف رشد اقتصادی مواجه شدند. آشکارشدن بحران مالی یونان، زنگ خطر را درباره ظرفیت بازپرداخت بدهی دولتها و سرایت آن به سایر اعضا به صدا درآورد. کشورهای عضو اتحادیه پولی به دلیل نداشتن ابزار نرخ ارز مستقل، از اهرم تعدیل پولی محروم بودند و تعدیل اقتصادی ناچاراً از مسیر سخت بودجه، دستمزدها و اصلاحات ساختاری پیگیری شد.
چرخه انتقال: همپوشانی بدهی دولتی و ضعف سیستم بانکی؛ بانکها اوراق قرضه دولتهای خود را نگهداری میکردند و بحران دولت مستقیماً ترازنامه بانکها را تخریب میکرد. بازقیمتگذاری ناگهانی ریسک و رفتار تودهوار سرمایهگذاران ابعاد بحران را وسعت بخشید.
درسها: ایجاد سازوکارهای بهینه مدیریت بحران بدهی، نظارت یکپارچه بانکی و وضع قواعد روشن نهادی.
۸-۳. شوک کووید-۱۹ بر بازارها (۲۰۲۰)
همهگیری ویروس کرونا شوکی حقیقی، برونزا و غیرمالی بود که زنجیره تأمین جهانی، سودآوری بنگاهها و سطح فعالیتهای اقتصادی را به حالت تعلیق درآورد. در فاز نخست، بازارهای مالی جهانی با ریزش برقآسای قیمت داراییها و تقاضای شدید و جنونآمیز برای نقدینگی مواجه شدند. بانکهای مرکزی و دولتها بیدرنگ با تزریق نقدینگی بیسابقه، کاهش نرخهای بهره و بستههای حمایتی مداخله کردند.
این رویداد ثابت کرد بحرانها لزوماً از درون حبابهای مالی متولد نمیشوند، بلکه یک شوک بیرونی قادر است آسیبپذیریهای انباشتهشده قبلی را عیان سازد. رفتار تودهوار و فروش سراسری برای نقد کردن داراییها، افت اولیه را تشدید کرد، اما سرعت مداخله سیاستگذاران مسیر بازگشت را متفاوت ساخت.
۴. بحرانها و بیثباتیهای مالی در ایران
اقتصاد ایران طی دهههای اخیر با مجموعهای از شوکهای ارزی، تورمهای مزمن، محدودیت در دسترسی به درآمدهای ارزی، تحریمهای همهجانبه، نوسانات بهای نفت، چالشهای ساختاری نظام بانکی و جهشهای ادواری در بازارهای دارایی مواجه بوده است. به دلیل تفاوتهای ساختاری بازار ارز، محدودیتهای بینالمللی و مداخله گسترده دولتی، تطبیق وضعیت ایران با مدلهای کلاسیک بازارهای آزاد نیازمند احتیاط کارشناسی است.
۱-۴. فشار ارزی و تورمی (۱۳۷۴–۱۳۷۵)
گزارشهای رسمی صندوق بینالمللی پول حاکی از تشدید بیثباتی کلان اقتصاد ایران در اوایل سال ۱۳۷۵ است. اعلام و گسترش تحریمهای ایالات متحده علیه ایران، انتظارات تورمی را به شدت تحریک کرده و موجی از تقاضای هجومی برای خرید ارز و کالاهای مصرفی ایجاد نمود. نرخ بازار آزاد ارز جهش کرد و تورم ۱۲ ماهه در مه ۱۹۹۶ به حدود ۵۹ درصد رسید؛ به طوری که نرخ بازار آزاد دلار مرز ۶۲۰۰ ریال را رد کرد.
ریشه رفتاری: پیوند میان انتظارات و متغیرهای بنیادی. ترس از آینده، انگیزه تبدیل ریال به داراییهای امن را تقویت کرد و تقاضای سفتهبازانه فشار بر نرخ ارز و کالاها را دوچندان ساخت.
۲-۴. بحران ارزی و تورمی (۱۳۹۱–۱۳۹۲)
با تشدید تحریمهای نفتی و بانکی در سالهای ۱۳۹۱ و ۱۳۹۲، دسترسی کشور به منابع ارزی محدود شد و ارزش ریال سقوط کرد. این افت ارزش به سرعت به قیمت کالاهای وارداتی و نهادههای تولید منتقل شد. نااطمینانی شدید باعث شد خانوارها و بنگاهها برای صیانت از قدرت خرید خود، تقاضای انباشتهای روانه بازارهای ارز، طلا و مسکن کنند.
در چنین فضایی، نرخ ارز به دماسنج اصلی انتظارات تورمی تبدیل میشود. جهش نرخ، انتظارات افزایشی را بازتولید کرده و خریدهای پیشدستانه را تسریع میکند. با این حال، عوامل بنیادی نظیر خشک شدن مجاری درآمد ارزی و تحریمهای بانکی نقش پیشران را داشتند.
۳-۴. شوک ارزی سال ۱۳۹۷ و دورههای پس از آن
از اواخر ۱۳۹۶ و با قطعیت خروج آمریکا از برجام، نگرانی از بازگشت تحریمهای همهجانبه، خروج سرمایه و محدودیت ذخایر ارزی، ارزش ریال را تحت فشار بیسابقهای قرار داد. در فروردین ۱۳۹۷، دولت نرخ رسمی ۴۲۰۰۰ ریالی را برای هر دلار اعلام و معاملات آزاد را غیرمجاز اعلام کرد؛ سیاستی که شکاف میان نرخ رسمی و بازار آزاد و رانتهای حاصل از آن چالشزا شد.
گزارش بانک جهانی نشان میدهد اقتصاد ایران در سالهای ۲۰۱۸ تا ۲۰۲۰ تحت فشار شدید رکودی قرار گرفت. صندوق بینالمللی پول نیز افت درآمدهای نفتی، کسری مالی دولت و کاهش ارزش پول ملی را عوامل کلیدی تورم مزمن در این دوره میداند.
تفسیر رفتاری: نااطمینانیهای سیاسی افق برنامهریزی را کوتاهمدت ساخت؛ خانوارها برای حفظ ارزش دارایی به خرید کالاهای سرمایهای روی آوردند و بنگاهها قیمتگذاریها را بر مبنای هزینه جایگزینی انجام دادند. سیاستگذاری پایدار در این بستر نیازمند اصلاحات ساختاری است نه صرفاً سرکوب قیمتی.
۴-۴. رونق و ریزش بازار سرمایه (۱۳۹۹)
بورس تهران در سال ۱۳۹۹ شاهد رشد شتابان و کمسابقهای بود که با ورود حجمی بیسابقه از نقدینگی حقیقیها همراه شد. عوامل محرک شامل انتظارات تورمی، جذابیت نسبی سهام در برابر سایر بازارها، رشد نقدینگی، عرضههای سهام دولتی، تشویقهای عمومی و فراگیری سامانههای آنلاین بود. در اوج این تبوتاب، شرکتهای زیانده و ضعیف نیز موجسوار این صعود شدند.
پس از قله مرداد ۱۳۹۹، ریزش شاخص زیان سنگینی به سرمایهگذاران خرد تحمیل کرد. این رویداد را باید «چرخه حبابگونه و اصلاح شدید بازار دارایی» نامید و نباید آن را لزوماً با بحران بانکی یا نکول حاکمیتی یکی دانست.
تحلیل رفتاری (FOMO): تعقیب بازده و مشاهده سودهای دیگران، سرمایهگذاران تازهکار را بدون دانش مالی روانه بازار کرد. اعتمادبهنفس کاذب و فرضیه حمایت بیقیدونه دولت، ریسک را مسخ کرد. در فاز نزولی نیز زیانگریزی مانع خروج بهموقع برخی شد، در حالی که هراس جمعی گروهی دیگر را به صففروش کشاند.
۵-۴. آسیبپذیری ساختاری نظام بانکی
ضعف ترازنامه برخی بانکها، انباشت مطالبات غیرجاری (NPL)، داراییهای منجمد و املاکداری، تعهدات انباشته دولت به بانکها، جنگ نرخ سود و دشواری شناسایی زیانهای واقعی، از چالشهای مکرر گزارشهای اقتصادی بوده است. این چالشها لزوماً به معنای وقوع یک بحران بانکی سراسری در روزی مشخص نیست، بلکه بیانگر وجود «آسیبپذیری ساختاری و ریسک سیستمی» است.
منظر رفتاری: سپردهگذاران اغلب به نرخ سود اسمی بالا دلخوش کرده و کیفیت دارایی مؤسسه را نادیده میگیرند. در صورت انتشار شایعات ورشکستگی، هراس عمومی میتواند به هجوم برای برداشت سپردهها بینجامد. پایداری نظام بانکی مستلزم شفافیت، کفایت سرمایه واقعی و نظارت مؤثر است.
۶-۴. شوک سهگانه تحریم، نفت و کووید-۱۹ (۱۳۹۸–۱۴۰۰)
گزارش پایش اقتصادی بانک جهانی (پاییز ۲۰۲۰) به همزمانی سه شوک تحریم، سقوط قیمت نفت و همهگیری کرونا اشاره میکند. این همافزایی، درآمدهای ارزی دولت را منقبض کرده و فشار معیشتی عظیمی به خانوارها تحمیل کرد. دولت برای جبران کسری بودجه به انتشار اوراق بدهی و فروش داراییها روی آورد.
ابعاد رفتاری: ابهام کرانناپذیر پیرامون آینده، انگیزه تقاضا برای داراییهای ایمن را تقویت کرد، افق سرمایهگذاری را منقبض ساخت و ترجیحات ریسک را دگرگون نمود.
۵. جمعبندی و مقایسه
۱-۵. اشتراکات میان بحرانها
* رشد شتابزده قیمت داراییها یا حجم اعتبارات بدون سنجش واقعبینانه ریسک، پیشدرآمد مشترک بحرانهاست.
* اهرم مالی بالا و بدهیهای کوتاهمدت، شوکهای کوچک را به بحران نقدینگی و سپس ورشکستگی بدل میکند.
* عدم تقارن اطلاعاتی، ضعف شفافیت و اعتماد افراطی، زنگ خطر بحران را خاموش نگه میدارد.
* هنگام تغییر جهت جمعی بازیگران، نقدشوندگی بازارها در بحران تبخیر میشود.
* سیاستگذاریهای تناقضآلود یا غیرقابلپیشبینی، انتظارات را بیثبات میسازد.
۲-۵. تفاوتهای کلیدی اقتصاد ایران با نمونههای بینالمللی
* تحریمهای اقتصادی و محدودیتهای دسترسی به درآمدهای ارزی نقش پیشران را در بحرانهای ارزی ایران ایفا میکنند.
* بازار ارز ایران همواره با ساختار چندنرخی و مداخلات اداری درگیر بوده است؛ لذا مکانیسم شکلگیری قیمت و انتظارات با بازارهای کاملاً آزاد تفاوت دارد.
* تورم مزمن و افت ساختاری ارزش پول ملی، رفتار خانوار را به مبارزه مداوم برای حفظ قدرت خرید بدل کرده است.
* بازار سرمایه ایران در سال ۱۳۹۹ با مشارکت تودهای غیرمتخصص و انتظارات حمایت دولتی پیوند خورده بود.
* در تحلیل اقتصاد ایران باید تحریم، درآمدهای نفتی، سیاستهای مالی، رشد نقدینگی و محدودیتهای تجاری را در کنار روانشناسی بازار دید؛ تقلیل دادن تمام رخدادها صرفاً به روانشناسی بازار، خطایی تحلیلی است.
۶. جمعبندی نهایی
در مجموع، بحرانهای مالی حاصل برخورد و تلاقی دو عامل کلیدی هستند: آسیبپذیریهای بنیادین اقتصادی و روانشناسی و رفتار انسانی. عوامل بنیادی نظیر بدهی مفرط، اهرم بالا، ناترازی بانکی، کمبود ارز یا شوکهای صادراتی، بستر و بذر بحران را میکارند؛ اما این سوگیریهای رفتاری هستند که سرعت، شدت و ژرفای طوفان را تعیین میکنند.
در فاز رونق، فعالان بازار پیروزیهای اخیر را به هوش خود گره زده و ریسک را به فراموشی میسپارند؛ در فاز سقوط، همان جمع ناگهان تغییر موضع داده و به صفنشینانِ فروش تبدیل میشوند. این گذار ناگهانی از «خوشبینی جمعی» به «بدبینی و هراس جمعی»، حلقه وصل و پیونددهنده میان مبانی مالی رفتاری و کالبدشکافی بحرانهای مالی در اقتصاد ایران و جهان است.

نظر شما