
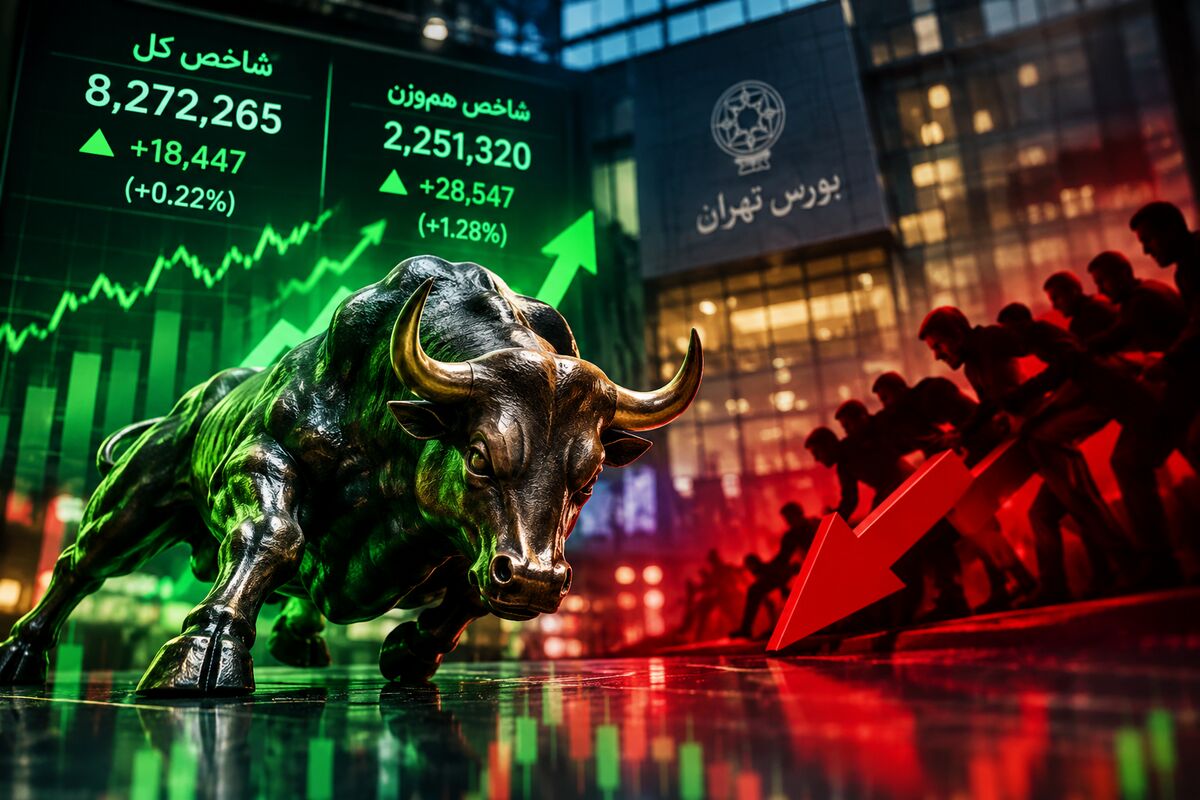
سمیه شوریابی؛ بازار: بازار سرمایه به نقطهای حساس و تعیینکننده رسیده است؛ بزنگاهی که به باور کارشناسان، برای ارزیابی دقیق آن نگاه صرفاً «شاخصمحور» دیگر پاسخگوی واقعیتهای میدانی نیست. در همین راستا، دکتر هلن عصمتپناه، مدرس دانشگاه در حوزه مالی، اقتصاد و سرمایهگذاری، در تحلیلی جامع پیرامون وضعیت جاری بازار به واکاوی رخدادهای معاملاتی روزهای پایانی مهر و ترسیم متغیرهای کلیدی آبانماه پرداخت.
واگرایی شاخص کل و هموزن؛ نشانه عدم خروج فراگیر نقدینگی
عصمتپناه با اشاره به وضعیت دادوستدها در روز چهارشنبه ۲۹ مهرماه اظهار داشت: معاملات این روز در حالی با افت نزدیک به ۹۹ هزار واحدی شاخص کل به پایان رسید که همزمان شاخص هموزن رشد تقریبی ۰.۱۹ درصدی را تجربه کرد و تعداد نمادهای مثبت تابلوی معاملات از نمادهای منفی بیشتر بود.
وی تصریح کرد: این تفاوت رفتار، از نگاه من یکی از مهمترین نشانههای ساختاری در وضعیت فعلی بازار است؛ زیرا بهوضوح نشان میدهد که فشار فروش عمدتاً در بخش بزرگی از نمادهای شاخصساز متمرکز بوده و هنوز نمیتوان از یک خروج فراگیر، یکدست و سیستماتیک از بازار سهام صحبت کرد.
این مدرس برجسته بازار سرمایه در تشریح آمار و متغیرهای ثبتشده در روز پایانی مهر افزود: شاخص کل در پایان دادوستدهای ۲۹ مهر در سطح ۸ میلیون و ۱۷۳ هزار و ۳۶۱ واحد قرار گرفت و کاهش حدود ۱.۲ درصدی را ثبت نمود. در نقطه مقابل، شاخص هموزن در تراز ۲ میلیون و ۲۵۵ هزار و ۶۱۵ واحد ایستاد و رشدی معادل ۰.۱۹ درصد را به ثبت رساند. همچنین ارزش معاملات خرد سهام، حقتقدم و صندوقهای سهامی به حدود ۴۲.۹ هزار میلیارد تومان رسید و در پایان روز، رقمی بالغ بر ۴.۲ هزار میلیارد تومان پول حقیقی از این بخش خارج شد.
این کارشناس ارشد بازار سرمایه همچنین تأکید کرد: در حال حاضر دو تصویر کاملاً متفاوت از بازار پیش روی فعالان قرار دارد؛ تصویر شاخص کل محتاطانه و اصلاحی است، اما تصویر شاخص هموزن و گستردگی نمادهای مثبت، هنوز از جریان تقاضا در بخشهایی از بازار خبر میدهد. بر همین اساس، نمیتوان افت اخیر را بهتنهایی بهعنوان آغاز یک روند نزولی جدید تفسیر و ارزیابی کرد.
تثبیت سود و نقش ریسکهای ژئوپلیتیک پس از رشد پرشتاب
دکتر عصمتپناه با یادآوری کارنامه بازار در طول مهرماه خاطرنشان ساخت: بررسی سابقه معاملات مهرماه زاویه دید دقیقتری به ما میدهد؛ بازار در اواسط مهر توانست تا سطوح بالاتر از ۸ میلیون واحد پیشروی کند و در برخی مقاطع شاهد ورود قابلتوجه نقدینگی و رشد همگام شاخصها بودیم. برای نمونه، در دادوستدهای ۱۸ مهرماه شاخص کل بیش از ۱۳۴ هزار واحد قد کشید و رقمی در حدود ۲.۲ هزار میلیارد تومان پول حقیقی جذب تالار شیشهای شد، اما در روزهای پس از آن، رفتار جریان نقدینگی نوسانی شد و تابلوی معاملات با افزایش عرضهها روبهرو گردید.
وی در ادامه تشریح کرد: از این منظر، شرایط فعلی را بیشتر باید یک «اصلاح طبیعی پس از یک دوره رشد پرشتاب» قلمداد کرد تا تغییر قطعی و برگشت روند کلی بازار. بازار پس از یک موج صعودی قابلملاحظه، بهطور طبیعی با افزایش پدیده «شناسایی سود» روبهرو میشود؛ وضعیتی که طی آن بخشی از سرمایهگذاران ترجیح میدهند سودهای کسبشده خود را تثبیت نمایند. در نتیجه، اگرچه خروج پول حقیقی در روزهای اخیر هشداری است که باید کاملاً جدی گرفته شود، اما بهتنهایی دلیلی کافی برای اعلام پایان روند صعودی نیست؛ ضمن آنکه در این میان، متغیر ریسکهای ژئوپلیتیک نیز بهعنوان عاملی اثرگذار بر جو روانی بازار نقشآفرینی میکند.
رفتار پول حقیقی؛ اصلیترین هشدار و دماسنج تعادل بازار
این استاد دانشگاه با تأکید بر لزوم رصد نقدینگی عنوان کرد: به عقیده من در مقطع کنونی، متغیری که بهمراتب از عدد و رقم شاخصها اهمیت بیشتری دارد، کیفیت رفتار پول حقیقی است. هنگامی که شاخص کل افت میکند اما شاخص هموزن سبزپوش میماند، این فرضیه شکل میگیرد که نقدینگی در حال چرخش و جابهجایی میان صنایع و نمادهای گوناگون است؛ اما زمانی که همزمان خروج پول حقیقی نیز شدت پیدا میکند، این سناریو تقویت میشود که بخشی از سهامداران در صدد کاهش سطح ریسک پرتفوی خود هستند.
عصمتپناه همچنین یادآور شد: در دادوستدهای ۲۹ مهرماه نیز دقیقاً همین الگو به چشم خورد؛ سرانه فروش از سرانه خرید پیشی گرفت و برآیند قدرت خریداران در بخش سهام منفی شد. این رخداد آماری گویای آن است که مسئله محوری بازار در حال حاضر خشکی و کمبود کامل تقاضا نیست، بلکه برهمخوردن توازن میان عرضه و تقاضا و همچنین کیفیت نقدینگی ورودی است.
این کارشناس برجسته بازار سرمایه افزود: از سوی دیگر، باید مدنظر داشت که در ابتدای هفته نیز بورس با موج سنگینی از فروش مواجه شده بود و گزارشهای رسمی از خروج بیسابقه حدود ۸ هزار میلیارد تومان پول حقیقی تنها در یک جلسه معاملاتی خبر دادند. بنابراین، خروج سرمایه در روز ۲۹ مهر نباید یک رخداد کاملاً جداگانه و منفرد ارزیابی شود، بلکه باید در زنجیره رفتارهای چند روز اخیر بازار سهام تحلیل گردد.
چشمانداز آبانماه؛ آزمون نقدینگی و ضرورت اتخاذ رویکرد انتخابمحور
دکتر عصمتپناه در بخش دیگری از این تحلیل، به پیشبینی روند بازار در ماه دوم پاییز پرداخت و بیان داشت: برای آبانماه، پیشبینی من نه یک صعود پرشتاب و یکدست است و نه سقوط و ریزشی فراگیر. سناریوی محتملتر، بازاری نوسانی و «انتخابمحور» خواهد بود که در بستر آن، وزن عملکرد و کارنامه اختصاصی صنایع و شرکتها بهمراتب بیشتر از نوسانات تراز کل شاخص خواهد بود.
این مدرس اقتصاد و سرمایهگذاری، چهار متغیر حیاتی را در تعیین سرنوشت بازار مؤثر دانست و تشریح کرد:
۱.بازگشت یا تداوم خروج پول حقیقی: اگر تخلیه نقدینگی خرد در چند جلسه معاملاتی پیشرو استمرار یابد و همزمان ارزش معاملات خرد روندی کاهشی به خود بگیرد، احتمال عمیقتر شدن دامنه اصلاح افزایش مییابد. در نقطه مقابل، بازگشت ورود سرمایههای حقیقی توأم با جهش ارزش معاملات، نخستین علامت معتبر از خاتمه فاز اصلاحی تلقی خواهد شد.
۲.نوع رفتار با نمادهای بزرگ و شاخصساز: عملکرد روز ۲۹ مهر و مثبت بودن شاخص هموزن در کنار افت شاخص کل اثبات کرد که همه بخشهای بازار با شدتی یکسان فروخته نمیشوند. چنانچه در روزهای آینده، جریان تقاضا بار دیگر بهسوی شرکتهای بزرگ متمایل گردد، شانس احیای شاخص کل و بازگشت به ریل صعودی تقویت میشود.
۳.متغیرهای بنیادی و شاخصهای کلان اقتصادی: نرخ ارز، شتاب تورم، نرخ بهره، نوسانات بهای جهانی کالاها و کامودیتیها، کارنامه سودآوری بنگاهها و ریلگذاریهای سیاستگذار اقتصادی، پایههای اصلی ارزشگذاری سهام را میسازند. در شرایط تورمی حاکم بر اقتصاد کشور، بورس از منظر اسمی همواره پتانسیل رشد دارد، اما این انبساط قیمتی زمانی از غنای بنیادی برخوردار است که با رشد سودآوری و جریان وجه نقد عملیاتی شرکتها گره بخورد.
۴.تحولات سیاسی، فضای مذاکرات و دامنه تنشها: اخبار و سیگنالهای سیاسی اعم از گشایش در مذاکرات یا هرگونه تشدید تنشها، هریک باید در قالب سناریویی مستقل و اثرگذار در استراتژی چینش و وزندهی پرتفوی مدنظر قرار گیرند.
دکتر هلن عصمتپناه در جمعبندی تحلیل خود تأکید کرد: وضعیت بازار سرمایه را «در منطقه هشدار و احتیاط» ارزیابی میکنم، نه در «منطقه بحران». افت ۱.۲ درصدی شاخص کل در روز ۲۹ مهر و خروج بیش از ۴ هزار میلیارد تومان پول حقیقی علامتهایی نیستند که بتوان بهسادگی از کنار آنها رد شد، اما ایستادگی و رشد شاخص هموزن در کنار مثبت بودن بخش عمدهای از نمادها نشان میدهد که هنوز مستندات و ادله کافی برای صدور حکم آغاز یک موج ریزشی همهجانبه وجود ندارد.
این اقتصاددان در پایان خاطرنشان ساخت: به اعتقاد من، بازار سهام در حال حاضر در مقطع «آزمون قدرت تقاضا» محک میخورد. اگر در روزهای نخست آبان نقدینگی بار دیگر به رگهای بازار تزریق شود، اصلاح اخیر در جایگاه استراحت و تنفس طبیعی بازار پس از جهشهای سنگین قرار میگیرد؛ اما اگر خروج پول حقیقی ادامهدار بماند و ارزش معاملات خرد تحلیل رود و فشار عرضهها نیز از بزرگان به بدنه بازار تسری یابد، احتمال فرورفتن اصلاح کنونی در یک دوره رکودی یا نزولی عمیقتر بالا خواهد رفت.
وی افزود: از اینرو، آبانماه برای فعالان بازار بیش از آنکه موعد اتخاذ تصمیمات صفر و صدی مبنی بر «خرید یا فروش کلیت بازار» باشد، زمان انتخاب هوشمندانه سهام، مدیریت فعالانه ریسک و مداقه در نسبتهای ارزشگذاری و کیفیت سود پایدار شرکتهاست. به زبان ساده، بازار از دست نرفته است، اما دیگر نمیتوان صرفاً با اتکا به نوسانات شاخص، ادامه روند صعودی را تضمینشده انگاشت. از این نقطه به بعد، کیفیت نقدینگی و سلامت بنیادی شرکتها مشخص خواهند کرد که بازار در حال سپری کردن یک استراحت مقطعی است یا به فاز جدیدی از چرخه خود وارد میشود.

نظر شما