
مهران ابراهیمیان؛ بازار: استقراض برای شرکتها حکم راه رفتن روی تیغه باریک میان جهش سودآوری و سقوط مالی را دارد. در روزهای رونق اقتصادی، وسوسه دستیابی سریع به بازدهی بالا از طریق استقراض، مدیران و سرمایهگذاران را به استفاده افراطی از بدهی ترغیب میکند. با این حال، به محض وقوع رکود یا انقباض تقاضا، آنچه روزی شتابدهنده رشد تلقی میشد، به لنگری سنگین بدل میشود که بنگاه را به اعماق بحران نقدینگی میکشد.
درسهای تاریخی از کرایسلر تا ورشکستگیهای مخابراتی
تجربه دهههای گذشته گواهی روشن بر این واقعیت است. در اواسط دهه ۱۹۸۰، شرکت خودروسازی کرایسلر برای خرید امریکن موتورز به انتشار گسترده اوراق بدهی روی آورد. اما آغاز رکود در اوایل دهه ۱۹۹۰ و افت فروش خودرو، شکاف عظیمی میان سود عملیاتی و تعهدات اقساطی به وجود آورد. در سال ۱۹۹۱، زیان کرایسلر به ۷۹۵ میلیون دلار رسید و به دلیل نزدیکی سود قبل از بهره و مالیات به صفر، بازپرداخت بدهی ناممکن شد؛ بحرانی که شرکت را به فروش شتابزده داراییها و اجرای برنامههای انقباضی وادار کرد.
بررسی تجربیات تاریخی بازارهای بینالمللی نشان میدهد اتکای بیش از حد به وامهای بانکی در دوران رونق میتواند در زمان رکود ارزش سهام را نابود کند
رویدادی مشابه در سال ۲۰۱۶ برای شرکت مخابراتی فرانتیر رقم خورد؛ این مجموعه برای تملک داراییهای خطوط ثابت ورایزن بالغ بر ۱۰.۵ میلیارد دلار بدهی ایجاد کرد. تغییر الگوی مصرف جامعه به سمت ارتباطات بیسیم، جریان نقد ورودی شرکت را خشکاند. در نهایت، با رسیدن سود عملیاتی به ۶۰۰ میلیون دلار در برابر بهره سالانه فراتر از یک میلیارد دلار، توان بازپرداخت از دست رفت و در آوریل ۲۰۲۰ با اعلام ورشکستگی رسمی، ارزش سهامداران شرکت به صفر رسید.
پوشش بهره؛ خط قرمز سلامت مالی
در ادبیات مالی شرکتی، نسبت بدهی به حقوق صاحبان سهام نشان میدهد چه میزان از داراییها به جای آورده مالکان، متکی بر منابع استقراضی است. هزینه بدهی یا همان بهره، تعهدی غیرقابل چشمپوشی است که به میزان فروش یا حاشیه سود بنگاه رحم نمیکند. سنجش واقعی توانگری شرکت در معیاری به نام نسبت پوشش بهره نهفته است که از تقسیم سود عملیاتی بر هزینه بهره حاصل میشود.
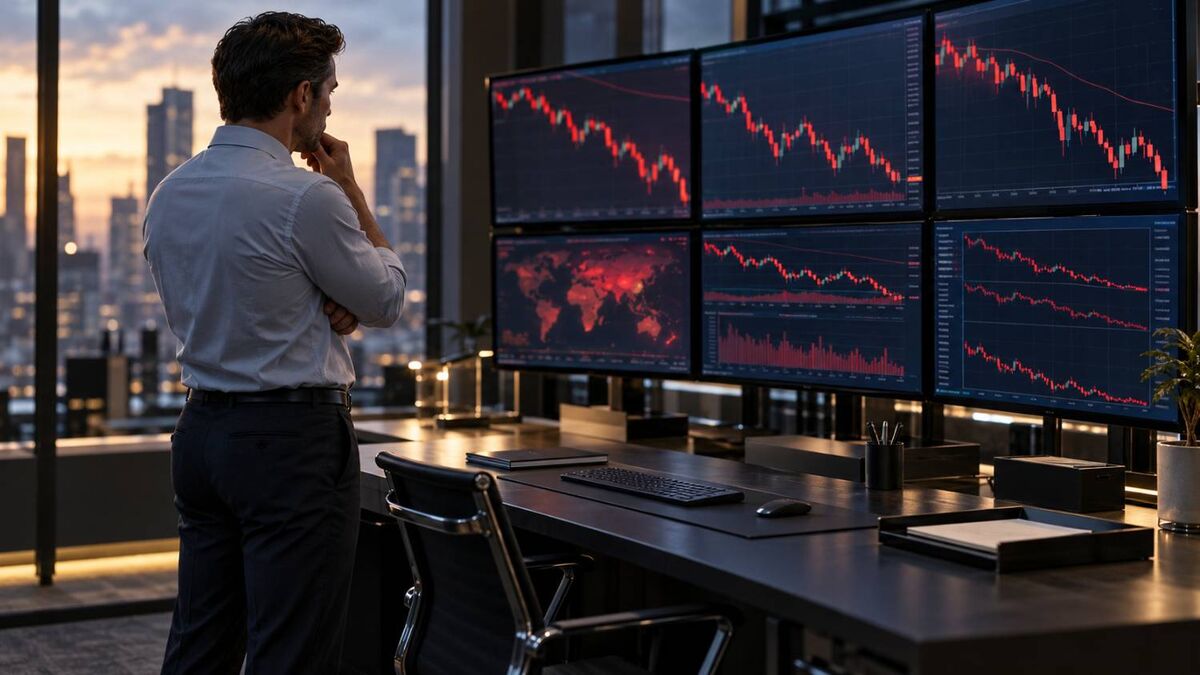
سقوط نسبت پوشش بهره به زیر دو واحد و رشد نامتعارف بدهی نسبت به حقوق صاحبان سهام مهمترین علائم هشداردهنده برای خروج به موقع سهامداران است
هرگاه طرحهای توسعهای نتوانند جریان نقد پیشبینیشده را محقق کنند، هزینه بهره سود عملیاتی را میبلعد. شرکتهای تحت فشار معمولاً ناچار میشوند داراییهای استراتژیک را با تخفیف سنگین واگذار کنند یا برای پرداخت سود تسهیلات قبلی، وامهای گرانتر دریافت نمایند؛ چرخهای مخرب که حقوق صاحبان سهام را فرسایش میدهد. برای نمونه، شرکت کاستارد اکسپرس در سال ۲۰۱۵ با نسبت بدهی ۴.۵ برابری و کاهش پوشش بهره به ۸۰ درصد، با سقوط رتبه اعتباری و ریزش بیش از ۶۰ درصدی قیمت سهام روبهرو شد. نمونه دیگر، شرکت داروسازی والینت بود که ۳۰ میلیارد دلار بدهی حاصل از خریدها، به دلیل هزینههای بهره ۱.۵ میلیارد دلاری، سهام آن را از ۲۶۰ دلار به زیر ۱۵ دلار کشاند.
شوکهای بیرونی و جهش هزینههای تأمین مالی
خطرات بدهی صرفاً حاصل خطای مدیریتی نیست، بلکه دگرگونی فضای کلان اقتصادی و سیاستهای انقباضی پولی نیز آن را تشدید میکند. شرکتهایی که با نرخهای بهره شناور تسهیلات دریافت کردهاند، در دورههای مهار تورم با جهش ناگهانی هزینهها روبهرو میشوند. پرونده سیرز هولدینگز نمایانگر همین وضعیت بود؛ توسعه فیزیکی مبتنی بر وام همزمان با رشد تجارت الکترونیک، توان نقدی شرکت را مستهلک ساخت تا جایی که پوشش بهره منفی شد و پایانی جز ورشکستگی کامل رقم نخورد.
چکلیست سرمایهگذار هوشمند برای پرهیز از تله بدهی
سرمایهگذاران بازار سهام پیش از ورود به هر سهم باید با بررسی دقیق صورتهای مالی، چند نشانه کلیدی را ارزیابی کنند:
نسبت بدهی به حقوق صاحبان سهام بالای ۱۵۰ درصد: این سطح نشاندهنده اتکای پرخطر به اهرم مالی است و هرگونه افت سود، حیات بنگاه را تهدید میکند. توصیه تحلیلی، کاهش ارزشگذاری و اتخاذ احتیاط بالا است.
کاهش نسبت پوشش بهره به کمتر از ۱.۵ برابر: نمایانگر نبود حاشیه ایمنی برای هزینههای مالی است و باید از ورود به سهم یا نگهداری آن خودداری کرد.
وامهای مبتنی بر نرخ بهره متغیر: افزایش نرخ بهره بانکی هزینه مالی را به طور مستقیم جهش میدهد و بازده سرمایهگذاری را میسوزاند.
تحلیلگران بنیادی تأکید میکنند جریان نقد عملیاتی پایدار تنها تکیهگاه مطمئن در برابر خطرات ناشی از جهش نرخهای بهره و افزایش تعهدات مالی به شمار میرود
ناهمخوانی جریان نقد عملیاتی با سود حسابداری: اگر شرکت سود دفتری ثبت کند اما در صورت جریان وجوه نقد با کسری نقدینگی مواجه باشد، زنگ خطر جدی برای رقیق شدن سهام یا استقراض ترمیمی به صدا درآمده است.
درخواست بازسازی و امهال بدهی: تقاضای تمدید زمان پرداخت اقساط از شبکه بانکی، اعترافی روشن به بحران توانگری مالی است.
در تحلیل نهایی، سرمایهگذار حرفهای هرگز رشد سریع قیمت یا وعدههای فریبنده توسعه را بدون بررسی تور نجات جریانهای نقد پایدار نمیپذیرد. اهرم مالی در روزهای آفتابی اقتصاد تصویری باشکوه میسازد، اما با وزش نخستین بادهای رکود، زنجیری سنگین برای غرق کردن کل سرمایه خواهد بود.

نظر شما