
به گزارش بازار، در شرایطی که صفهای انتظار برای تسهیلات تکلیفی مانند وام ازدواج و فرزندآوری طولانی شده و متقاضیان در شعب سنتی با بنبست معرفی دو ضامن کارمند رسمی مواجه میشوند، دادههای جدید شبکه بانکی از تغییر مسیر جدی در پرداخت تسهیلات خرد و میانمدت خبر میدهد. بررسی بخشنامههای فعال در پاییز ۱۴۰۵ نشان میدهد بانکهای پیشرو و نئوبانکها با تکیه بر اعتبارسنجی آنلاین، معدل حساب و سفته الکترونیک، سقف پرداخت تسهیلات غیرحضوری را به ۵۰۰ میلیون تومان رساندهاند.
پایان انحصار ضامن کارمند؛ جایگاه رتبه اعتباری و سفته الکترونیک در سال ۱۴۰۵
در ساختار جدید نظام بانکی، مبنای سنجش صلاحیت متقاضیان دیگر گواهی کسر از حقوق یا روابط حضوری در شعبه نیست. سامانههای اعتبارسنجی یکپارچه با رصد سوابق پرداخت اقساط پیشین، وضعیت چکهای صیادی و گردش حساب فرد، یک نمره مالی صادر میکنند. بر همین اساس، دارندگان رتبههای اعتباری مطلوب (بهویژه رتبههای A و B) میتوانند فرآیند دریافت وام فوری را به صورت کاملاً غیرحضوری و با صدور سفته الکترونیک دارای شناسه خزانهداری یا چک دیجیتال تکمیل کنند.
این تحول باعث شده است که صاحبان مشاغل آزاد، فریلنسرها و افرادی که امکان معرفی ضامن رسمی ندارند، بتوانند بر پایه انضباط مالی و گردش حساب خود اعتبار نقدی دریافت کنند. با این حال، هر بانک فرمول متفاوتی برای محاسبه امتیاز، نرخ کارمزد و بازه بازپرداخت در نظر گرفته است که شناخت دقیق آنها پیش از افتتاح حساب ضروری است.
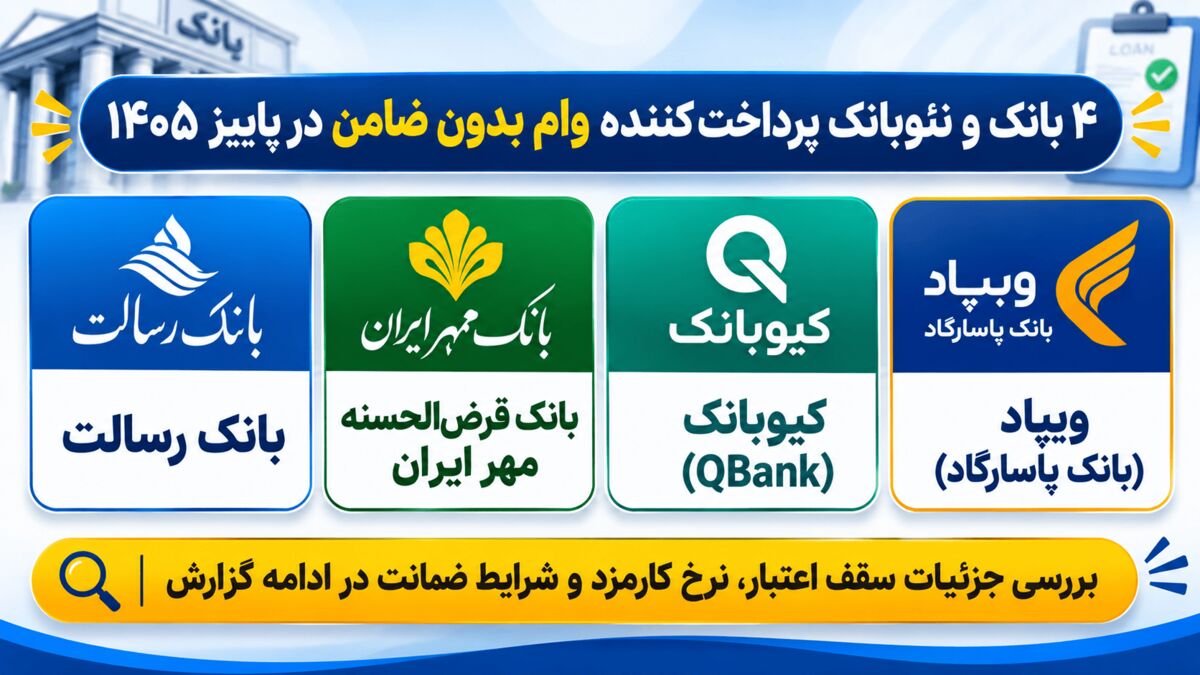
بررسی و مقایسه ۴ طرح فعال و عمومی برای دریافت وام بدون ضامن در پاییز ۱۴۰۵
پایش طرحهای فعال در شبکه بانکی نشان میدهد متقاضیان نقدینگی در سال جاری، متناسب با شرایط مالی و میزان سپرده خود میتوانند از ۴ مسیر عمومی و معتبر اقدام کنند:
۱. تسهیلات ۵۰۰ میلیونی بانک رسالت با کارمزد ۲ تا ۴ درصد
بانک قرضالحسنه رسالت یکی از گستردهترین شبکههای بانکداری دیجیتال را برای پرداخت تسهیلات غیرحضوری فعال کرده است. در قالب وام قرضالحسنه بانک رسالت متقاضیان با ایجاد میانگین حساب و کسب رتبه اعتباری مناسب در سامانه مرآت، بدون ضامن سنتی اعتبار دریافت میکنند:
-
حداکثر سقف تسهیلات: ۵۰۰ میلیون تومان
-
نرخ کارمزد سالانه: ۲ تا ۴ درصد قرضالحسنه
-
مدت بازپرداخت: ۱۲ تا ۶۰ ماه (۵ سال) متناسب با امتیاز حساب
-
نوع ضمانت و پیششرط: میانگین موجودی ۳ تا ۶ ماهه، کسب رتبه اعتباری ممتاز در سامانه مرآت و صدور سفته الکترونیک در سامانه آیکاپ
۲. طرح نورا بانک مهر ایران با کارمزد صفر درصد
برای متقاضیانی که به دنبال دریافت وام بانک مهر با کمترین هزینه تمامشده هستند، طرح نورا بانک مهر ایران یکی از کمهزینهترین گزینههای قرضالحسنه در شبکه بانکی به شمار میرود:
-
حداکثر سقف تسهیلات: ۵۰۰ میلیون تومان
-
نرخ کارمزد سالانه: صفر درصد
-
مدت بازپرداخت: حداکثر ۶۰ ماه
-
نوع ضمانت و پیششرط: ایجاد معدل حساب در سپرده قرضالحسنه پسانداز و رعایت ضوابط اعتباری بانک
۳. طرح ارکیده کیوبانک (نئوبانک بانک مهر ایران)
افرادی که زمان کافی برای معدلگیری طولانیمدت ندارند، میتوانند از طریق بازوی نئوبانکی بانک مهر یعنی طرح ارکیده کیوبانک بدون معرفی ضامن کارمند اقدام کنند:
-
حداکثر سقف تسهیلات: تا ۵۰۰ میلیون تومان (معادل ۲ برابر آورده نقدی)
-
نرخ کارمزد سالانه: ۴ درصد قرضالحسنه
-
مدت بازپرداخت: حداکثر ۵۰ ماه
-
نوع ضمانت و پیششرط: تودیع آورده نقدی (بین ۱۰۰ تا ۲۵۰ میلیون تومان) به عنوان وثیقه و مسدودی آن تا پایان تسویه اقساط
۴. تسهیلات پیمان ویپاد (بانک پاسارگاد) با چک دیجیتال
در میان نئوبانکهای فعال، اپلیکیشن ویپاد به پشتوانه بانک پاسارگاد یکی از منعطفترین طرحهای اعتباری را ارائه میدهد که بدون مسدود کردن موجودی حساب فعال میشود:
-
حداکثر سقف تسهیلات: ۴۰۰ میلیون تومان (در پلههای ۷۵ تا ۴۰۰ میلیون تومانی)
-
نرخ سود و بازپرداخت: ۲۳ درصد مصوب بانکی با دوره بازپرداخت ۱۵ یا ۲۰ ماهه
-
مبنای امتیازدهی: موجودی روزانه حساب و جمعآوری سکههای ویکلاب (هر ۱۰۰ هزار تومان موجودی در پایان روز برابر با ۱ سکه)
-
نوع ضمانت و پیششرط: بدون ضامن فیزیکی و صرفاً با صدور چک دیجیتال ویپاد و تایید اعتبارسنجی آنلاین
تفاوت سفته الکترونیک و چک دیجیتال در دریافت تسهیلات غیرحضوری
یکی از پرسشهای رایج متقاضیان در پاییز ۱۴۰۵، تفاوت میان سفته الکترونیک و چک دیجیتال در فرآیند دریافت وام است. در طرحهایی مانند بانک رسالت، متقاضی پس از تایید اعتبارسنجی، از طریق سامانه آیکاپ سفته الکترونیک را به صورت آنلاین خریداری و با امضای دیجیتال امضا میکند. اما در پلتفرمهایی مانند ویپاد، متقاضی باید حساب جاری دیجیتال داشته باشد تا بتواند چک صیادی الکترونیک صادر کند. مزیت هر دو روش این است که دیگر نیازی به مراجعه حضوری به دفاتر اسناد رسمی یا ارائه فیش حقوقی کارمند رسمی وجود ندارد.
چگونه پیش از ثبت درخواست از رد شدن پرونده جلوگیری کنیم؟
با وجود تنوع بالای طرحهای اعتباری در پاییز ۱۴۰۵، تفاوت در فرمول محاسبه امتیاز حساب، دوره انتظار و قوانین سفته یا چک دیجیتال باعث میشود بسیاری از متقاضیان به اشتباه وارد طرحی شوند که با شرایط مالی آنها همخوانی ندارد. از سوی دیگر، کوچکترین بدهی معوق، قسط عقبافتاده در سایر بانکها یا چک برگشتی رفعسوءاثرنشده در سامانه سمات، فرآیند اعتبارسنجی آنلاین را به صورت خودکار متوقف میکند و باعث سوختن زمان معدلگیری متقاضی میشود.
به همین دلیل، کارشناسان مالی توصیه میکنند پیش از افتتاح حساب یا خواباندن سرمایه، ابتدا فهرست کامل شرایط وام بدون ضامن ۱۴۰۵ را در بانکهای مختلف بررسی کنید. در حال حاضر، دادههای تحلیلی، مبلغ دقیق اقساط و شرایط بهروز تمامی این طرحها به صورت یکپارچه در پایگاه وامگرد بهروزرسانی میشود تا متقاضیان بتوانند بر اساس رتبه اعتباری و توان بازپرداخت ماهانه خود، سریعترین مسیر دریافت تسهیلات را انتخاب کنند.

نظر شما