
بازار؛ گروه بورس: بازار رمزارزها روز جمعه ۲۲ آبان ۱۴۰۵ (۱۳ نوامبر ۲۰۲۶) یکی از سنگینترین روزهای خود در چند ماه گذشته را تجربه کرد. بیتکوین در معاملات آسیایی با افت ۶.۴ درصدی به ۶۹٬۱۰۰ دلار سقوط کرد و در ادامه تا ۶۸٬۹۴۳ دلار پایین آمد؛ سطحی که از اوت ۲۰۲۶ (مرداد-شهریور ۱۴۰۵) تاکنون بیسابقه بود. اتریوم نیز همزمان با افت ۴ درصدی، مرز ۲٬۰۰۰ دلار را از دست داد و تا ۱٬۹۶۱ دلار عقب نشست. شاخص ترس و طمع کریپتو به ۲۱ سقوط کرد؛ محدودهای که در ادبیات بازار «ترس شدید» نامیده میشود و بهندرت در دورههای صعودی دیده میشود. مجموع ارزش بازار رمزارزها از ابتدای اکتبر ۲۰۲۶ (مهر ۱۴۰۵) تا این لحظه حدود ۵٬۵۰۰ میلیارد دلار کاهش یافته و از ۲.۹۴ تریلیون دلار به ۲.۳۹ تریلیون دلار رسیده است. اما آنچه این ریزش را از اصلاحهای معمول متمایز میکند، همزمانی چند شوک ساختاری است: تورم سرسخت آمریکا که انتظارات نرخ بهره را به کلی بازنویسی کرده، خروج پیوسته سرمایه از صندوقهای قابلمعامله، فروپاشی موقعیتهای اهرمی و کاهش نقدینگی که هر کدام به تنهایی میتوانستند فشاری جدی وارد کنند، اما اکنون در هم تنیدهاند و زنجیرهای از فشار فروش را شکل دادهاند.
مجموع ارزش بازار رمزارزها از ابتدای اکتبر حدود ۵٬۵۰۰ میلیارد دلار کاهش یافت و از ۲.۹۴ تریلیون دلار به ۲.۳۹ تریلیون دلار رسید. بیتکوین نسبت به سقف ۱۲۳٬۵۲۴ دلاری اکتبر ۲۰۲۵ حدود ۴۴ درصد اصلاح کرده است.
تورم سرسخت آمریکا و بازنویسی انتظارات نرخ بهره
نقطه شروع این زنجیره، دادهای است که روز ۱۹ آبان ۱۴۰۵ منتشر شد. اداره آمار کار آمریکا اعلام کرد شاخص قیمت مصرفکننده در ماه اکتبر ۲۰۲۶ (مهر-آبان ۱۴۰۵) نسبت به ماه قبل ۰.۴ درصد رشد کرده، در حالی که پیشبینی اکونومیست ۰.۳ درصد بود. شاخص هسته نیز با ۰.۳ درصد افزایش، بالاتر از انتظار ۰.۲ درصدی قرار گرفت. در نظرسنجی از ۷۰ تحلیلگر، تنها یک نفر رشد تورم را بیش از رقم نهایی پیشبینی کرده بود؛ یعنی بازار کاملاً غافلگیر شد. پیامد این غافلگیری در بازار اوراق سریع ظاهر شد: بازده اوراق ۱۰ ساله خزانه آمریکا به ۴.۹۷ درصد و بازده اوراق دو تا پنج ساله با جهش بیش از ۱۰ واحد پایهای همراه شد. شاخص دلار نیز از مرز ۱۰۳ عبور کرد و به بالاترین سطح از آوریل ۲۰۲۵ (فروردین ۱۴۰۴) رسید. برای داراییهای پرریسکی که به نقدینگی ارزان وابستهاند، این ترکیب یعنی افزایش هزینه فرصت نگهداری و تقویت جذابیت بازدهی بدون ریسک. بازار معاملات آتی فدرال رزرو، احتمال افزایش نرخ بهره در نشست ۸ و ۹ دسامبر (۱۷ و ۱۸ آذر ۱۴۰۵) را به ۱۰۰ درصد رساند و همزمان، احتمال افزایش ۵۰ واحد پایهای را از صفر به حدود ۱۱ تا ۱۳.۶ درصد ارتقا داد. کریستوفر والر، عضو شورای حکام فدرال رزرو، پیش از انتشار دادهها صراحتاً گفته بود اگر رشد ماهانه شاخص هسته به ۰.۳ درصد برسد، افزایش ۵۰ واحد پایهای باید روی میز باشد. دویچه بانک نیز در سناریویی، سه افزایش متوالی ۲۵ واحد پایهای را برای دسامبر، ژانویه و مارس پیشبینی کرد که نرخ سیاستی را به ۴.۵۰ تا ۴.۷۵ درصد میرساند. این بازقیمتگذاری انتظارات، مستقیماً بر بیتکوین فشار آورد؛ داراییای که در سالهای اخیر بیش از هر چیز با نقدینگی ارزان و اشتها به ریسک رشد کرده بود.
خروج پیوسته ETFها؛ عقبنشینی نهادها از میز خرید
دومین حلقه زنجیره، جریان سرمایه صندوقهای قابلمعامله است. بر اساس دادههای Farside Investors، صندوقهای ETF نقدی بیتکوین آمریکا در پنج روز معاملاتی منتهی به ۲۰ آبان ۱۴۰۵ (۱۱ نوامبر ۲۰۲۶) حدود ۱۴.۳۸ میلیارد دلار خروج خالص را ثبت کردند. بلکراک به تنهایی ۱۰.۶۹ میلیارد دلار از این رقم را به خود اختصاص داد و IBIT برای ۹ روز متوالی شاهد خروج سرمایه بود. در روز ۲۰ آبان، کل بازار ۲.۹۹۸ میلیارد دلار خروج داشت که ۲.۶۹۷ میلیارد دلار آن، یعنی نزدیک به ۹۰ درصد، از IBIT بود. تصویر بزرگتر اما نگرانکنندهتر است: از ۳۰ اکتبر تا ۱۱ نوامبر، مجموع خروج ETFهای بیتکوین به ۲۵.۲۱ میلیارد دلار رسید و سال ۲۰۲۶ برای نخستین بار از زمان راهاندازی این محصولات در ۲۰۲۴، وارد محدوده خروج خالص سالانه شد؛ حدود ۱۵.۶ میلیارد دلار خروج در سال جاری در برابر ورودی ۳۵۲.۴ میلیارد دلاری سال ۲۰۲۴ و ۲۱۳.۷ میلیارد دلاری سال ۲۰۲۵. این تغییر علامت، فقط یک جابهجایی سبد نیست؛ نشانه عقبنشینی تدریجی نهادهایی است که تا پیش از این، ستون تقاضای بیتکوین پس از جهش ۲۰۲۴ بودند. بیتفینکس در تحلیل خود نوشته است که کاهش سرعت خروج میتواند نشانه «مرحله اولیه تشکیل کف» باشد، اما به تنهایی کافی نیست؛ برای تأیید چرخش روند، حداقل سه روز متوالی ورودی خالص لازم است، شرطی که تا این لحظه محقق نشده است.
ریزش اخیر، عمیقترین اصلاح قیمتی بیتکوین از زمان شروع چرخه صعودی پس از ۲۰۲۴ است و بازار هنوز سیگنال قطعی از پایان آن دریافت نکرده است.
فروپاشی اهرمها؛ وقتی ۱۳ میلیارد دلار در ۲۴ ساعت پاک میشود
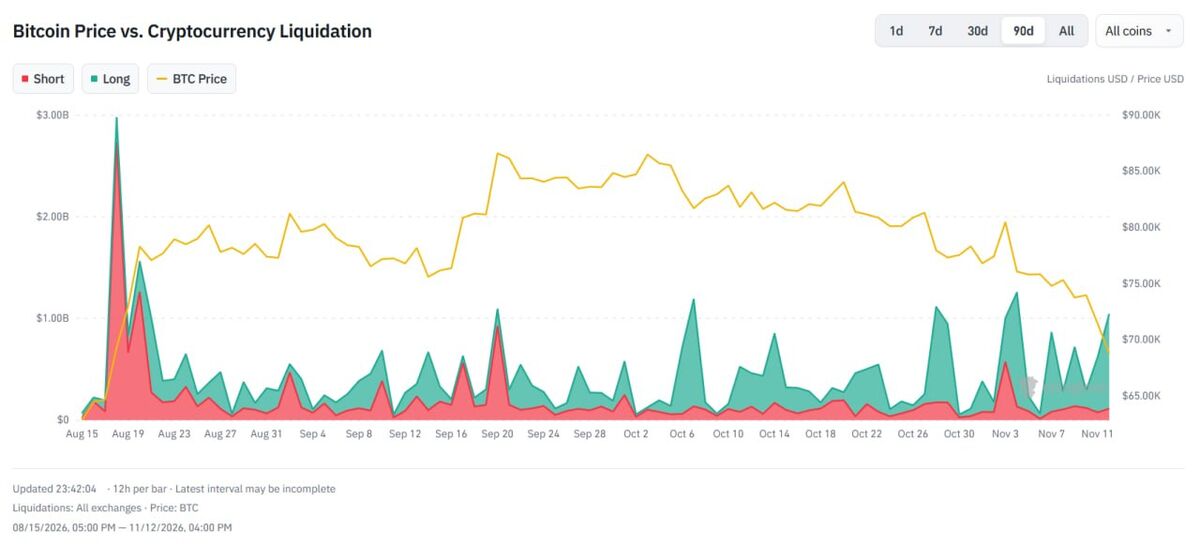
سومین حلقه، مکانیزمی است که ریزش را از یک اصلاح معمولی به یک آبشار فروش تبدیل کرد. بر اساس دادههای کوینگلس، در ۲۴ ساعت منتهی به ۲۲ آبان ۱۴۰۵، بیش از ۱۳ میلیارد دلار قرارداد اهرمی در بازار رمزارزها لیکویید شد که ۶.۷۷ میلیارد دلار آن به بیتکوین اختصاص داشت. در بازه یکساعته، ۲.۸۷ میلیارد دلار لیکویید شد که ۹۷ درصد آن مربوط به پوزیشنهای خرید بود. در چهار ساعت، ۴.۸۹ میلیارد دلار موقعیت اهرمی بسته شد که ۴.۴۶ میلیارد دلار آن، یعنی بیش از ۹۰ درصد، پوزیشنهای لانگ بودند. بزرگترین لیکوییدیشن واحد، یک پوزیشن ۳۱ میلیون دلاری بیتکوین در صرافی غیرمتمرکز هایپرلیکوید بود. این ارقام نشان میدهد که ساختار بازار پیش از ریزش، به شدت به سمت شرطبندیهای صعودی با اهرم بالا متمایل بوده است؛ وضعیتی که در آن، یک حرکت نزولی محدود میتواند با فعال کردن مکانیزمهای مارجین کال، به یک دومینوی خودتقویتشونده تبدیل شود. عمق دفتر سفارش نیز در چنین شرایطی به شدت کاهش مییابد و همین موضوع، نوسان قیمت را در برابر حجم یکسان سفارشهای فروش، چند برابر میکند.
شوکهای اعتماد؛ از استعفای نمادین هوش مصنوعی تا ۶۳ میلیارد دلار هک
چهارمین حلقه، مجموعهای از رویدادهای اعتمادسوز است که زمینه روانی ریزش را فراهم کرد. در حوزه فناوری، خبر استعفای ناگهانی جنسن هوانگ، مدیرعامل انویدیا، در ۲۱ آبان ۱۴۰۵ منتشر شد و سهام این شرکت را با نوسان شدید مواجه کرد. انویدیا نماد چرخه هوش مصنوعی است و هر نشانهای از بیثباتی در رهبری آن، مستقیماً بر اشتها به ریسک در کل داراییهای مرتبط با فناوری، از جمله رمزارزها، اثر میگذارد. در حوزه رمزارز، هک حدود ۶۳ میلیارد دلاری بایننس در اواخر اکتبر ۲۰۲۶ (اوایل آبان ۱۴۰۵) ضربهای سنگینتر بود. بایننس اعلام کرد که عوامل نفوذی، در کمتر از چهار ساعت، داراییهایی به ارزش تقریبی ۶۳ میلیارد دلار را به شبکههای مختلف منتقل کردهاند؛ رقمی که آن را به بزرگترین سرقت تاریخ رمزارزها تبدیل کرد. افبیآی انگشت اتهام را به سمت گروه هکری «تریدرتریتور» وابسته به کره شمالی نشانه رفت و توانست بخشی از داراییها را ردیابی و مسدود کند؛ اقدامی که به گفته چانگپنگ ژائو، بنیانگذار بایننس، از ریزش عمیقتر بیتکوین جلوگیری کرد. با این حال، پیامد اعتمادی این هک، فراتر از یک رویداد امنیتی بود: بحث بر سر لایحه «کلاریتی» و چارچوب نظارتی صرافیها در آمریکا را دوباره شعلهور کرد و نگرانی از مقررات سختگیرانهتر پس از انتخابات میاندورهای، فضای احتیاط را در بازار تشدید کرد.
داده تورم اکتبر ۲۰۲۶ آمریکا که در ۱۹ آبان منتشر شد، نقش جرقه اولیه را ایفا کرد. شاخص کل ۰.۴ درصد و شاخص هسته ۰.۳ درصد رشد کردند؛ هر دو بالاتر از پیشبینی بازار.
کوچک شدن نقدینگی؛ ۱۴۲ میلیارد دلاری که از بازار بیرون رفت
پنجمین حلقه، کندی جریان نقدینگی است که به ریزش عمق میدهد. عرضه استیبلکوینها در ۳۰ روز منتهی به ۲۲ آبان ۱۴۰۵ حدود ۱۴۲ میلیارد دلار کاهش یافت. این رقم، معیاری از توان خرید نهفته در بازار است؛ وقتی عرضه استیبلکوینها کوچک میشود، یعنی سرمایهای که میتوانست به عنوان «باروت خشک» وارد بازار شود، در حال ترک سیستم است یا در جای دیگری قفل شده است. همزمان، تقاضای آشکار برای بیتکوین حدود ۲۸۴ هزار واحد کاهش یافت. ترکیب این دو، تصویری از بازاری را نشان میدهد که در آن، خریداران نهایی کمتری برای جذب فشار فروش ناشی از لیکوییدیشن وجود دارند. در چنین شرایطی، حتی یک سفارش فروش متوسط نیز میتواند قیمت را به شکلی نامتناسب پایین ببرد؛ دقیقاً همان مکانیزمی که در ۲۲ آبان ۱۴۰۵ عمل کرد و بیتکوین را از ۷۳٬۲۰۰ دلار (میانگین متحرک ۲۰۰ روزه) به زیر ۶۹ هزار دلار رساند. تحلیلگران تکنیکال، پس از شکست ۶۹ هزار دلار، محدوده ۶۷ تا ۶۵ هزار دلار را به عنوان ایستگاه بعدی شناسایی میکنند و در سناریوی تداوم فشار، حتی سطوح پایینتر را نیز بعید نمیدانند. در سمت مقابل، شکلگیری یک واگرایی صعودی معتبر در نمودار ۱۲ ساعته میتواند زمینه بازگشت به ۷۶٬۵۰۰ تا ۷۷٬۰۰۰ دلار را فراهم کند، اما این سناریو به بازگشت جریان سرمایه و توقف خروج ETFها وابسته است.
صندوقهای ETF نقدی بیتکوین آمریکا در پنج روز منتهی به ۲۰ آبان ۱۴۰۵ حدود ۱۴.۳۸ میلیارد دلار خروج خالص ثبت کردند. این تغییر علامت، نشانه عقبنشینی تدریجی تقاضای نهادی است.
تهران و رمزارز در سایه تحریم؛ از ابزار گریز تا ضرورت راهبردی
برای ایران، ریزش بیتکوین نه یک رویداد دور، بلکه آینهای از یک واقعیت ساختاری است. اکوسیستم رمزارز ایران در سال ۲۰۲۵ از مرز ۷۷.۸ میلیارد دلار گذشت و رشد آن از سرعت جهانی پیشی گرفت. در دورههای تنش، الگوی رفتاری کاربران ایرانی با آنچه در بازارهای جهانی دیده میشود تفاوت ماهوی دارد: در بحرانهای ارزی و امنیتی، تقاضا برای بیتکوین نه به عنوان یک «دارایی پرریسک برای سوداگری»، بلکه به عنوان «کانال خروج از ریال» و «ابزار حفظ ارزش» افزایش مییابد. در مارس ۲۰۲۶ (اسفند ۱۴۰۴-فروردین ۱۴۰۵)، همزمان با تنشهای نظامی، حجم خروجی صرافی نوبیتکس در چند دقیقه ۷۰۰ درصد جهش کرد و به حدود ۳ میلیون دلار در هر بازه زمانی رسید؛ نشانهای از رفتار «فرار سرمایه» که در گزارش الیپتیک نیز تأیید شد. نوبیتکس بیش از ۱۱ میلیون کاربر دارد و در سال ۲۰۲۵ حدود ۷.۲ میلیارد دلار تراکنش را پردازش کرد. در همین حال، ریال ایران در سالهای اخیر بخش بزرگی از قدرت خرید خود را از دست داده و همین امر، نقش بیتکوین به عنوان «دارایی مقاوم در برابر سانسور» را برای بخشی از جامعه تقویت کرده است. از منظر راهبردی، تهران با دو واقعیت همزمان روبهروست: نخست، رمزارزها در شرایط تحریم، کانالی برای تجارت و انتقال ارزش فراهم میکنند که سیستم بانکی متعارف در اختیار نمیگذارد؛ دوم، نوسان شدید بازار جهانی، ریسک نگهداری ذخایر رمزارزی را برای هر نهاد اقتصادی بالا میبرد. بنابراین، رویکرد عقلانی برای ایران نه کنار گذاشتن این فناوری، بلکه حرکت به سمت چارچوببندی نظارتی شفاف، تنوعبخشی به ابزارهای حفظ ارزش و کاهش وابستگی به نوسانات یک دارایی واحد است؛ رویکردی که هم از منافع کاربران در برابر شوکهای جهانی محافظت کند و هم ظرفیت استفاده از رمزارز در تجارت خارجی را بدون قرار گرفتن در معرض ریسکهای سیستمی حفظ کند.


نظر شما