
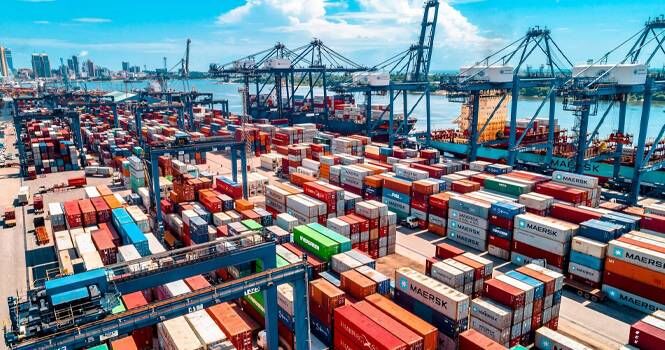
مهران ابراهیمیان؛ بازار: وقتی بنادر دچار ازدحام میشوند، تصویر ذهنی ما محدود به دهها کشتی سرگردان در صفهای طولانی اسکله است؛ اما واقعیت این است که این شلوغی، ریشههایی بسیار عمیقتر دارد. این اختلالات که از نقاطی دورتر از بندر آغاز میشوند، جریان کالا به بازارها را مختل کرده و هزینههای حملونقل را چنان بالا میبرند که اثرات آن به سرعت به جیب مصرفکنندگان نفوذ میکند.
اگر در ژانویه ۲۰۲۲، تجمع ۱۰۹ کشتی در بنادر لسآنجلس و لانگ بیچ تصویری نمادین از بحران زنجیره تأمین بود، اکنون بحرانهای دریای سرخ و محدودیتهای کانال پاناما چهرهای متفاوت از این تنگنا را به نمایش گذاشتهاند. دیگر مشکل اصلی، صرفاً انتظار در لنگرگاه نیست؛ بلکه تغییر اجباری مسیرهای دریایی برای دور زدن مناطق پرخطر یا نقاط دچار کمآبی، به یک «راهکار تحمیلی» پرهزینه بدل شده است. بنا بر دادههای کنفرانس تجارت و توسعه سازمان ملل متحد (UNCTAD)، از آنجا که بیش از ۸۰ درصد تجارت جهانی به دریا وابسته است، هرگونه تنش در این شبکه، زنجیرهای از هزینهها را به شرکتها و تأمینکنندگان تحمیل میکند که در نهایت به کارت اعتباری مصرفکننده ختم میشود.
تنگناهای دریایی؛ از سنگاپور تا اروپا
بندر به مثابه دروازه ورود کالا به بازار، نقشی حیاتی دارد. طبق دادههای بانک جهانی، به طور متوسط ۴۴ روز طول میکشد تا یک کانتینر از بندر صادرات به بندر مقصد برسد؛ این یعنی حدود ۶۰ درصد از زمان کل سفر تجاری، صرف انتظار در بنادر و نقاط انتقال میشود. در سنگاپور، به عنوان یکی از قطبهای کلیدی تجارت دریایی، میانگین زمان انتظار کشتیها میان ماههای مارس و مه ۲۰۲۴ به دلیل تبعات بحران دریای سرخ، از ۲۴ ساعت به ۴۰ ساعت رسید. در بندر کلانگ مالزی نیز شاهد افزایشی مشابه از ۲۰ به ۲۶ ساعت بودیم.
تأخیر در پهلوگیری کشتیها از سنگاپور تا اروپا تنها یک مسئله عملیاتی نیست، بلکه محرک پنهان تورم جهانی است که با افزایش هزینههای حملونقل به قفسههای فروشگاهها نفوذ میکند
این ارقام ناشی از جهش ناگهانی مصرف نیست، بلکه بازتابی از «اثر پروانهای» در تجارت جهانی است؛ جایی که یک رخداد ژئوپلیتیک در یک نقطه، بنادر دوردست را نیز تحت تأثیر قرار میدهد. بندر سنگاپور در سال ۲۰۲۴ موفق شد ۴۱.۱۲ میلیون واحد کانتینری (TEU) را جابهجا کند که رشد ۵.۴ درصدی نسبت به سال قبل داشت، اما ۹۰ درصد این حجم، جابهجاییهای ترانزیتی بود که بار ترافیکی سنگینی را به شبکه تحمیل کرد.
مسیرهای طولانیتر و قبضهای سنگینتر
تغییر مسیر کشتیها به سمت دماغه امید نیک به جای عبور از کانال سوئز، حدود ۱۲ روز به زمان سفر بین آسیا و اروپا افزوده و ظرفیت جهانی حملونقل کانتینری را حدود ۹ درصد کاهش داده است. بر اساس دادههای صندوق بینالمللی پول، تغییر مسیرها در سالهای ۲۰۲۴ و ۲۰۲۵، مسافتهای دریایی میان آسیا و اروپا را ۳۰ تا ۴۰ درصد افزایش داده است. این زمانِ هدررفته نه تنها سوخت بیشتری بلعید، بلکه بنادر اروپای غربی و مدیترانه را با هجوم کشتیهایی مواجه کرد که همزمان وارد میشدند؛ امری که زمان انتظار قبل از تخلیه بار را به سطوحی بیسابقه رساند.
تغییر مسیرهای دریایی به دلیل بحرانهای ژئوپلیتیک و کاهش ظرفیت کانالهای استراتژیک، با افزایش تقاضای کشتی، هزینههای لجستیکی را تا دو برابر در برخی مسیرها جهش داده است
این وضعیت، نرخهای حملونقل را منفجر کرد. به گزارش UNCTAD، شاخص قیمت حملونقل کانتینری شانگهای در نیمه اول ۲۰۲۴ نسبت به پایان ۲۰۲۳ بیش از دو برابر شد. در مسیر شانگهای به آمریکای جنوبی نیز نرخها به بیش از ۹ هزار دلار برای هر کانتینر ۲۰ فوت رسید. همزمان، خشکسالی در کانال پاناما نیز مزید بر علت شد تا کشتیها مسیرهای طولانیتر و گرانتری را برگزینند.
هزینههای پنهان؛ از انبار تا فروشگاه
هزینههای ازدحام صرفاً در سوخت خلاصه نمیشود؛ هزینههای لجستیکی، انبارداری و جریمههای تأخیر، بار مالی سنگینی هستند. وقتی کانتینرها بیش از مدت مجاز در بندر میمانند یا در بازگرداندن کانتینرهای خالی تأخیر رخ میدهد، هزینههای سنگینی (بین ۱۵۰ تا ۳۵۰ دلار در روز برای هر کانتینر) به شرکتها تحمیل میشود. طبق نظرسنجی ContainerExchange، تجار سالانه صدها میلیون دلار فقط بابت این هزینههای معطلی پرداخت میکنند؛ مبالغی که در نهایت از حاشیه سود تأمینکنندگان کسر و به قیمت کالا اضافه میشود.
تجربه بانک اروپایی بازسازی و توسعه نشان میدهد که بنادر گلوگاههای حیاتی اقتصاد هستند و هرگونه تنش در این نقاط مستقیماً رشد اقتصادی کشورها را هدف قرار میدهد
مطالعات نشان میدهد این هزینهها مستقیماً به مصرفکننده منتقل میشود. تحقیقات صندوق بینالمللی پول روی ۴۶ اقتصاد مختلف حاکی از آن است که افزایش ۲۱.۸ درصدی هزینههای حملونقل، تورم داخلی را پس از یک سال حدود ۰.۱۵ درصد افزایش میدهد. همچنین، پژوهش سازمان همکاری و توسعه اقتصادی (OECD) در اوت ۲۰۲۵ نشان داد که هر ۱۰ درصد افزایش در هزینههای کانتینری، تورم کالاهای وارداتی در اقتصادهای گروه ۲۰ (G۲۰) را در همان فصل حدود ۰.۲ درصد بالا میبرد.
در نهایت، بنادر تنها محل تخلیه بار نیستند؛ آنها دماسنج سلامت زنجیره تأمین جهانیاند. وقتی اوکراین با اختلال در بنادر دریای سیاه مواجه شد، بانک اروپایی بازسازی و توسعه پیشبینی رشد اقتصادی این کشور در سال ۲۰۲۶ را به دلیل هزینههای لجستیکی و ناکارآمدی مسیرهای جایگزین، به شدت کاهش داد. مصرفکننده ممکن است کشتی حامل تلفن یا لباس خود را نبیند، اما قیمت نهایی که تحت تأثیر «زمانِ از دست رفته» و «سوختِ سوخته» است، گویای همه چیز است.


نظر شما