
اشکبوس شرفی؛ بازار: بازار سرمایه بر یک اصل بنیادین استوار است: «اعتماد» . سرمایهگذار تنها زمانی سرمایه و دارایی خود را به یک نهاد مالی میسپارد که اطمینان قلبی و محاسباتی داشته باشد که هر تصمیم و کنش آن نهاد، ابتدا و پیش از هر چیز در جهت بیشینهسازی منافع اوست. درست به همین علت است که در ادبیات مدرن مالی جهان، مفهوم «تعارض منافع» صرفاً در قالب یک تخلف یا خطای فردی تعریف نمیشود؛ بلکه به عنوان یک «ریسک سیستماتیک و ساختاری» زیر ذرهبین نهادهای ناظر قرار دارد.
طی روزهای اخیر، بحثهای دامنهداری پیرامون روابط مالکیتی و مدیریتی میان برخی نهادهای مالی—بهویژه شرکتهای کارگزاری و سبدگردان—شکل گرفته است. در این میان، مسئله بنیادی این نیست که آیا وجود دو شخصیت حقوقی مستقل به تنهایی ایرادی دارد یا خیر؛ چالش اصلی و بنیادین اینجاست: آیا استقلال حقوقی، لزوماً به معنای استقلال تصمیمگیری و تفکیک واقعی منافع در میدان عمل نیز هست؟
نگاه اول: واکاوی حقوقی؛ از تفکیک ظاهری تا انگیزه اقتصادی
در همین راستا، عبدالرحیم رحیملوی بنیس در یادداشتی تحلیلی با موشکافی ابعاد حقوقی و رگولاتوری، یادآور شد که تفکیک مجوزهای کارگزاری و سبدگردانی از ابتدا بر پایهای منطقی و هدفمند بنا شده بود: جلوگیری از تداخل نقش معاملهگری با مدیریت دارایی.
از دیدگاه رحیملوی بنیس، زمانی که یک سهامدار مؤثر یا یک هیئتمدیره مشترک بهطور همزمان سکان هدایت یک کارگزاری و یک شرکت سبدگردان را در دست میگیرد، تفکیک صوری مجوزها به یک «مرکز تصمیمگیری واحد» منتهی میشود.
مغز استدلال او روشن است؛ وظیفه ذاتی سبدگردان، نمایندگی و صیانت تام از منافع سرمایهگذار است؛ در حالی که نبض درآمدی کارگزاری با «گردش معاملات بیشتر و دریافت کارمزد» میزند. اگر این دو در یک اتاق و با یک ذینفع مشترک مدیریت شوند، تعارض منافع رخ مینماید و نیازمند سازوکارهای مهارکننده بسیار جدی برای جلوگیری از انتقال منافع خواهد بود. از سوی دیگر، او بر این نکته کلیدی دست میگذارد که صرف «شفافسازی و افشا»، اگرچه لازم است اما نوشداروی حذف این تعارضهای ساختاری نیست؛ چرا که صرفِ آگاهی مشتری از وجود تعارض، وسوسه و انگیزه اقتصادی ایجادشده در دل ساختار را خنثی نمیکند.
نگاه دوم: افکار عمومی و ابهام در نیت معاملات
در سوی دیگر میدان، سالار صفایی همین دغدغه ساختاری را با روایتی ملموستر و از زاویه «اعتماد عمومی به بازار سرمایه» صورتبندی کرده است. به باور صفایی، دو نام تجاری متفاوت و دو مجوز مجزا، مادامی که سرنخ تصمیمگیری در یک نقطه مشترک گره خورده باشد، استقلال واقعی به همراه نمیآورد.
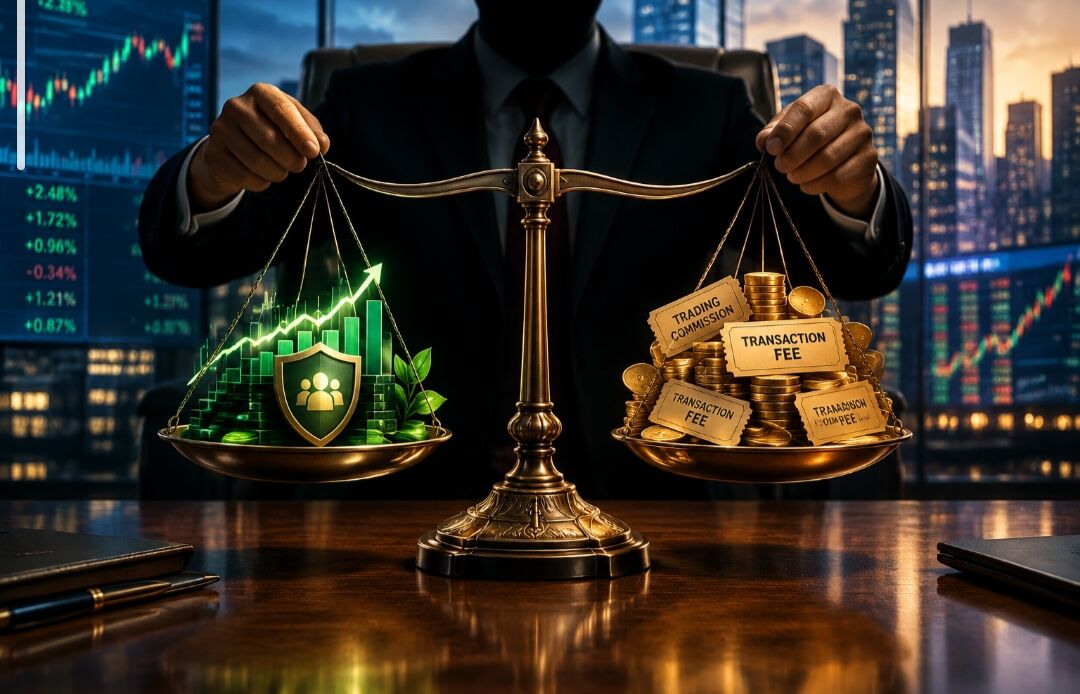
او یک پرسش ساده اما سرنوشتساز را به میان میکشد: آیا معاملاتی که در سبد مشتری صورت میگیرد، خالصانه و منحصراً در پی کسب بهترین بازدهی برای سرمایهگذار است، یا سایه منافع ناشی از کارمزد تراکنشها نیز بر تصمیمگیرندگان سنگینی میکند؟
فراتر از نگاه سیاه و سفید: حکمرانی شرکتی کارآمد
با وجود این چالشها، نگاه واقعبینانه حکم میکند که از رویکردهای صفر و صدی یا برخوردهای حذفی بپرهیزیم. واقعیت این است که در بازارهای مالی پیشرو و توسعهیافته جهان نیز پیوندهای مالکیتی میان نهادهای مالی به وفور دیده میشود و وجود این همپوشانیها بهخودیخود به معنی وقوع تخلف نیست.
آنچه عیار واقعی بازار را میسنجد، «کیفیت و کارآمدی نظام مدیریت تعارض منافع» است. نهادهای مالی وابسته میتوانند در یک زیستبوم مشترک همزیستی داشته باشند، مشروط بر آنکه قواعد بازی شفاف و مستحکم باشد: وجود «دیوارهای اطلاعاتی و کنترلی واقعی» (Chinese Walls)، نظارتهای مستقل و بیطرفانه، التزام عملی به سیاست «بهترین اجرا» (Best Execution)، رصد و مهار هزینههای معاملاتی، و استقرار سازوکارهای سختگیرانه پاسخگویی.
بر این اساس، ریشه اصلی ماجرا را باید در تراز حکمرانی شرکتی و مهندسی دقیق مقررات ردیابی کرد. پرسش اتاق نظارت نباید صرفاً این باشد که «آیا قانون به شکل لفظی و مادی نقض شده است؟» بلکه پرسش پیشگیرانه و راهبردیتر این است: «آیا ساختار کنونی، بستری را فراهم آورده که احتمال فدا شدن منافع مشتری پیش پای منافع نهاد مالی افزایش یابد؟»
مسیر پیشرو و پرسش بنیادین بازار
برای دستیابی به توسعه پایدار، بازار سرمایه به چارچوبهایی نیاز دارد که به جای مچگیری و تمرکز صرف بر شناسایی تخلفاتِ پس از وقوع، پیشدستانه دستبهکار شوند و زمینههای انگیزشی تعارض منافع را بخشکانند.
راهکار منطقی و بلوغیافته، نه خط بطلان کشیدن بر ارتباط میان نهادها، بلکه انتظامبخشی هوشمندانه و وضع ضوابط محکم بر این پیوندهاست؛ سیاستهایی نظیر:
* الزام عملی و مستند به انتخاب کارگزار بر مبنای «بهترین اجرا»
* پایش سختگیرانه و کنترل معاملات وابسته
* اعمال محدودیتهای جدی در خصوص همپوشانی اعضای هیئتمدیره و تیم مدیریتی
* نظارت مستمر بر بهینگی هزینههای معاملاتی
* شفافیت کامل و بیقیدوشرط در شبکههای مالکیتی
در پایان، آنچه پیش روی خانواده بازار سرمایه قرار دارد، یک دوراهی بنیادین و مفهومی است: آیا تفکیک یک نهاد مالی به دو شرکت مستقل، زمانی که تصمیم گیر اصلی مشترک است، استقلال واقعی ایجاد میکند یا صرفاً استقلال حقوقی؟
پاسخ به این پرسش، تنها یک بحث اداری یا مناقشه رگولاتوری نیست؛ بلکه گرهگشای بقا و تقویت «سرمایه اجتماعی» در بورس است. چرا که خانه اعتماد سرمایهگذار زمانی محکم میماند که نه فقط شاهدی بر تخلف نیابد، بلکه سیستم را چنان استوار و عادلانه ببیند که اساساً امکان شکلگیری و رشد تعارض منافع در آن به حداقل رسیده باشد.


نظر شما