بازار؛ گروه بورس: بازار سرمایه در آبان ۱۴۰۵ شاهد یکی از معاملات راهبردی و قابلاتکا در صنعت پتروشیمی بود؛ جایی که شرکت صنایع پتروشیمی کرمانشاه با نماد «کرماشا» توانست از محل واگذاری بلوک سهام هلدینگ خلیج فارس (فارس)، رقمی در حدود ۶.۵ همت سود خالص شناسایی کند. این رویداد مالی که در کنار سود خالص ۶.۳۸ همتی ۶ ماهه و درآمدهای عملیاتی پایدار ۷ ماهه (فراتر از ۱۵ همت) محقق شده، نشاندهنده چرخش هوشمندانه شرکت از داراییهای غیرعملیاتی به سمت سرمایهگذاریهای مولد و تقویت ساختار ترازنامه است. این گزارش، زوایای این معامله، اثرات آن بر سود هر سهم (EPS) و چشمانداز عملیاتی «کرماشا» را با تکیه بر آمار مستند و کدال واکاوی میکند.
کالبدشکافی معامله آبان؛ ارزشآفرینی از داراییهای غیرعملیاتی
معامله بلوک سهام شرکت صنایع پتروشیمی خلیج فارس (فارس) در آبان ۱۴۰۵، فراتر از یک جابهجایی ساده سهام، نمونهای کلاسیک از مدیریت دارایی در سطح هلدینگهای صنعتی بود. سه شرکت بزرگ اورهساز کشور یعنی پردیس، شیراز و کرمانشاه در این پازل معاملاتی حضور داشتند که سهم «کرماشا» از این خوان نعمت، شناسایی ارزشی در حدود ۶.۵ همت سود از فروش سهم بود.
این حجم از سود غیرعملیاتی، ترازنامه شرکت را با یک جهش کیفیت روبهرو میکند. در ادبیات مالی حرفهای، تبدیل داراییهای بلوکشده یا سرمایهگذاریهای بلندمدت کمبازده به منابع نقد یا داراییهای نقدشونده، ریسک مالی شرکت را کاهش داده و ضریب پوشش بدهیها و توان تسهیلاتگیری را بهشدت بهبود میبخشد. «کرماشا» با این اقدام، نشان داد که به جای فریز شدن سرمایه در سهمهای بلوکی، به دنبال چرخش پول و تزریق آن به پروژههای با بازدهی داخلی (IRR) بالاتر است.
شناسایی سود حدود ۶.۵ همتی از واگذاری سهام فارس، انعطافپذیری مالی بالایی برای پتروشیمی کرمانشاه ایجاد کرد و ترازنامه شرکت را از داراییهای راکد پاکسازی نمود.
ارزیابی عملکرد عملیاتی؛ همافزایی درآمدها در دوره ۷ ماهه
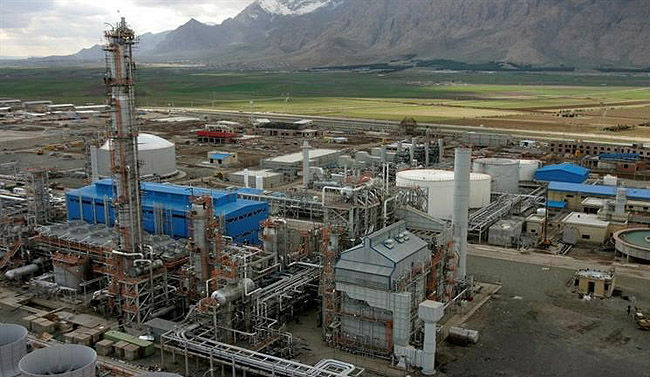
بررسی کارنامه پتروشیمی کرمانشاه صرفاً نباید به رویدادهای غیرعملیاتی و سودهای ناشی از واگذاری محدود شود. نگاهی به آمارهای تولید و فروش ۷ ماهه نخست سال ۱۴۰۵ نشان میدهد که موتور تولید اوره و آمونیاک شرکت با حداکثر ظرفیت کار میکند. ثبت درآمد تجمعی بیش از ۱۵ همت در این بازه زمانی، حکایت از آن دارد که خطوط تولید شرکت به رغم چالشهای متداول انرژی و لجستیک، پایداری خود را حفظ کردهاند.
از سوی دیگر، گزارش عملکرد ۶ ماهه شرکت با شناسایی نزدیک به ۶.۴ همت سود خالص عملیاتی، نشان داد که کسبوکار اصلی «کرماشا» در تولید محصولات استراتژیک از حاشیه سود مطمئنی برخوردار است. ترکیب این سود پایدار عملیاتی با جهش ۶.۵ همتی ناشی از واگذاری فارس، ساختار سودآوری شرکت را در سال مالی جاری به سطحی کمسابقه ارتقا داده که این موضوع بهطور مستقیم بر ارزش ذاتی سهم و انتظارات تحلیلگران بنیادی تأثیر گذارده است.
ترکیب سود غیرعملیاتی واگذاری با سود خالص عملیاتی ۶.۳۸ همتی ۶ ماهه، پایههای سودآوری «کرماشا» را در سال مالی جاری به شکلی بنیانی تقویت کرده است.
تغییر فاز در استراتژی سرمایهگذاری؛ تابان فردا و بازآفرینی پرتفوی
یکی از نکات برجسته در معامله اخیر، همزمان شدن واگذاری سهام فارس با تملک سهام در گروه «تابان فردا» است. این جابهجایی حسابشده نشان میدهد که تیم مدیریت سرمایهگذاری شرکت برنامهای مدون برای اصلاح ترکیب پرتفوی سهام دارد. حرکت از سمت سرمایهگذاریهای خرد و غیرمترکز به سمت تملک بلوکهای هدفمند در مجموعههای با پتانسیل بالاتر، خط مشی حرفهای «کرماشا» را در مدیریت منابع مالی به تصویر میکشد.
این رویکرد بهینهسازی، علاوه بر کاهش هزینههای پنهان نگهداری داراییهای راکد، نقدشوندگی سبد سرمایهگذاری شرکت را ارتقا میدهد. در شرایطی که بازار سرمایه نیازمند شفافیت حداکثری و چابکی در تخصیص سرمایه است، اینگونه اقدامات ساختاری میتواند اطمینان خاطر سرمایهگذاران نهادی و تحلیلگران را نسبت به آینده مدیریتی شرکت دوچندان کند.
اصلاح پرتفوی سرمایهگذاری و ورود به سهام گروه تابان فردا، گواهی بر رویکرد تخصصی و حرفهای مدیریت در بازآفرینی ارزش داراییهاست.
پیشرفت فاز دوم توسعه؛ محرک بنیادین ارزش بلندمدت
ارزیابی جامع پتروشیمی کرمانشاه بدون در نظر گرفتن طرحهای توسعهای ناقص میماند. فاز دوم توسعه شرکت که شامل واحدهای جدید آمونیاک و اوره است، اکنون با شتابی قابلقبول مراحل تکمیلی خود را طی میکند و گزارشهای پیشرفت فیزیکی از عبور این پروژه از مرز ۸۰ درصد حکایت دارد.
تزریق منابع ناشی از واگذاریهای مالی و جریان نقدی پایدار عملیاتی، بهترین پشتوانه برای تسریع در تأمین تجهیزات باقیمانده و راهاندازی این فاز است. به بهرهبرداری رسیدن فاز دوم، ظرفیت تولید «کرماشا» را به شکلی ساختاری جهش خواهد داد و شرکت را وارد مقیاس جدیدی از اقتصاد مقیاس در تولید محصولات شیمیایی میکند. این همان نقطهای است که سودهای مقطعی ناشی از واگذاری دارایی، به سودآوری پایدار عملیاتی در سالهای آینده پیوند میخورد.
عبور پیشرفت فیزیکی فاز دوم توسعه از مرز ۸۰ درصد، نویدبخش جهش ظرفیت تولید و تثبیت درآمدهای پایدار آتی برای شرکت است.
چشمانداز کلان و جایگاه صنعت اوره در اقتصاد ملی
در تحلیل نهایی، عملکرد پتروشیمی کرمانشاه را باید در بستر کلان اقتصاد صنعتی و زنجیره ارزش کشاورزی ایران ارزیابی کرد. صنعت اوره به دلیل نقشآفرینی مستقیم در امنیت غذایی و تأمین نهادههای کشاورزی، از حمایت و اهمیت استراتژیک بالایی برخوردار است. توانمندی بنگاههایی نظیر «کرماشا» در خلق سودآوری چندهمتی، جذب سرمایهها و پیشبرد پروژههای عمرانی بدون وابستگی به منابع خارجی، نشاندهنده تابآوری بالای این صنعت در برابر تکانههای بیرونی است.
همگرایی میان تصمیمات مالی هوشمندانه (مانند مدیریت بهینه بلوکهای سهام) و استمرار تولید در بخش واقعی اقتصاد، الگویی کارآمد برای سایر بنگاههای بورسی فراهم کرده است. «کرماشا» با این کارنامه، نه تنها جایگاه خود را به عنوان یکی از لیدرهای صنعت اورهساز تثبیت کرده، بلکه استانداردهای جدیدی از کارایی مدیریت مالی و عملیاتی را در بازار سرمایه ایران به نمایش گذاشته است.



نظر شما