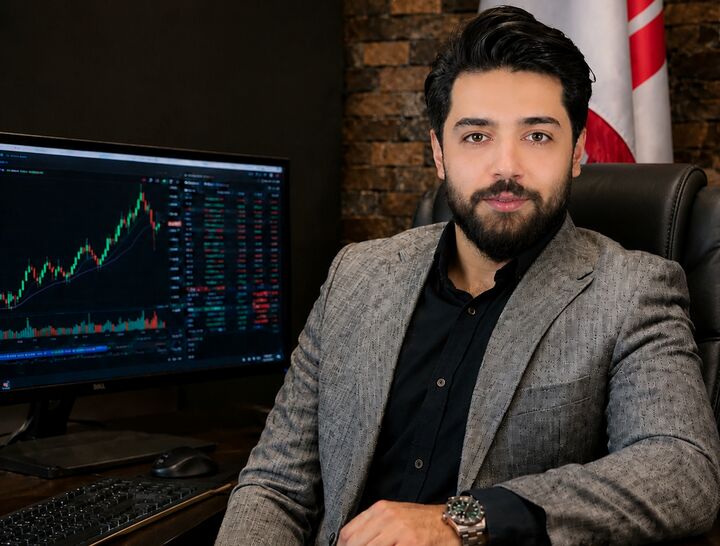
سمیه شوریابی؛ بازار: سامان منتظری رئیس هیئتمدیره گروه اقتصادی رادمان سرمایه، با تشریح پیامدهای افزایش نرخ بهره بینبانکی به ۳۴ درصد، معتقد است این سیاست اگرچه میتواند در کوتاهمدت با هدایت نقدینگی به سمت سپردههای بانکی، از شتاب حرکت سرمایهها به سوی بازارهای دارایی بکاهد، اما در شرایط تورمی (کسری بودجه و ناترازی بانکی)، نمیتواند بهعنوان راهکاری پایدار برای مهار تورم و حفظ ارزش پول ملی تلقی شود.
این کارشناس ارشد بازارهای مالی در تحلیل خود از آثار افزایش نرخ بهره بینبانکی اظهار داشت: برای بررسی تأثیر این تصمیم بر اقتصاد و بازارهای مالی، باید فراتر از واکنشهای کوتاهمدت بازارها به موضوع نگاه کرد. بررسی روند تاریخی اقتصاد ایران نشان میدهد که تقریباً در تمامی دورههایی که نرخ بهره بینبانکی افزایش قابلتوجهی داشته، بهاستثنای دو مقطع، طی یک تا دو ماه بعد شاهد افزایش نرخ سود سپردههای بانکی و به دنبال آن تغییر در نرخ تسهیلات بودهایم.
وی افزود: پیش از این، نرخ سود سپردههای بانکی در محدوده ۲۶ تا ۲۷ درصد، نرخ تسهیلات حدود ۲۳ درصد و نرخ بهره بینبانکی در محدوده ۲۴ تا ۲۵ درصد قرار داشت؛ اما اکنون با افزایش نرخ بهره بینبانکی به محدوده ۳۴ درصد، هزینه تأمین منابع مالی برای بانکها به شکل محسوسی افزایش یافته است.
منتظری با تشریح سازوکار نرخ بهره بینبانکی گفت: نرخ بهره بینبانکی در واقع هزینهای است که بانکها برای تأمین منابع کوتاهمدت از یکدیگر پرداخت میکنند. بهعنوان مثال، زمانی که یک بانک برای تأمین نقدینگی از بانک دیگری استقراض میکند، باید منابع دریافتی را با نرخ توافقشده بازپرداخت کند. بنابراین، افزایش این نرخ به معنای تحمیل هزینه بیشتر به شبکه بانکی است؛ هزینهای که در نهایت میتواند به نرخ سود سپردهها و تسهیلات منتقل شود.
افزایش نرخ سود؛ تلاش برای مهار جریان نقدینگی
رئیس هیئتمدیره گروه اقتصادی رادمان سرمایه با اشاره به ماهیت انقباضی این سیاست تصریح کرد: پرسش اصلی این است که آیا افزایش نرخ بهره به معنای پایان جذابیت بازارهایی همچون دلار، طلا، سهام و مسکن است؟ پاسخ به این پرسش نیازمند بررسی هدف سیاستگذار پولی است.
به گفته وی، در چنین شرایطی بانک مرکزی تلاش میکند با افزایش جذابیت سپردهگذاری، بخشی از نقدینگی در دست مردم را به سمت شبکه بانکی هدایت کند و از ورود شتابزده منابع به بازارهای دارایی جلوگیری نماید؛ به این ترتیب، تقاضای سفتهبازانه برای ارز، طلا، خودرو، مسکن و حتی سهام میتواند در کوتاهمدت تحت تأثیر قرار بگیرد.
منتظری با اشاره به ساختار نقدینگی در اقتصاد ایران اظهار داشت: بر اساس دادههایی که مورد بررسی قرار گرفته، حدود ۲۵ درصد از کل پول و شبهپول در گردش و بخش عمده آن، یعنی حدود ۷۵ درصد، در قالب سپردههای بانکی قرار دارد. سیاست افزایش نرخ بهره نیز میتواند با هدف کاهش سهم منابع در گردش و محدود کردن ورود نقدینگی به بازارهای مختلف دنبال شود.
وی ادامه داد: در واقع، سیاستگذار تلاش میکند با افزایش هزینه نگهداری پول در بازارهای غیرمولد و ارائه سود بالاتر به سپردهگذاران، انگیزه انتقال سرمایه به بازارهای دارایی را کاهش دهد. این موضوع ممکن است در کوتاهمدت از شدت تقاضا و رشد قیمتها در برخی بازارها بکاهد، اما باید دید چنین سیاستی تا چه اندازه از پشتوانه اقتصادی پایدار برخوردار است.
سود سپرده ۳۴ درصدی؛ درآمد ثابتها در آستانه بازدهی ۴۲ درصدی؟
این تحلیلگر اقتصادی با اشاره به پیامدهای احتمالی افزایش نرخ سود سپردهها برای صندوقهای سرمایهگذاری درآمد ثابت و اوراق بدهی گفت: چنانچه نرخ سود سپردههای بانکی به محدوده ۳۴ درصد افزایش پیدا کند، این احتمال وجود دارد که بازدهی صندوقهای درآمد ثابت نیز به محدوده ۴۱ تا ۴۲ درصد برسد. همچنین نرخ بازدهی اوراق خزانه اسلامی (اخزا) میتواند متناسب با این تغییرات افزایش یابد؛ هرچند ممکن است یک تا دو واحد درصد اختلاف در این ارقام وجود داشته باشد.
منتظری تأکید کرد: در چنین شرایطی، سرمایهگذاران ممکن است با مشاهده بازدهی بالاتر سپردههای بانکی و ابزارهای درآمد ثابت، بخشی از منابع خود را از بازارهای دیگر خارج کنند، این اتفاق میتواند در کوتاهمدت بر جریان نقدینگی بازار سرمایه اثر بگذارد و حتی زمینهساز اصلاح مقطعی قیمت سهام شود.
نرخ بهره حقیقی منفی؛ چرا ریال همچنان در معرض کاهش ارزش است؟
رئیس هیئتمدیره گروه اقتصادی رادمان سرمایه در ادامه، یکی از مهمترین متغیرهای تعیینکننده در تحلیل بازارهای دارایی را نرخ بهره حقیقی دانست و اظهار داشت: برای ارزیابی واقعی جذابیت سپردهگذاری، صرفاً نباید به عدد سود بانکی توجه کرد؛ بلکه باید فاصله میان نرخ سود اسمی و نرخ تورم را نیز در نظر گرفت.
وی توضیح داد: زمانی که نرخ تورم نقطهبهنقطه یا سالانه به حدود ۹۰ درصد میرسد، دریافت سود ۳۴ درصدی از بانک به معنای کسب بازدهی مثبت واقعی نیست. برای مثال، اگر قیمت یک دارایی در طول سال دو برابر شود، اما بانک در همان دوره ۳۴ درصد سود پرداخت کند، سپردهگذار همچنان از منظر حفظ قدرت خرید، فاصله قابلتوجهی با تورم خواهد داشت.
منتظری افزود: نرخ بهره حقیقی در چنین شرایطی بهشدت منفی است و بررسی روندهای تاریخی نشان میدهد هر زمان فاصله میان نرخ تورم و نرخ سود بانکی به چنین سطوحی رسیده، بازارهای دارایی در افق میانمدت و بلندمدت ظرفیت رشد متناسب با تورم یا حتی فراتر از آن را داشتهاند. بنابراین، افزایش نرخ سود اسمی بهتنهایی نمیتواند به معنای حفظ ارزش واقعی سرمایه باشد.
اقتصاد کمرشد و تعهد سود بالا؛ مسئلهای فراتر از سیاست پولی
این کارشناس اقتصادی با طرح این پرسش که منابع لازم برای پرداخت سودهای بالا از چه محلی تأمین خواهد شد، بیان داشت: در اقتصادی که با رشد اقتصادی ضعیف یا منفی مواجه است، باید پرسید بانکها از چه محل فعالیت اقتصادی مولدی میتوانند بازدهی ۳۴ درصدی را بهصورت پایدار برای سپردهگذاران تضمین نمایند؟
وی ادامه داد: زمانی که ظرفیت سودآوری فعالیتهای اقتصادی محدود است و بنگاهها با مشکلات متعدد مواجهاند، پرداخت چنین نرخهایی نمیتواند صرفاً بر پایه درآمد حاصل از فعالیتهای مولد اقتصادی استوار باشد. در این شرایط، دو مسیر اصلی برای تأمین این تعهدات مطرح میشود؛ نخست، کسب درآمد از محل افزایش قیمت داراییها و تورم و دوم، گسترش پایه پولی و خلق نقدینگی.
منتظری تصریح کرد: هر دو مسیر میتوانند در نهایت به تشدید فشارهای تورمی منجر شوند. به همین دلیل، اگر افزایش نرخ سود بدون اصلاح ساختارهای اقتصادی، کنترل کسری بودجه، رفع ناترازی بانکها و تقویت رشد اقتصادی دنبال شود، اثرگذاری آن بیشتر به یک راهکار موقت شباهت خواهد داشت تا یک درمان ریشهای.
مسکن کوتاهمدت بازارها؛ چرا نباید فریب آرامش مقطعی را خورد؟
رئیس هیئتمدیره گروه اقتصادی رادمان سرمایه با اشاره به شرایط کلان اقتصاد کشور خاطرنشان کرد: شاید در دورههای گذشته افزایش نرخ سود توانسته بود برای شش ماه تا یک سال، اثر بازدارنده بیشتری بر بازارهای دارایی داشته باشد، اما شرایط کنونی اقتصاد متفاوت است. کسری بودجه قابلتوجه، ناترازیهای گسترده، ضعف رشد اقتصادی و فشارهای ناشی از تحولات اخیر، محدودیتهای جدی برای تداوم چنین سیاستی ایجاد کردهاند.
وی افزود: بنابراین، نباید انتظار داشت افزایش نرخ سود بهتنهایی بتواند برای مدت طولانی مانع حرکت قیمتها در بازارهای دارایی شود. ممکن است در کوتاهمدت شاهد ثبات نسبی نرخ ارز باشیم و دلار برای یکی دو ماه در محدوده مشخصی نوسان کند، ضمن اینکه در بازار سرمایه نیز افزایش هزینه تأمین مالی شرکتها میتواند به افت تقاضا، کاهش سرعت رشد قیمتها یا شکلگیری اصلاحهای مقطعی منجر شود.
منتظری تأکید کرد: با این حال، باید میان اثر کوتاهمدت سیاست پولی و متغیرهای بنیادی اقتصاد تفاوت قائل شد. وقتی ریشههای تورم همچنان پابرجاست و مشکلات ساختاری اقتصاد برطرف نشده، نمیتوان صرفاً با افزایش نرخ سود انتظار داشت روند بلندمدت بازارهای دارایی بهطور اساسی تغییر کند.
توصیه به سرمایهگذاران؛ تصمیم هیجانی نگیرید
این تحلیلگر ارشد بازارهای مالی در جمعبندی ارزیابی خود از چشمانداز بازارها اظهار داشت: سرمایهگذاران باید افق زمانی تصمیمات خود را مشخص کنند، چنانچه فردی با نگاه دو تا سهماهه وارد بازار شده باشد، ممکن است افزایش نرخ سود و سیاستهای انقباضی برای او اهمیت زیادی داشته باشد؛ اما در سرمایهگذاری میانمدت و بلندمدت، نباید صرفاً با مشاهده افزایش نرخ سود سپردهها، ریال را بهعنوان پناهگاه امن سرمایه در نظر گرفت.
وی خاطرنشان کرد: در اقتصادی که با تورم بالا، ناترازیهای ساختاری، کسری بودجه و رشد اقتصادی ضعیف مواجه است، افزایش نرخ سود بانکی لزوماً به معنای پایان جذابیت بازارهای دارایی نیست. این سیاست ممکن است برای مدتی جریان نقدینگی را تغییر دهد، اما تا زمانی که عوامل بنیادی تورم اصلاح نشوند، نمیتوان آن را راهکاری پایدار برای حفظ قدرت خرید سرمایهگذاران دانست.
منتظری همچنین در پایان تأکید کرد: مهمترین نکته برای فعالان اقتصادی و سرمایهگذاران، پرهیز از تصمیمات هیجانی و نگاه مقطعی به تحولات بازار است. افزایش نرخ بهره میتواند یک مُسکن کوتاهمدت برای بازارها باشد، اما برای ارزیابی مسیر واقعی سرمایهگذاری باید متغیرهای بنیادی اقتصاد، وضعیت نقدینگی و چشمانداز تورم را در افق حداقل یکساله مورد توجه قرار داد.

نظر شما