
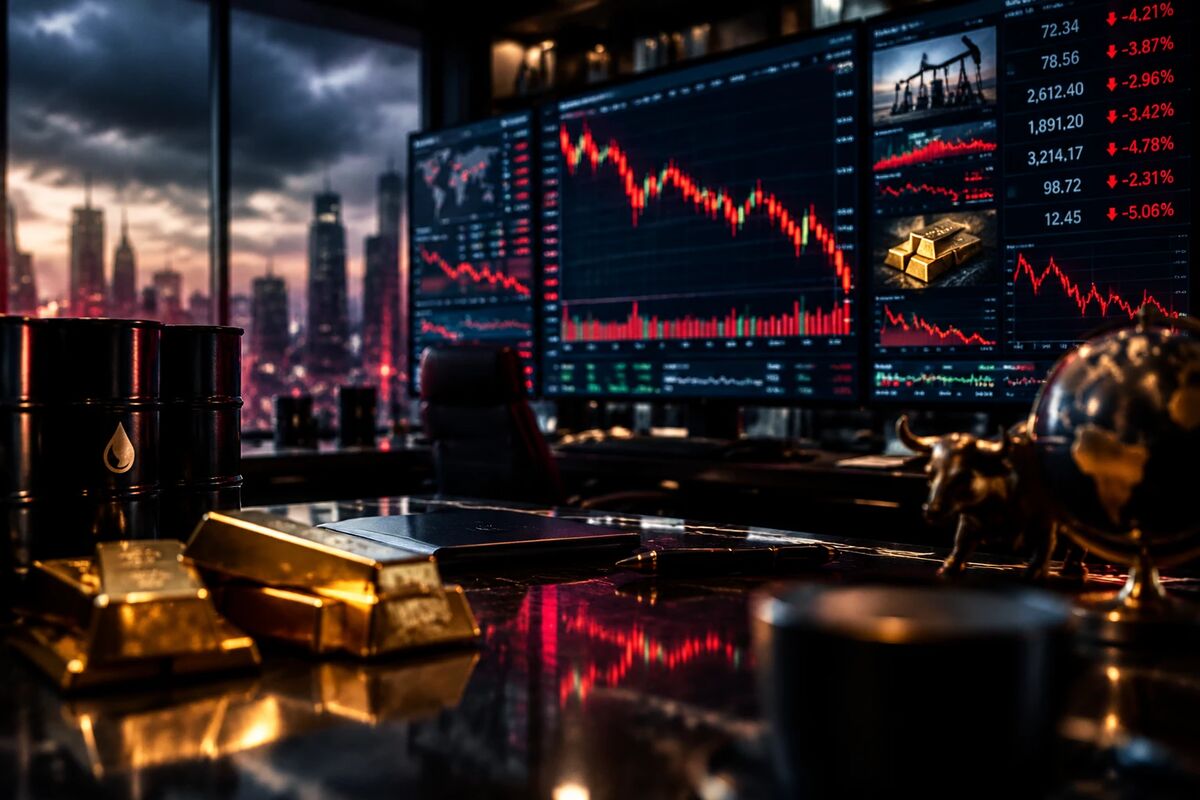
سمیه شوریابی؛ بازار: همزمانی ریزش در بازارهای بینالمللی و تخلیه هیجان در تالار شیشهای تهران، بار دیگر توجه ناظران اقتصادی را به الگوی اثرپذیری بازار سرمایه ایران از تحولات جهانی جلب کرده است. دکتر معصومپور امیرآبادی، معاملهگر و مدیرعامل شرکت سرمایهگذاری سایروس، در گفتگو با خبرنگار رسانه بازار با تبیین ریشههای پنهان این بحران اظهار داشت: افت والاستریت بهخودیخود کاتالیزور سقوط بورس تهران نیست؛ اما در مختصات کنونی که سایه سنگین تحریم و ریسکهای ژئوپلیتیک بر سر اقتصاد سنگینی میکند، هر سیگنال منفی جهانی نقشی شبیه به جرقه در انبار باروت ایفا کرده و موجبات خروج شتابان نقدینگی و تشدید صفهای فروش را مهیا میسازد.
به گفته این کارشناس ارشد بازارهای مالی، معاملات جمعه ۲۳ اکتبر با افت نیم درصدی شاخص S&P ۵۰۰ در کنار جهش نفت برنت به کانال ۱۱۶٫۷۲ دلار بسته شد؛ پارادوکسی معنادار میان ریزش اوراق سهام و صعود طلای سیاه که بازتابدهنده هراس فزاینده نهادهای مالی بینالمللی از رالی تورمی و بحرانهای امنیتی است.
مکانیزم سرایت؛ والاستریت چگونه بر تالار سعادتآباد اثر میگذارد؟
امیرآبادی در پاسخ به این پرسش که اثرگذاری آمریکا بر بازار سهام ایران از چه مجرایی رخ میدهد، تأکید کرد: ارتباط سیستماتیک و مستقیم میان بورس تهران و والاستریت به سبب انزوای ساختاری محدود است، اما غفلت از کانالهای غیرمستقیم آن خطایی محاسباتی خواهد بود. نوسانات نرخ کامودیتیها، انتظارات تورمی، جهتگیری دلار و جهش پارامترهای ریسک سیستماتیک، مستقیماً رفتار سرمایهگذار ایرانی را جهتدهی میکنند.
مدیرعامل سرمایهگذاری سایروس تصریح کرد: در یک اقتصاد تورمزده و تحت تحریم که حفظ ارزش دارایی به اولویت نخست تبدیل شده و جامعه به پناهگاه امن دلار و طلا پناه میبرد، سرعت تسویه حسابهای روانی ناشی از ترس بهمراتب بالاتر از منطق تحلیلهای بنیادین است؛ در چنین شرایطی احساسات بسیار سریعتر از واقعیتهای ترازنامهای معامله میشود.
کالبدشکافی ریشههای داخلی؛ ماجرا فراتر از مرزهاست
شاخص کل بورس تهران پس از ثبت افت روزانه ۱٫۵۸ درصدی، در آستانه کانال حساس ۸ میلیون و ۴۵ هزار واحدی ایستاده است. دکتر معصومپور با تحلیل رفتار تکنیکال و روندی بازار متذکر شد: مرز روانی ۸ میلیون واحد بیشک از منظر رفتاری تعیینکننده است، اما تعیین سطوح اتکای معتبر نیازمند رصد چندوجهی مومنتوم، عمق سفارشها و حجم معاملات روزانه است؛ بنابراین صدور احکام قطعی درباره شکست روند صرفاً بر پایه یک عدد، رویکردی شتابزده می باشد.
وی در ادامه با انگشت گذاشتن بر آسیبشناسی داخلی اقتصاد افزود: ریشه ناکارآمدی فعلی را باید در کسری بودجه مزمن، رشد شتابان نقدینگی، تورم ریشهدار و بهویژه غافلگیریهای مکرر ناشی از سیاستگذاریهای خلقالساعه جستجو کرد. در اتمسفری که مقررات بازی مدام در حال دگرگونی است، توقع پایبندی و افق دید بلندمدت از سرمایهگذار انتظاری واهی است. دولتها نمیتوانند همزمان موتورهای تورمزا را روشن نگه دارند و از سوی دیگر متوقع باشند که بازار سرمایه بهتنهایی بار احیای اعتماد عمومی را به دوش بکشد.
ترسیم ۳ سناریوی پیشروی بازیگران بازار
این کارشناس بازارهای مالی در تشریح چشمانداز آتی، نقشه راه سرمایهگذاران را ذیل سه فرضیه استراتژیک خلاصه کرد:
۱.سناریوی خوشبینانه (تنشزدایی و ثبات) : مهار تنشهای منطقهای همگام با برقراری آرامش نسبی در بازار ارز، فرصت احیای گامبهگام اعتماد را پدید آورده و موتور رشد هوشمند و گزینشی تکنمادهای پرپتانسیل را روشن میسازد.
۲.سناریوی پایه (تداوم فرسایش و نوسانات پردامنه) : بازار در گرداب بیثباتی به حیات نوسانی خود ادامه میدهد؛ در این سناریو حاشیه سود شرکتها کاملاً وابسته به نوسان نرخ نیما، شتاب هزینههای سربار تولید و دستاندازیهای تعرفهای دولت خواهد بود.
۳.سناریوی بدبینانه (تشدید بحران و تعمیق ریسک امنیتی) : اوجگیری منازعات یا انسدادهای تحریمی عمیقتر، دومینوی فروش هیجانی را فعال کرده و پول هوشمند را بهسمت بازار طلا و ارز هدایت خواهد کرد.
امیرآبادی همچنین در این زمینه یک تله رایج تحلیلی را یادآور شد: نباید پنداشت که هرگونه صعود نرخ دلار لزوماً به کام سهام دلاری تمام خواهد شد؛ چراکه سرکوب حاشیه سود بر اثر تورم نهادههای تولید و موانع لجستیکی و تحریمی فروش، میتواند مزیت جهش اسمی ارز را کاملاً بسوزاند.
از توهم دقت تا واقعیت همبستگی؛ نقشه راه اصلاح
دکتر معصومپور امیرآبادی با انتقاد از سادهانگاریهای رایج آماری پیرامون مقایسه دو بازار گفت: افت بورس آمریکا بیش از آنکه محرک اصلی بحران تهران باشد، نقشی همافزا و تسریعکننده دارد. همبستگی روزانه این دو بازار ذاتاً بالا نیست، اما همپوشانی شوک خارجی با ضعف تابآوری داخلی، ضریب ریسک را تصاعدی میکند. همچنین ادعای محاسبه معیارهایی نظیر ضریب همبستگی یا دامنه نوسان واقعی (ATR) بدون بهرهگیری از سریهای زمانی منسجم و همدوره، مصداق آشکار "دقتنمایی کاذب" در تحلیل است.
وی در فرجام این ارزیابی، راهحل عبور از بنبست کنونی را تشریح کرد: نجات تالار شیشهای نه در گرو مهندسی شاخصهاست و نه با تزریق مسکنهای موقت و وعدههای درمانی محقق میشود. کلید واقعه در انضباط مالی بودجه، مهار پایدار تورم، بازگشت ثبات قانونگذاری، شفافیت اطلاعاتی بنگاهها و پیشبینیپذیر کردن رژیم ارزی نهفته است. تا زمانی که بستر بیاعتمادی بهصورت ریشهای درمان نشود، چند روز سبزپوشی مقطعی شاخص نیز هرگز نمایانگر سلامت و پایداری ساختار بازار نخواهد بود.

نظر شما