
به گزارش بازار، بیمه مسئولیت حرفهای سالها در بازار ایران محصولی حاشیهای بود. بسیاری از مشاغل آن را فقط برای رعایت یک الزام اداری تهیه میکردند. اما دو روند مستقل، یکی در پزشکی و دیگری در مهندسی ساختمان، نشان میدهد این نگاه دیگر با واقعیت امروز نمیخواند. در این تحلیل، بدون اغراق و بر پایه آمار و ساختار قانونی موجود، دلایل آن را بررسی میکنیم.
بیمه مسئولیت حرفهای پزشکان: رشد پروندهها در آمار رسمی
بر اساس اعلام سازمان پزشکی قانونی کشور، در سال ۱۴۰۴ بیش از ۳۵ هزار پرونده مرتبط با قصور پزشکی در این سازمان بررسی شده است. سازمان نظام پزشکی نیز از رشد حدود ۱۰ تا ۱۲ درصدی شکایات پزشکی در همین سال خبر داده است. بخش قابلتوجهی از این شکایات به اعمال زیبایی مربوط میشود.
باید توجه داشت که تشکیل پرونده به معنای اثبات قصور نیست. بسیاری از پروندهها با برائت پزشک یا مرکز درمانی بسته میشوند. با این حال، حتی در صورت برائت، فرایند دفاع زمان، انرژی و هزینه میبرد.
چه کسانی بیشتر در معرض ریسکاند؟
- پزشکان جراح و متخصصان اعمال زیبایی
- متخصصان زنان و زایمان و بیهوشی
- پرستاران، ماماها و پیراپزشکان
- دندانپزشکان و مسئولان فنی مراکز درمانی، آزمایشگاهها و رادیولوژی
بیمه مسئولیت مهندسان ناظر، طراح و محاسب: ریسکی بدون تاریخ پایان
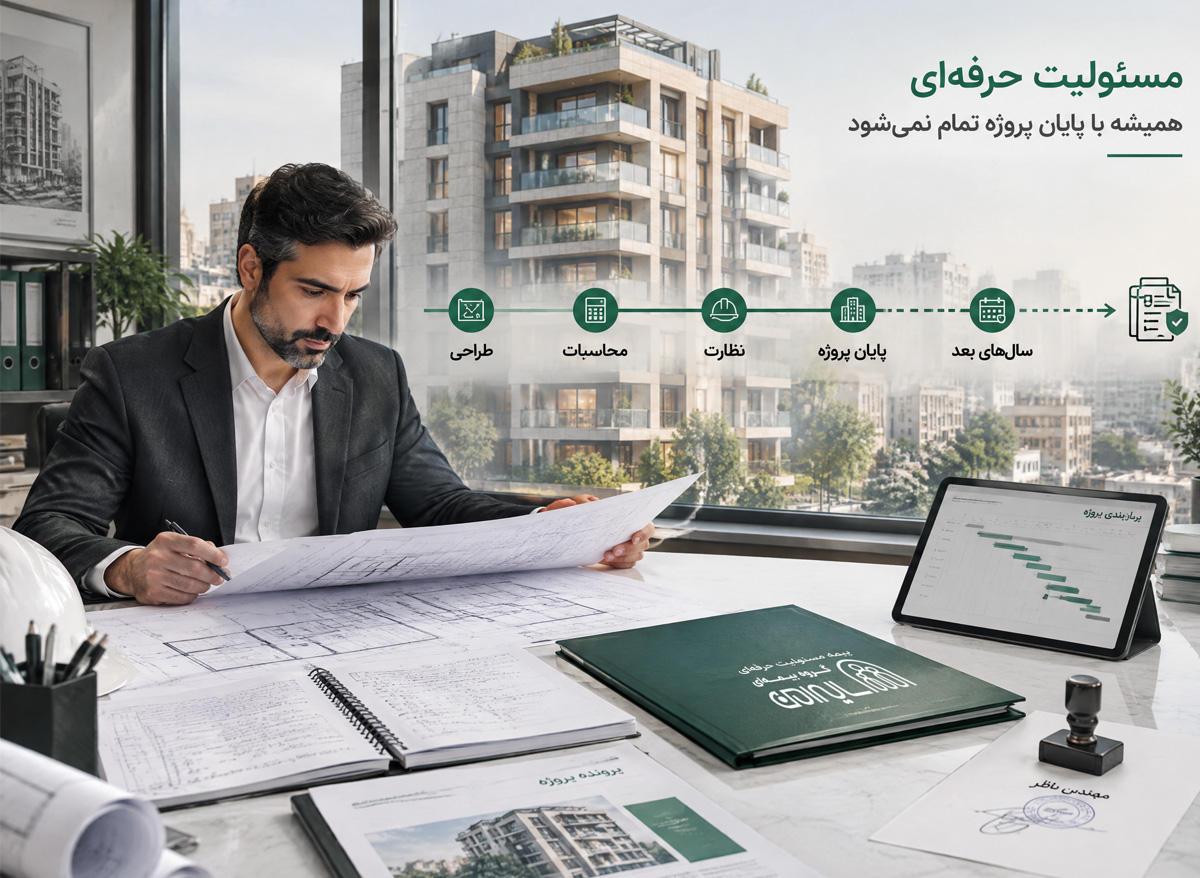
در مهندسی ساختمان، مسئولیت مهندسان ناظر، طراح، محاسب و مجری هم از قواعد عمومی مسئولیت مدنی و هم از قانون نظام مهندسی و کنترل ساختمان و مقررات ملی ساختمان ناشی میشود. این مسئولیت شامل خسارات جانی و مالی به کارگران و اشخاص ثالث است.
نکتهای که کمتر به آن توجه میشود، نبود مرز زمانی روشن است. مبحث بیستودوم مقررات ملی ساختمان قرار بوده عمر مفید ساختمان و مسئولیتهای مرتبط را مشخص کند، اما هنوز بهطور کامل اجرایی نشده است. بنابراین مهندس ناظر یا طراح ممکن است سالها پس از پایان پروژه با ادعای خسارت روبهرو شود.
چرا ریسک حرفهای شخصی است؟
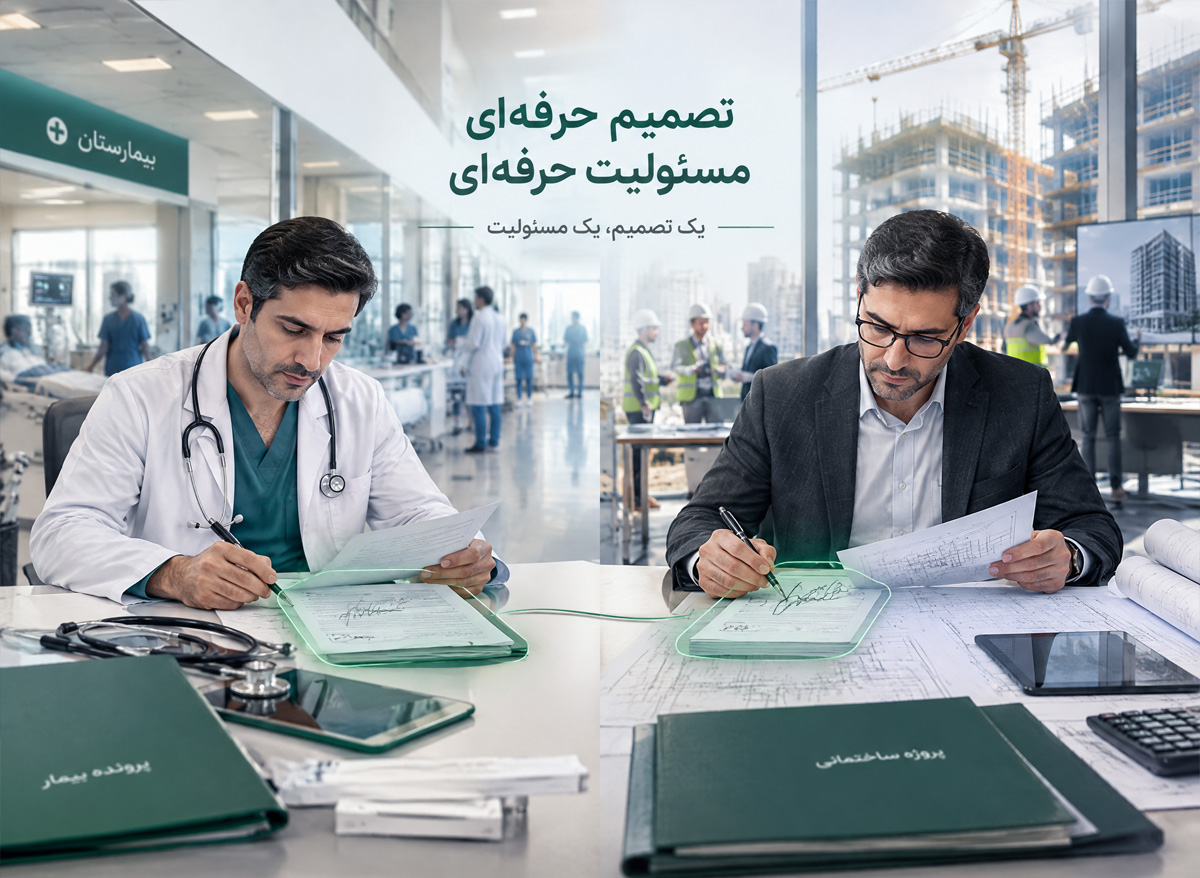
در بسیاری از مشاغل، پیامد اشتباه بیشتر متوجه سازمان است. در پزشکی و مهندسی، مسئولیت معمولاً شخصی است و متوجه همان فردی میشود که تصمیم گرفته یا امضا کرده است. حتی در یک بیمارستان بزرگ یا پروژهای با کارفرمای معتبر، ریسک نهایی میتواند بر دوش فرد بماند، مگر اینکه جداگانه پوشش داده شده باشد.
مقایسه ریسک در دو حوزه
| معیار |
پزشکی و درمان |
مهندسی ساختمان |
| نوع ریسک |
قصور پزشکی، دیه، نقص عضو |
نقص طراحی، نظارت یا اجرا و خسارت جانی/مالی |
| زمان بروز ادعا |
معمولاً نزدیک به زمان درمان |
ممکن است سالها پس از پروژه |
| مرجع رسیدگی |
نظام پزشکی، پزشکی قانونی، دادگاه |
نظام مهندسی، کارشناسان رسمی، دادگاه |
| ماهیت مسئولیت |
شخصی |
شخصی و گاهی مشترک با سایر عوامل پروژه |
بیمه مسئولیت حرفهای چه چیزی را پوشش میدهد؟
بسته به نوع بیمهنامه، این بیمه معمولاً موارد زیر را تا سقف تعهدات پوشش میدهد:
- هزینههای دفاع حقوقی
- هزینههای پزشکی ذینفعان
- غرامت مالی، دیه یا خسارت نقص عضو، پس از احراز مسئولیت بیمهگذار توسط مرجع صالح
مثل هر بیمه دیگری، استثنائاتی هم وجود دارد. خسارتهای عمدی یا ناشی از تخلف آگاهانه پوشش داده نمیشوند. همچنین سقف تعهدات باید با نوع و حجم فعالیت واقعی فرد متناسب باشد، نه یک عدد یکسان برای همه.
چالشها و راهکارها
- چالش: انتخاب سقف تعهد پایین برای کاهش حق بیمه. راهکار: تعیین سقف بر اساس حجم و نوع کار واقعی.
- چالش: ناآگاهی از استثنائات. راهکار: مطالعه شرایط عمومی و خصوصی بیمهنامه پیش از خرید.
- چالش: بهروز نکردن بیمهنامه با رشد فعالیت. راهکار: بازبینی سالانه سقف تعهدات.
نکته کارشناسی سایه امن
ریسک حرفهای با نادیده گرفتن از بین نمیرود. فقط تا روز تشکیل یک پرونده واقعی دیده نمیشود. اگر بیمهنامه دارید، بررسی کنید سقف تعهدات آن با حجم واقعی فعالیت امروزتان همخوانی دارد یا نه.
جمعبندی
افزایش پروندههای قصور پزشکی و نبود سقف زمانی روشن برای مسئولیت مهندسان، دو دلیل مستقلاند که بیمه مسئولیت حرفهای را از یک الزام اداری به ابزار مدیریت ریسک شخصی تبدیل کردهاند. انتخاب درست پوشش، با سقف و شرایط متناسب با فعالیت واقعی، تفاوت اصلی را در روز پرونده رقم میزند.
اگر پزشک، عضو کادر درمان، مهندس ناظر، طراح یا محاسب هستید، میتوانید از سایه امن البرز مشاوره رایگان بگیرید یا فرم استعلام قیمت سایت را پر کنید تا همکاران ما با شما تماس بگیرند.
سایه امن، یک قدم جلوتر از ریسک.
سوالات متداول
۱. بیمه مسئولیت حرفهای پزشکان چه چیزهایی را پوشش میدهد؟
هزینههای دفاع حقوقی، دیه، خسارت نقص عضو و غرامت مالی را تا سقف تعهد بیمهنامه پوشش میدهد، به شرط احراز مسئولیت توسط مرجع صالح.
۲. آیا بیمه مسئولیت مهندسان ناظر الزامی است؟
الزام آن به نوع فعالیت و مقررات جاری بستگی دارد. در هر صورت، با توجه به شخصی بودن مسئولیت، تهیه آن توصیه میشود. وضعیت دقیق را از سازمان نظام مهندسی استعلام کنید.
۳. اگر پزشک یا مهندس در نهایت بیگناه شناخته شود، بیمه چه فایدهای دارد؟
بسته به شرایط بیمهنامه، هزینههای دفاع حقوقی میتواند حتی بدون محکومیت هم تحت پوشش باشد.
۴. آیا خسارتهای عمدی تحت پوششاند؟
خیر. خسارتهای عمدی یا ناشی از تخلف آگاهانه جزو استثنائاتاند.
۵. سقف تعهدات را چگونه انتخاب کنم؟
بر اساس نوع تخصص، حجم کار، نوع اقدامات پرخطر و ارزش پروژهها یا درمانها. بهتر است با مشاور بیمه صحبت کنید.
۶. بیمه مسئولیت حرفهای با بیمه مسئولیت مرکز درمانی یا شرکت فرق دارد؟
بله. بیمه مرکز یا شرکت لزوماً ریسک شخصی فرد را پوشش نمیدهد. وضعیت خود را بررسی کنید.
۷. آیا بیمهنامه را باید هر سال بازبینی کرد؟
بله. با تغییر حجم فعالیت یا نوع خدمات، سقف تعهد هم باید بهروز شود.
۸. چگونه قیمت بیمه مسئولیت حرفهای را بگیرم؟
از طریق فرم استعلام قیمت سایت سایه امن البرز یا مشاوره رایگان.

نظر شما