
سمیه شوریابی؛ بازار: در حالی که بازارهای انرژی با افت قیمت قابلتوجهی مواجه شدهاند، فلزات گرانبها در دوران پس از انتخابات ایالات متحده، نقش بازیگر اصلی در بازارهای مالی را ایفا میکنند. تغییر در معادلات کلان اقتصادی، از جمله تغییر در انتظارات نرخ بهره و تضعیف شاخص دلار، بستری را فراهم آورده که در آن طلا نه تنها یک پناهگاه امن، بلکه یک دارایی با پتانسیل رشد مجدد است.
دکتر بابک اسماعیلی استاد دانشگاه و پژوهشگر توسعه اقتصادی، در تحلیل ساختار فعلی بازار طلا اظهار داشت که ترکیب سه متغیر کلیدی، زمینه را برای تقویت قیمت طلا فراهم کرده است:
۱. کاهش فشارهای تورمی و تغییر در مسیر سیاستهای پولی فدرال رزرو.
۲. افت بازده واقعی اوراق خزانهداری آمریکا که جذابیت داراییهای سودآور را کاهش داده است.
۳. تضعیف شاخص دلار که مستقیماً بر قیمتگذاری جهانی طلا اثرگذار است.
وی همچنین خاطرنشان کرد که فشار خرید تنها از سوی معاملهگران جدید نیست، بلکه بستن موقعیتهای فروش (Short Covering) توسط معاملهگران پیشین، عاملی است که میتواند شتاب صعودی بازار را تشدید نماید.
بازگشت تقاضای سرمایهگذاری به طلا
طبق بررسیهای انجام شده، در دو ماه اخیر شاهد تغییر رفتار صندوقهای سرمایهگذاری هستیم. این کارشناس بازارهای مالی اظهار داشت: در حالی که پیشتر فشار فروش توسط صندوقهای پوشش ریسک (Hedge Funds) حاکم بود، اکنون صندوقهای قابل معامله مبتنی بر طلا (ETF) نقش جذب این فشارها را ایفا کردهاند.
وی معتقد است بهبود چشمانداز تکنیکال در کنار محرکهای بنیادی، نشانگر بازگشت احتمالی این صندوقها به سمت موقعیتهای خرید (Long) است که میتواند تقاضای نهادی را به سطح جدیدی برساند.
تحلیل تکنیکال و سطوح کلیدی قیمت
از منظر تحلیل نموداری، طلا توانسته است مقاومتهای استراتژیک، از جمله خط روند نزولی ماه آگوست در محدوده ۴,۰۳۲ دلار را با موفقیت پشت سر بگذارد. دکتر اسماعیلی در مورد سطوح بعدی هشدار داد:
* مقاومتهای هدف: سطوح ۴,۱۸۶ و ۴,۲۲۵ دلار.
* پیشبینی کوتاهمدت: عبور پایدار از این سطوح، روند صعودی را تثبیت میکند؛ با این حال، احتمال ورود بازار به فاز "تثبیت قیمت" (Consolidation) در کوتاهمدت، امری محتمل و منطقی است.
بررسی شکاف ارزش منصفانه (Fair Value Gap)
یکی از بحثبرانگیزترین مباحث فعلی، بازگشت قیمت طلا به زیر سطح "ارزش منصفانه" بر اساس مدلهای ریاضیاتی بلومبرگ است.
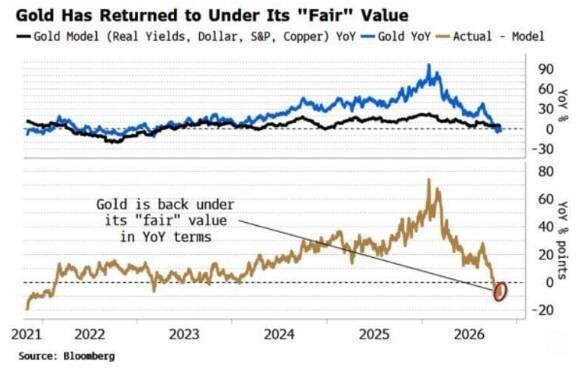
این کارشناس اقتصادی در تحلیل این پارادوکس اظهار داشت: برای نخستین بار از سال ۲۰۲۳، قیمت طلا به زیر ارزش منصفانه خود سقوط کرده است. این مدل که مبتنی بر متغیرهایی نظیر بازده واقعی اوراق، شاخص دلار، عملکرد S&P ۵۰۰ و قیمت مس است، نشان میدهد که رشد پرشتاب سالهای اخیر با حمایت متغیرهای بنیادی همخوانی کامل ندارد.
آیا این به معنای آغاز روند نزولی طلا است؟
دکتر اسماعیلی با رویکردی احتیاطآمیز و علمی، پاسخ این پرسش را رد کرد و افزود: بازگشت به زیر ارزش منصفانه لزوماً به معنای آغاز روند نزولی نیست، بلکه میتواند نشاندهنده پایان مرحله "رشد مبتنی بر هیجان" و ورود به مرحلهای باشد که در آن متغیرهای بنیادی، نقش تعیینکنندهتری ایفا میکنند. در واقع، این اتفاق میتواند منجر به تعادل مجدد بازار و ایجاد زمینهای برای یک رالی صعودی پایدارتر شود.
مدیریت ریسک و چشمانداز آتی
در بخش پایانی گزارش، دکتر اسماعیلی بر ضرورت توجه به ریسکهای پنهان تاکید کرد. وی خاطرنشان نمود که افت قیمت نفت بیش از آنکه حاصل صلح پایدار باشد، ناشی از خوشبینیهای سیاسی است. بنابراین ریسک بازگشت تنشهای ژئوپلیتیک میتواند مسیر نرخ بهره و بازده اوراق را تغییر داده و نوسانات طلا را به شدت افزایش دهد، کما اینکه بازار طلا اکنون در حساسترین مرحله خود قرار دارد؛ جایی که تلاقی سیاستهای پولی، نوسانات دلار و ریسکهای سیاسی، مسیر حرکت قیمت را تعیین خواهد کرد.
نظر شما