
به گزارش بازار، هر وکالتنامهای که به یک وکیل دادگستری داده میشود جزئی کمدیده دارد: تمبر مالیاتی. این تمبر نه دستمزد وکیل است و نه هزینهٔ دادگاه؛ علیالحساب مالیاتی است که قانون مالیاتهای مستقیم برای حقالوکاله تعیین کرده است. محاسبهٔ نادرست یا ابطالنشدن آن پیامد قانونی دارد و هم وکلا و هم موکلان بهتر است قاعدهٔ آن را بدانند. این گزارش مفاد مادهٔ ۱۰۳ را با مثال عددی مرور میکند.
تمبر مالیاتی چیست
طبق مادهٔ ۱۰۳ قانون مالیاتهای مستقیم، وکلای دادگستری و کسانی که در محاکم اختصاصی وکالت میکنند موظفاند رقم حقالوکاله را در وکالتنامهٔ خود بنویسند و معادل پنج درصد آن را بابت علیالحساب مالیاتی روی وکالتنامه تمبر الصاق و ابطال کنند. پس سه مفهوم باید از هم جدا شود: حقالوکاله که دستمزد توافقی وکیل است، تمبر که پنج درصد همان رقم بهعنوان پیشپرداخت مالیات است، و پرداختهای جداگانهای مثل سهم کانون یا مرکز وکلا که ربطی به این تمبر ندارند. روشن بودن رقم حقالوکاله از همان ابتدا هم به نفع موکل است و هم به نفع وکیل؛ نمونهٔ آمادهٔ قرارداد وکالت و حقالوکاله نشان میدهد این رقم و نحوهٔ پرداخت در قرارداد چگونه نوشته میشود.
فرمول و مثال عددی
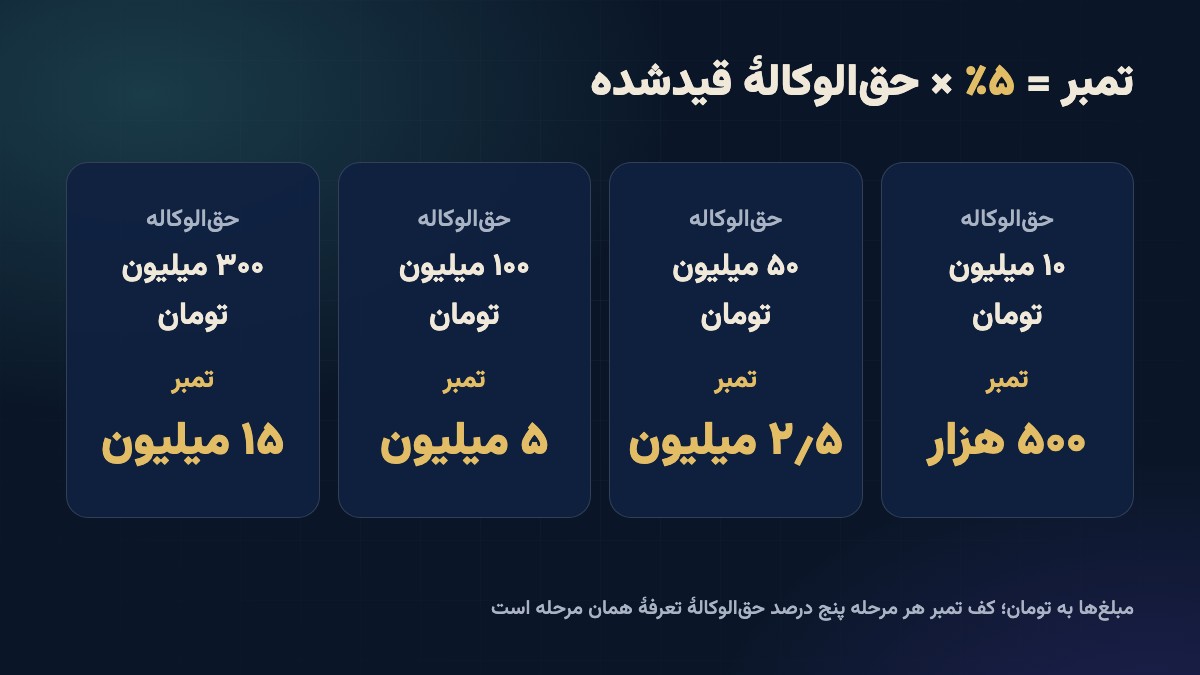
فرمول ساده است: پنج درصد حقالوکالهٔ قیدشده در وکالتنامه. چند مثال:
- حقالوکالهٔ ۱۰ میلیون تومان: تمبر ۵۰۰ هزار تومان
- حقالوکالهٔ ۵۰ میلیون تومان: تمبر ۲٫۵ میلیون تومان
- حقالوکالهٔ ۱۰۰ میلیون تومان: تمبر ۵ میلیون تومان
- حقالوکالهٔ ۳۰۰ میلیون تومان: تمبر ۱۵ میلیون تومان
برای محاسبهٔ سریع، محاسبهٔ آنلاین تمبر مالیاتی وکلا رقم قیدشده در وکالتنامه را به تومان میگیرد و پنج درصد آن را نشان میدهد؛ اگر حقالوکالهٔ تعرفهٔ همان مرحله را هم وارد کنید، حداقل قانونی نیز رعایت میشود.
حداقل تمبر برای هر مرحله
مادهٔ ۱۰۳ فقط به رقم قیدشده در وکالتنامه بسنده نکرده و برای مبلغ تمبر کفی تعیین کرده است. بند الف میگوید در دعاوی و اموری که خواستهٔ آنها مالی است، تمبر نباید کمتر از پنج درصد حقالوکالهٔ مقرر در تعرفه برای هر مرحله باشد. بند ب برای مواردی که موضوع وکالت مالی نیست، تعیین بهای خواسته قانوناً لازم نیست یا دعوا کیفری است و تعیین حقالوکاله با دادگاه است، پنج درصد حداقل حقالوکالهٔ مقرر در آییننامهٔ حقالوکاله را کف تمبر قرار داده است.
نتیجهٔ عملی این است که اگر حقالوکالهٔ توافقی از تعرفه کمتر باشد، تمبر همچنان بر پایهٔ تعرفه حساب میشود. برای دانستن حقالوکالهٔ تعرفهٔ یک پروندهٔ مشخص میتوان از محاسبهٔ حقالوکاله طبق تعرفه استفاده کرد.
هر مرحله جداست
مادهٔ ۱۰۳ حداقل تمبر را «برای هر مرحله» تعیین کرده است. پروندهای که از دادگاه نخستین به تجدیدنظر یا فرجام میرود چند مرحله دارد و کف تمبر هر مرحله بر پایهٔ حقالوکالهٔ تعرفهٔ همان مرحله سنجیده میشود؛ پس بهتر است هنگام تنظیم وکالتنامه روشن باشد وکالت کدام مرحلهها را در بر میگیرد.
اگر مطابق ماده عمل نشود
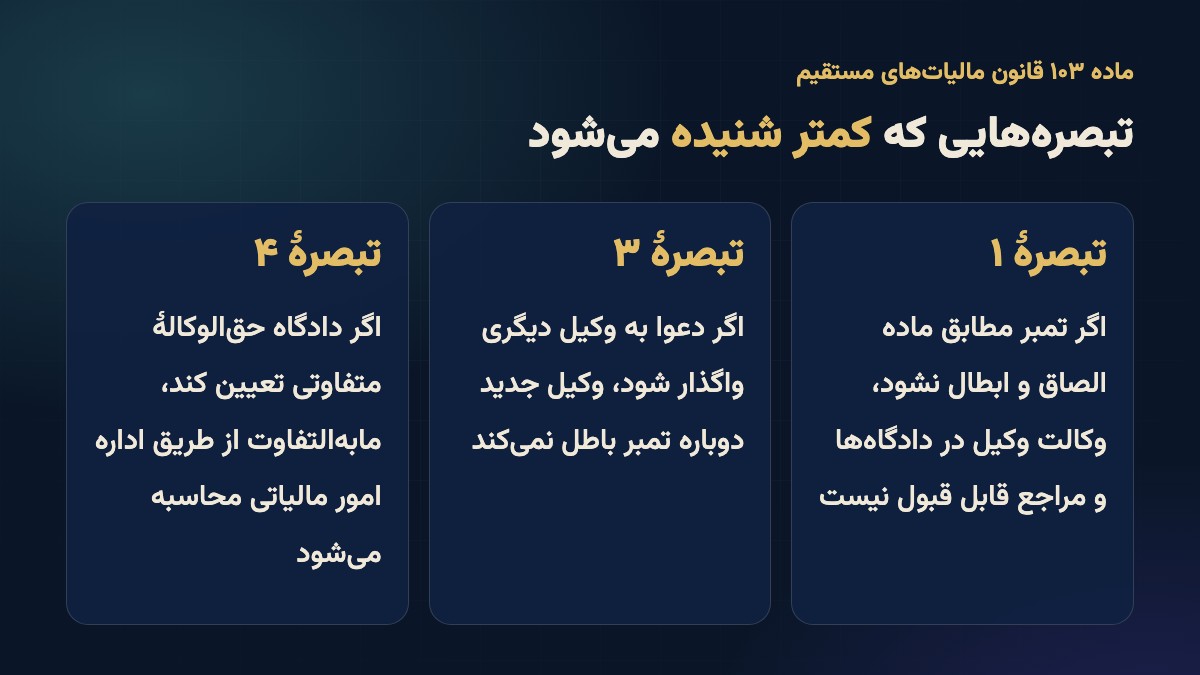
تبصرهٔ ۱ مادهٔ ۱۰۳ پیامد رعایتنکردن را صریح گفته است: در هر موردی که مطابق این ماده عمل نشده باشد، وکالت وکیل با رعایت قانون آیین دادرسی مدنی در هیچیک از دادگاهها و مراجع مربوط قابل قبول نخواهد بود. استثنا فقط وکالتهایی است که از طرف وزارتخانهها، مؤسسات و شرکتهای دولتی، شهرداریها و نهادهای وابسته به آنها ارجاع میشود و نیازی به ابطال تمبر ندارد.
تبصرههایی که کمتر شنیده میشود
سه تبصرهٔ دیگر در عمل کمتر دیده میشود، اما برای وکیل و موکل کاربرد دارد:
- تبصرهٔ ۳: اگر پس از ابطال تمبر، ادامهٔ دعوا به وکیل دیگری واگذار شود، وکیل جدید لازم نیست دوباره روی وکالتنامهٔ مربوط تمبر باطل کند.
- تبصرهٔ ۴: اگر دادگاه حقالوکاله یا خسارت حقالوکاله را بیشتر یا کمتر از مبلغی که مبنای ابطال تمبر بوده تعیین کند، مدیران دفتر دادگاه باید میزان مورد حکم قطعی را به اداره امور مالیاتی اطلاع دهند تا مابهالتفاوت محاسبه شود.
- تبصرهٔ ۲: وزارتخانهها، مؤسسات و شرکتهای دولتی و شهرداریها از حقالوکالهای که به وکلا میپردازند پنج درصد کسر میکنند و تا پایان ماه بعد به اداره امور مالیاتی محل میپردازند.
نکتهها برای وکیل و موکل
- رقم حقالوکاله باید در وکالتنامه نوشته شود؛ قانون این را صریح خواسته است.
- مبنای تمبر، رقم قیدشده است و کف آن پنج درصد حقالوکالهٔ تعرفهٔ همان مرحله.
- تمبر هر مرحله جداگانه محاسبه میشود.
- در عمل معمولاً موکل هزینهٔ تمبر را در قالب هزینهٔ پرونده میپردازد؛ بهتر است این موضوع پیش از امضا در قرارداد وکالت روشن شود.
- اگر دادگاه حقالوکالهٔ متفاوتی تعیین کند، مابهالتفاوت تمبر را اداره امور مالیاتی محاسبه میکند.
جمعبندی
تمبر مالیاتی وکالتنامه عددی ثابت نیست؛ به رقم قیدشدهٔ حقالوکاله، تعرفهٔ همان مرحله و نوع دعوا بستگی دارد. دانستن قاعدهٔ پنجدرصدی و کف آن، هم از اشتباه در محاسبه جلوگیری میکند و هم از قبولنشدن وکالتنامه. این گزارش جنبهٔ آموزشی دارد؛ برای یک پروندهٔ مشخص، متن روز قانون و تعرفهٔ جاری را بررسی کنید یا با وکیل و مشاور مالیاتی مشورت کنید.
نظر شما