
به گزارش بازار، در کسبوکارهای کوچک و معاملات روزمره، چک هنوز یکی از رایجترین ابزارهای پرداخت است. وقتی چکی برگشت میخورد یا پولی که قرض داده شده سر موعد پس داده نمیشود، طلبکار معمولاً با یک پرسش روبهرو است: از کجا شروع کنم؟ پاسخ این پرسش به نوع سند، زمان اقدام و مدارکی که در دست دارید بستگی دارد. انتخاب مسیر اشتباه میتواند ماهها وقت و هزینه را هدر دهد.
قدم اول: گواهی عدم پرداخت
هر اقدام قانونی برای چک برگشتی با یک سند شروع میشود: گواهی عدم پرداخت. وقتی چک را به بانک ارائه میکنید و موجودی حساب صادرکننده کافی نیست، بانک این گواهی را صادر میکند. برای چکهای صیادی، ثبت و تأیید چک در سامانهٔ صیاد هم اهمیت دارد؛ دریافتکنندهٔ چک باید آن را در سامانه ثبت و تأیید کند تا انتقال و وصول آن با مشکل روبهرو نشود.
تاریخ ارائهٔ چک به بانک را هم دستکم نگیرید. برخی حقوق دارنده، از جمله امکان شکایت کیفری، به ارائهٔ چک در مهلت قانونی وابسته است.
سه مسیر قانونی وصول چک
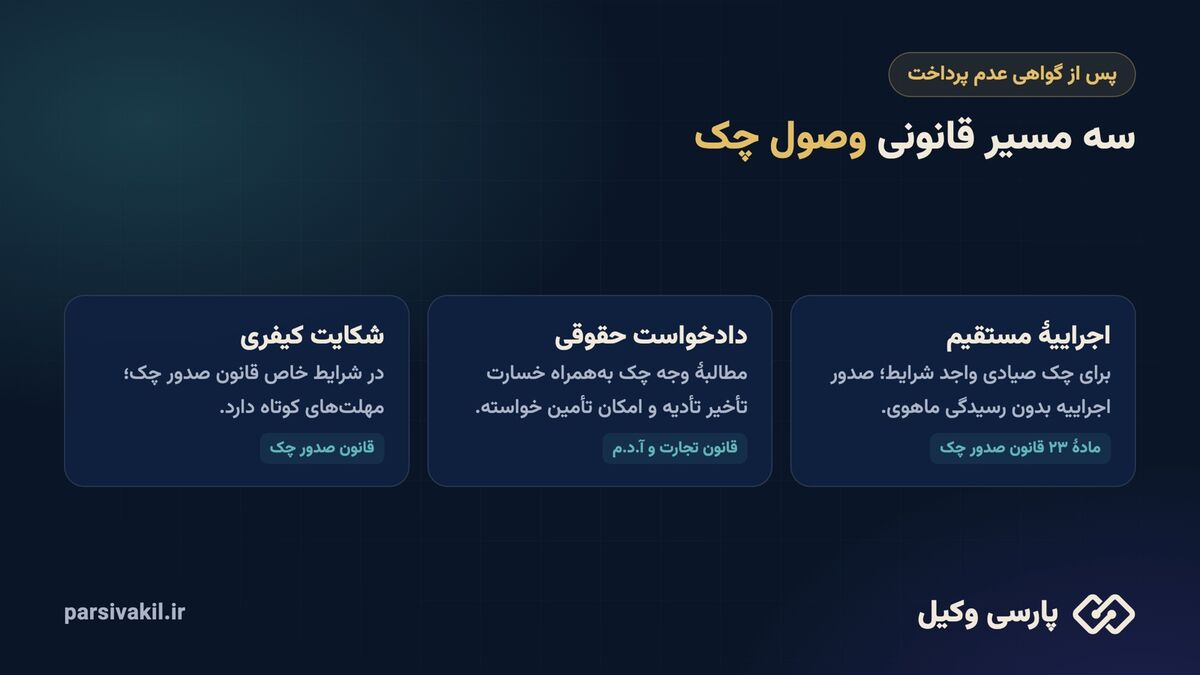
پس از دریافت گواهی عدم پرداخت، سه راه پیش روی دارندهٔ چک است:
۱. اجراییهٔ مستقیم: طبق مادهٔ ۲۳ قانون صدور چک، برای چک صیادی که شرایط قانونی را دارد، دارنده میتواند بدون طرح دعوای کامل و رسیدگی ماهوی، درخواست صدور اجراییه کند. این مسیر معمولاً سریعتر است، اما همهٔ چکها مشمول آن نیستند؛ برای نمونه چکی که با شرط یا بابت تضمین صادر شده، شرایط ویژهای دارد.
۲. دادخواست حقوقی: اگر چک شرایط اجراییهٔ مستقیم را نداشته باشد، یا دارنده بخواهد ظهرنویسان را هم طرف دعوا قرار دهد، مسیر دادخواست مطالبهٔ وجه چک باز است. در این مسیر میتوان خسارت تأخیر تأدیه و هزینهٔ دادرسی را هم مطالبه کرد و با درخواست تأمین خواسته، اموال صادرکننده را پیش از صدور حکم توقیف کرد. ساختار و بخشهای لازم این سند در راهنمای دادخواست مطالبه وجه چک با نمونه توضیح داده شده است.
۳. شکایت کیفری: صدور چک بلامحل در شرایطی که قانون صدور چک تعیین کرده، جرم است. طبق مادهٔ ۱۱ این قانون، دارنده باید چک را ظرف شش ماه از تاریخ صدور به بانک ارائه کرده باشد و شکایت را هم ظرف شش ماه از تاریخ صدور گواهی عدم پرداخت مطرح کند. چکهای سفیدامضا، مشروط، تضمینی و وعدهدار طبق مادهٔ ۱۳ همین قانون جنبهٔ کیفری ندارند و فقط از مسیر حقوقی قابل پیگیریاند.
کدام مسیر را انتخاب کنیم
انتخاب مسیر به چند پرسش ساده بستگی دارد: چک صیادی است یا نه؟ گواهی عدم پرداخت دارد؟ چه مدت از تاریخ صدور گذشته؟ آیا ظهرنویس دارد؟ آیا صادرکننده مال قابل توقیف دارد؟ پاسخ این پرسشها، مسیر سریعتر و کمهزینهتر را مشخص میکند. در بسیاری از پروندهها، مسیر حقوقی و کیفری همزمان قابل پیگیری است؛ اما مطالبهٔ وجه چک، در نهایت از مسیر حقوقی یا اجراییه انجام میشود.
خسارت تأخیر تأدیه؛ ارزش پول را پس بگیرید
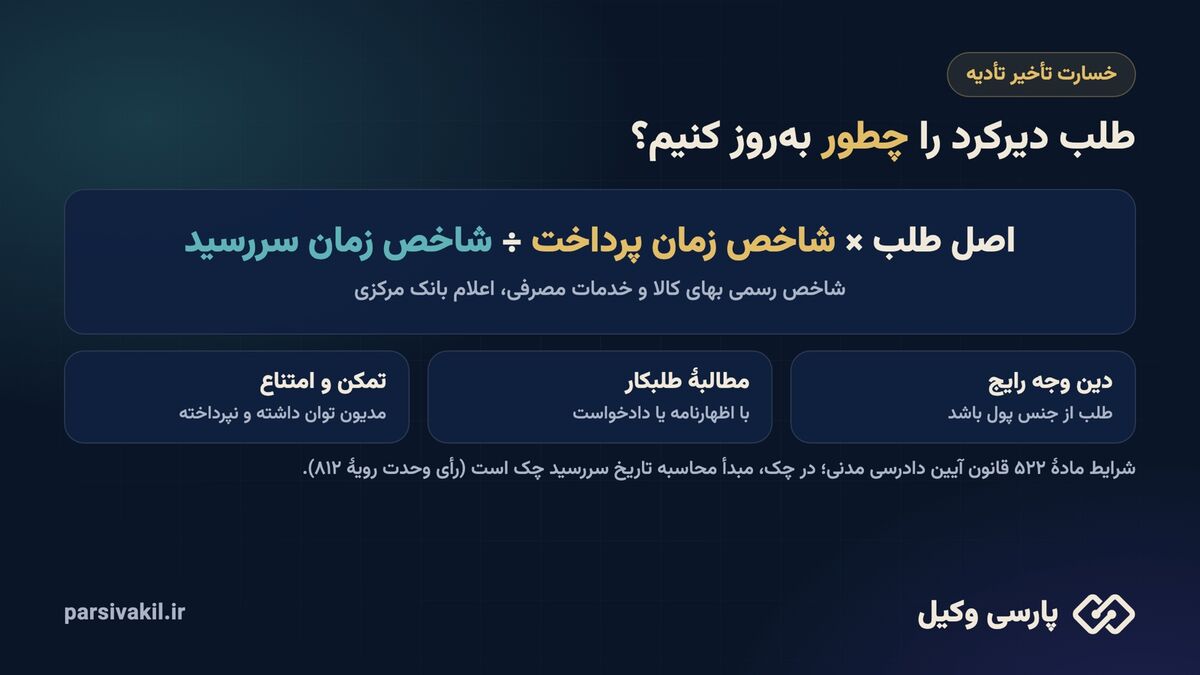
پولی که امروز پس داده میشود، همان ارزش روز سررسید را ندارد. قانون این کاهش ارزش را به رسمیت شناخته است. طبق مادهٔ ۵۲۲ قانون آیین دادرسی مدنی، در دعاوی که موضوع آن دین از نوع وجه رایج است، اگر طلبکار دین را مطالبه کرده باشد، بدهکار با وجود توانایی از پرداخت خودداری کند و شاخص قیمت سالانه تغییر فاحش کرده باشد، دادگاه مبلغ را به نسبت تغییر شاخص بهروز میکند. شاخص مبنای محاسبه، شاخص رسمی بهای کالا و خدمات مصرفی است که بانک مرکزی اعلام میکند.
فرمول کلی ساده است: اصل طلب ضرب در شاخص زمان پرداخت، تقسیم بر شاخص زمان سررسید. در مورد چک، مبدأ محاسبهٔ خسارت تأخیر، تاریخ سررسید چک است؛ موضوعی که رأی وحدت رویهٔ شمارهٔ ۸۱۲ دیوان عالی کشور هم آن را تأیید کرده است.
برای برآورد عدد پیش از ثبت دادخواست، ابزار محاسبه خسارت تأخیر تأدیه با وارد کردن مبلغ و تاریخ سررسید و پرداخت، مبلغ بهروزشده را بر پایهٔ شاخص بانک مرکزی نشان میدهد. داشتن این عدد در مذاکرهٔ سازش هم کمک میکند؛ طلبکار میداند در ازای پرداخت فوری، از چه مبلغی میگذرد.
طلب بدون چک؛ قرض با رسید و بدون رسید
همهٔ طلبها با چک ایجاد نمیشوند. پولی که به دوست یا همکار قرض داده میشود، گاهی هیچ سندی ندارد. قانون مدنی در این زمینه چند قاعدهٔ مهم دارد:
- رسید دستنویس سند است: طبق مادهٔ ۱۳۰۱ قانون مدنی، امضای روی هر نوشته بر ضرر امضاکننده دلیل است. رسید سادهای که گیرندهٔ پول امضا کرده، در دادگاه قابل استناد است.
- پرداخت بدون رسید هم بیپشتوانه نیست: طبق مادهٔ ۲۶۵ قانون مدنی، هر کس مالی به دیگری بدهد ظاهر در عدم تبرع است؛ یعنی فرض بر این است که پول هدیه نبوده و گیرنده باید خلاف آن را ثابت کند. واریز بانکی با شرح «قرض» این اثبات را سادهتر میکند.
- قرض باید به همان مقدار برگردد: طبق قانون مدنی، قرضگیرنده مثل همان مال را برمیگرداند.
پیش از دادن هر قرضی، یک رسید ساده بنویسید که نام و کد ملی طرفین، مبلغ به عدد و حروف، تاریخ، علت پرداخت و زمان بازپرداخت در آن آمده باشد. قالب آمادهٔ متن رسید پول و قرضنامه این موارد را دارد و خروجی Word میدهد.
اظهارنامه؛ تاریخ مطالبه را ثبت کنید
پیش از طرح دعوا، فرستادن اظهارنامه به بدهکار دو فایده دارد: هم مطالبهٔ رسمی طلب ثبت میشود که یکی از شرایط خسارت تأخیر تأدیه است، و هم گاهی بدهکار پیش از رسیدن کار به دادگاه، برای پرداخت یا سازش اقدام میکند.
نکتههای پایانی برای طلبکاران
- چک برگشتی را هرچه زودتر پیگیری کنید؛ مهلتهای کیفری کوتاهاند.
- گواهی عدم پرداخت و اصل چک را نزد خود نگه دارید.
- اگر صادرکننده مال قابل توقیف دارد، تأمین خواسته را همزمان با دادخواست درخواست کنید.
- مبلغ خسارت تأخیر را پیش از مذاکره محاسبه کنید.
- برای قرضهای بدون چک، رسید و واریز بانکی با شرح روشن، پشتوانهٔ اصلی شماست.
جمعبندی
وصول طلب، بیش از آنکه به سرعت عمل وابسته باشد، به انتخاب درست مسیر وابسته است. شناختن تفاوت اجراییه، دادخواست و شکایت کیفری، محاسبهٔ درست خسارت تأخیر و داشتن سند معتبر، سه عاملی است که طلبکار را در جایگاه قویتری قرار میدهد. در پروندههای پیچیده یا مبالغ بزرگ، مشورت با متخصص پیش از اقدام، هزینهٔ کمتری از اصلاح یک اقدام اشتباه دارد.
نظر شما