
به گزارش بازار، پیادهسازی دقیق بخشنامههای مالیاتی جدید برای مودیان حقوقی، تنها راه جلوگیری از ابهام در محاسبه مالیات و جریمههای ناشی از عدم انطباق با قوانین است. تغییر در سقف درآمدها و اصلاحات مربوط به ماده ۱۴ مکرر قانون مالیاتهای مستقیم، دقت در بررسی ابلاغیهها را به یک ضرورت عملیاتی تبدیل میکند.
تغییرات سال جدید در قوانین، مدیریت اظهارنامهها را با چالشهای جدیدی روبهرو کرده است. اگر مودیان نسبت به بررسی تغییرات در معافیتها یا روشهای جدید محاسبه مالیات کوتاهی کنند، احتمال بروز خطا در پروندههای مالیاتی افزایش مییابد. ابلاغیههای جدید معمولا با تغییر در نحوه رسیدگی به درآمدهای مشمول مالیات همراه است که نیاز به دسترسی سریع به متن دقیق قوانین دارد.
مدیریت ریسک در این دوران، مستلزم داشتن ابزاری است که بخشنامهها را بهصورت دستهبندی شده و طبقهبندی شده در اختیار حسابداران قرار دهد. دسترسی به منابعی که بخشنامهها را بر اساس موضوع یا تاریخ انتشار تفکیک میکنند، از بروز خطاهای محاسباتی جلوگیری میکند.
ریسکهای ناشی از تغییر قوانین مالیاتی سال جدید
عدم تطبیق با تغییرات قوانین مالیاتی سال جدید مستقیما منجر به تحمیل جریمههای سنگین و ابطال اعتبار مالیاتی مودیان میشود. هرگونه خطا در محاسبه مالیات بر اساس نرخهای جدید یا نادیده گرفتن معافیتهای ابلاغی، پروندههای مالیاتی را در معرض بازرسیهای سختگیرانه قرار میدهد.
تغییرات مقررات در سال جاری، فضای حسابداری را با چالشهای عملیاتی جدیدی روبرو کرده است. سازمان امور مالیاتی با اصلاح سقف درآمدها و تغییر در نحوه محاسبه برخی بندها، دقت در پیگیری بخشنامههای مالیاتی را به یک ضرورت برای حفظ سلامت مالی کسبوکار تبدیل کرده است.
- بروز خطا در ثبت اظهارنامهها به دلیل عدم آگاهی از تغییر نرخهای مالیاتی.
- از دست رفتن فرصتهای قانونی در صورت عدم توجه به تمدید مهلت اظهارنامه.
- تحمیل جریمههای دیرکرد و عدم انطباق با دستورالعملهای جدید سامانه مودیان.
- ریسک ابطال اعتبار بخشنامه در صورت استفاده از قواعد منسوخ و قدیمی.
مدیریت دقیق این ریسکها نیازمند دسترسی لحظهای به آخرین ابلاغیهها است. استفاده از ابزارهای هوشمند برای دسترسی به بخشنامههای مالیاتی به حسابداران کمک میکند تا بدون اتلاف وقت، از بروز خطاهای محاسباتی جلوگیری کنند.
مقایسه انواع ابزارهای اطلاعرسانی مالیاتی
تفاوت اصلی روشهای اطلاعرسانی در سرعت دسترسی به اطلاعات و دقت در تفکیک موضوعی برای جلوگیری از جریمههای مالیاتی است. روشهای سنتی بر جستجوی دستی در وبسایتهای دولتی تکیه دارند، در حالی که ابزارهای مدرن با دستهبندی خودکار، زمان لازم برای تحلیل اصلاحات مالیاتی سال ۱۴۰۵ را کاهش میدهند.
| شاخص مقایسه |
منابع رسمی و سنتی |
پلتفرمهای هوشمند و مدرن |
| منشأ اطلاعات |
وبسایت سازمان امور مالیاتی |
دیتابیسهای طبقهبندیشده و یکپارچه |
| نحوه دسترسی |
جستجوی دستی و تکتک بررسیها |
فیلترهای پیشرفته و جستجوی سریع |
| سرعت دریافت |
بستگی به انتشار و بررسی دستی دارد |
اعلانهای آنی و لحظهای |
| ساختار محتوا |
متن خام و بدون دستهبندی موضوعی |
تفکیکشده بر اساس تگ و موضوع |
| کاربرد اصلی |
تأیید نهایی و استناد قانونی |
جستجوی بخشنامهها |
| مناسب برای |
بررسیهای موردی و محدود |
مدیریت مستمر و روزانه مودیان |
انتخاب روش مناسب، تعیینکننده میزان دقت در محاسبه مالیات و انطباق با قوانین جدید است. استفاده از ابزارهای دیجیتال که بخشنامههای مالیاتی را بر اساس موضوع یا تاریخ دستهبندی میکنند، ریسک خطای انسانی را در محاسبات سال جدید به شدت کاهش میدهد.
معیارهای انتخاب منبع معتبر برای دریافت بخشنامهها
انتخاب یک منبع معتبر مستلزم بررسی سرعت انتشار، دقت طبقهبندی و قابلیت جستجوی دقیق در میان انبوه اسناد است. برای کاهش خطای محاسباتی، دسترسی به بخشنامههای مالیاتی باید از طریق پلتفرمهای یکپارچه و دارای فیلترهای موضوعی صورت گیرد.
- بررسی صحت اعتبار اسناد و وضعیت معتبر بودن آنها.
- شناسایی سریع نحوه استعلام بخشنامه مالیاتی از طریق شماره یا تاریخ.
- قابلیت دسترسی به بخشنامههای مالیاتی بر اساس تگهای تخصصی.
پلتفرمهای هوشمند با تفکیک دقیق موضوعی، فرآیند بررسی قوانین را برای حسابداران تسهیل میکنند.
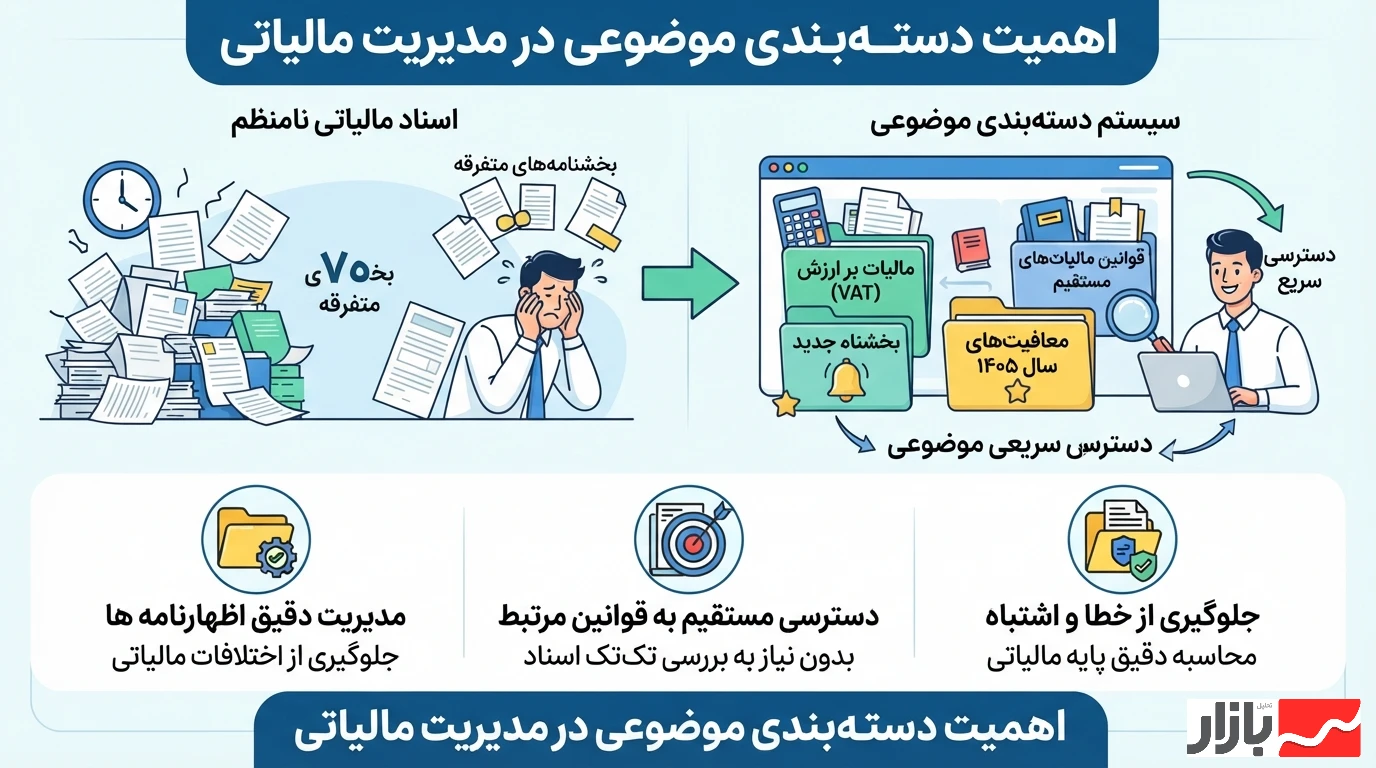
اهمیت دستهبندی موضوعی در مدیریت مالیاتی
تفکیک اسناد بر اساس موضوع، سرعت یافتن بخشنامههای مرتبط با حوزههای خاص مانند مالیات بر ارزش افزوده را برای حسابداران افزایش میدهد. دسترسی به دستهبندیهای منظم مانع از خلط مبحث میان قوانین عمومی و دستورالعملهای تخصصی میشود. این ساختار باعث میشود مودیان بدون نیاز به بررسی تکتک اسناد، مستقیما به سراغ قوانین مربوط به حوزه فعالیت خود بروند.
بررسی دقیق معافیتهای مالیاتی سال ۱۴۰۵ نیازمند دسترسی به پوشههای مجزا برای هر نوع ماده قانونی است. نبود این تفکیک، احتمال اشتباه در محاسبه پایه مشمول مالیات را بالا میبرد. اگر یک بخشنامه جدید درباره تغییر نرخهای مالیاتی صادر شود، یافتن آن در میان انبوه ابلاغیههای مربوط به دیوان عدالت اداری یا قوانین عمومی، زمانبر و مستعد خطا است.
دسترسی به آرشیوهای طبقهبندیشده، مدیریت دقیق اظهارنامهها را ممکن میسازد. ابزارهای مدرن با ایجاد تگهای موضوعی، فرآیند جستجو را از حالت دستی به حالت هوشمند تغییر میدهند. این دقت در سازماندهی اطلاعات، از بروز اختلافات مالیاتی ناشی از عدم آگاهی از آخرین تغییرات مقررات جلوگیری میکند.
پیشگیری از جریمه با استفاده از ابزارهای هوشمند
دسترس مستقیم به پایگاههای دادهی طبقهبندیشده، مانع از بروز خطاهای محاسباتی در تنظیم اظهارنامه عملکرد میشود. ابزارهای هوشمند با فیلتر کردن اطلاعات، زمان لازم برای جستجوی دستی در میان هزاران فایل را حذف میکنند.
- سیستمهای هوشمند با تحلیل تغییرات در قوانین جدید سامانه مودیان، احتمال انطباق با قواعد تازه را افزایش میدهند.
- جستجوی سریع در میان بخشنامههای مالیاتی، از ابطال اعتبار مالیاتی ناشی از عدم آگاهی از تغییرات سقف درآمدها جلوگیری میکند.
- اعلانهای لحظهای، زمان کافی برای اصلاح دادهها پیش از ارسال نهایی به سازمان امور مالیاتی را فراهم میسازد.
- دستهبندی موضوعی اسناد، فرآیند رسیدگی به پروندههای مالیاتی را بدون نیاز به بررسی تکتک ابلاغیهها تسریع میکند.
دسترسی به آخرین بخشنامههای مالیاتی از طریق پلتفرمهای تخصصی، دقت در انطباق با مقررات جدید را تضمین میکند.
سوالات متداول
آخرین بخشنامههای مالیاتی سال ۱۴۰۵ چیست؟
بخشنامههای مالیاتی سال ۱۴۰۵ شامل دستورالعملهای جدیدی نظیر تمدید مهلت تسلیم اظهارنامه مالیات بر درآمد صاحبان مشاغل و بخشنامههای مربوط به تفویض اختیار تقسیط است. این اسناد جدید برای مدیریت دقیق فرآیند پرداخت مالیات مقطوع تبصره ماده ۱۰۰ و انطباق با قوانین جدید تدوین شدهاند.
معافیتهای مالیاتی جدید شامل چه مواردی میشود؟
معافیتهای مالیاتی جدید شامل چه مواردی میشود؟ تغییر در سقف درآمد مشمول مالیات و اصلاح نرخهای معافیت برای برخی گروههای شغلی، از جمله اصلیترین تغییرات سال جاری است. این اصلاحات بر پایه بخشنامههای جدید برای حمایت از بخشهای خاص و تعدیل فشار مالیاتی بر مودیان صورت گرفته است. برخی از این تغییرات مستقیما بر پایه درآمد مشمول و معافیتهای مربوط به مشاغل کوچک و متوسط اعمال میشود.

نظر شما