سمیه شوریابی؛ بازار: شهرام شهبازی، کارشناس و تحلیلگر برجسته بازار سرمایه، با اشاره به عملکرد شرکتهای فولادی تأکید کرد که رشد درآمد ریالی این شرکتها لزوماً به معنای افزایش تولید نیست و برای تحلیل دقیقتر باید اثر افزایش مقدار فروش، رشد نرخ محصولات و تغییر ترکیب فروش از یکدیگر تفکیک شود.
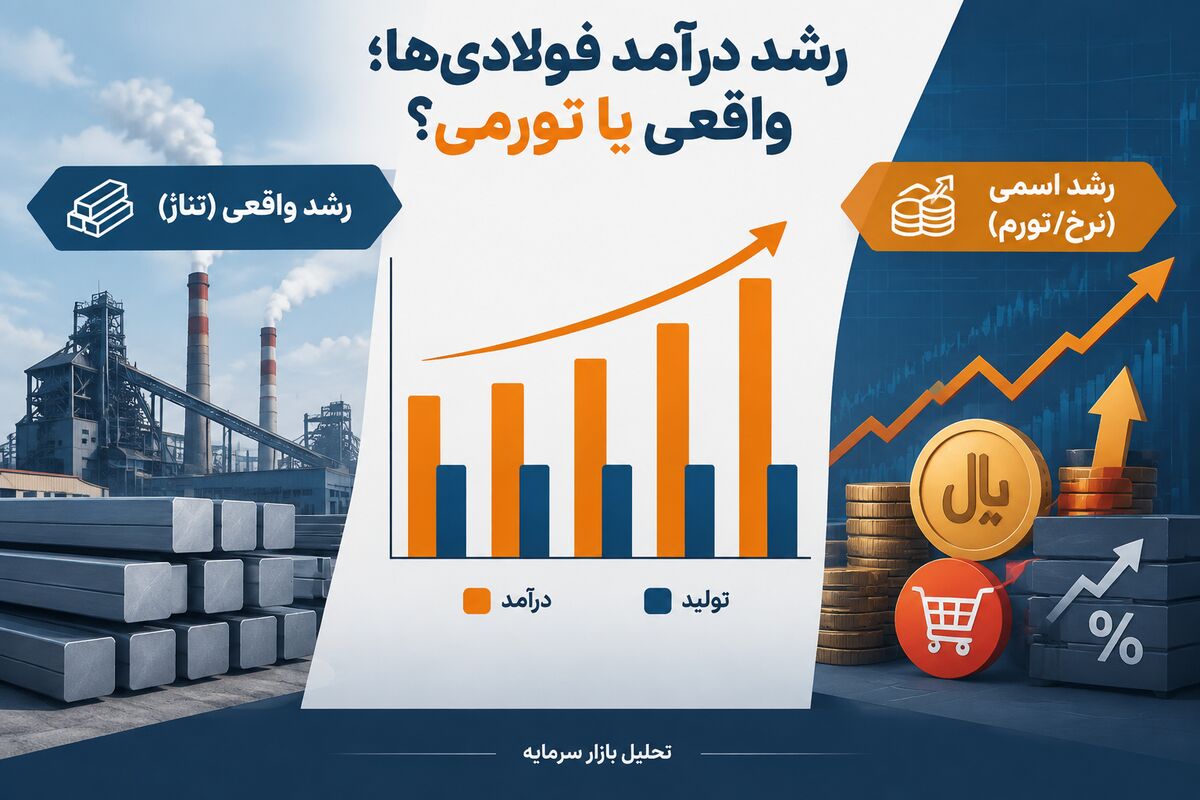
شهبازی بیان کرد: رشد درآمد شرکتهای فولادی را باید به دو بخش رشد واقعی و رشد اسمی تقسیم کرد. رشد واقعی زمانی رخ میدهد که مقدار تولید یا فروش شرکت افزایش یابد؛ در حالیکه رشد اسمی عمدتاً از افزایش نرخ فروش، تورم، رشد نرخ ارز و قیمتهای جهانی ناشی میشود.
وی افزود: در سالهای اخیر، بخش قابلتوجهی از رشد درآمد شرکتهای فولادی در ایران از محل افزایش نرخ فروش ایجاد شده است و نمیتوان همه این رشد را به افزایش تولید یا توسعه عملیات نسبت داد. البته وضعیت شرکتها یکسان نیست و برخی بنگاهها همزمان با رشد درآمد، افزایش حجم تولید و صادرات را نیز تجربه کردهاند.
رشد درآمد چگونه تحلیل میشود؟
این کارشناس ارشد بازار سرمایه با اشاره به مبنای تحلیل درآمد شرکتهای فولادی عنوان کرد: بهصورت تقریبی میتوان گفت رشد درآمد از سه بخش اصلی تشکیل میشود؛ رشد مقدار فروش، رشد نرخ فروش و اثر تغییر ترکیب محصول.
به گفته او، افزایش سهم محصولات با ارزش افزوده بالاتر، رشد صادرات یا تغییر بازار هدف میتواند حتی بدون افزایش چشمگیر تولید، درآمد شرکت را تحت تأثیر قرار دهد.
شهبازی برای توضیح تفاوت میان رشد واقعی و اسمی، مثالی ساده مطرح کرد و گفت: چنانچه یک شرکت در سال گذشته یک میلیون تن محصول را با نرخ ۲۰ میلیون تومان به فروش رسانده باشد، درآمد آن ۲۰ هزار میلیارد تومان خواهد بود. اگر در سال جاری همان یک میلیون تن را با نرخ ۳۰ میلیون تومان بفروشد، درآمد به ۳۰ هزار میلیارد تومان میرسد. در این حالت درآمد ۵۰ درصد افزایش یافته، اما مقدار فروش هیچ تغییری نکرده است؛ بنابراین کل رشد درآمد از افزایش نرخ فروش حاصل شده است.
رشد درآمد در برخی شرکتها بدون افزایش تولید
وی با اشاره به عملکرد برخی شرکتهای فولادی اظهار داشت: در بعضی شرکتها رشد درآمد در شرایطی اتفاق افتاده که تولید یا فروش مقداری کاهش داشته است. برای نمونه، در گزارش عملکرد فولاد سیرجان ایرانیان، درآمد یک دوره ۶۲ درصد افزایش یافته، اما تولید ۱۶ درصد و فروش مقداری ۳۱ درصد کاهش داشته است.
شهبازی ادامه داد: در چنین شرایطی، عامل اصلی رشد درآمد را باید در افزایش نرخ فروش محصولات، بهویژه شمش، جستوجو کرد؛ نه در افزایش حجم عملیات شرکت.
صادرات و افزایش حجم فروش؛ نشانه رشد عملیاتی
این تحلیلگر برجسته بازار سرمایه در مقابل، به عملکرد شرکتهایی اشاره کرد که رشد درآمد آنها با بهبود شاخصهای عملیاتی همراه بوده است. او گفت: در برخی شرکتها، افزایش درآمد با رشد فروش مقداری و توسعه صادرات همراه شده است. برای مثال، صبا فولاد خلیج فارس در یک دوره گزارششده، افزایش فروش مقداری و حضور بیشتر در بازارهای صادراتی را از عوامل مهم رشد درآمد اعلام کرده است.
به گفته شهبازی، در چنین نمونههایی، بخشی از افزایش درآمد ناشی از رشد واقعی کسبوکار است؛ زیرا شرکت علاوه بر افزایش نرخ فروش، توانسته حجم فروش و بازارهای هدف خود را نیز توسعه دهد.
محدودیت انرژی، مانع رشد واقعی تولید
شهبازی درباره وضعیت کلی صنعت فولاد ایران عنوان کرد: در سالهای تورمی، افزایش نرخ فروش معمولاً سهم بیشتری در رشد درآمد شرکتها دارد، در حالیکه رشد مقدار تولید به شرایط عملیاتی هر شرکت وابسته است و معمولاً محدودتر اتفاق میافتد.
وی محدودیت برق و گاز، نزدیک شدن برخی شرکتها به ظرفیت اسمی، رکود نسبی مصرف داخلی و محدودیتهای تجاری و صادراتی را از مهمترین عوامل محدودکننده رشد واقعی تولید دانست و افزود: در صنعت فولاد ایران، اگرچه ظرفیت تولید بالایی ایجاد شده است، اما محدودیتهای انرژی در مقاطع مختلف باعث شده افزایش ارزش فروش همیشه به معنای رشد تولید نباشد.
پنج شاخص برای تشخیص رشد واقعی شرکتها
این کارشناس بازار سرمایه تأکید کرد که برای ارزیابی عملکرد واقعی یک شرکت فولادی، بررسی درآمد بهتنهایی کافی نیست. به گفته او، باید دستکم پنج شاخص در کنار یکدیگر بررسی شود:
- تناژ تولید سالانه
- مقدار فروش داخلی و صادراتی
- نرخ فروش هر تن محصول
- حاشیه سود ناخالص
- رشد سود واقعی پس از تعدیل اثر تورم
شهبازی در تشریح این موضوع گفت: چنانچه درآمد یک شرکت ۷۰ درصد رشد کند، اما تولید فقط ۵ درصد افزایش یابد و نرخ فروش ۶۵ درصد بالا برود، میتوان نتیجه گرفت که بخش عمده رشد درآمد، اسمی و ناشی از افزایش قیمت بوده است.
وی ادامه داد: اما اگر تولید شرکت ۳۰ درصد افزایش پیدا کند، فروش صادراتی توسعه یابد و حاشیه سود نیز حفظ شود، رشد ایجادشده بیشتر ماهیت عملیاتی و واقعی خواهد داشت.
جمعبندی
شهرام شهبازی در جمعبندی تحلیل خود بیان کرد: در صنعت فولاد ایران، بخش مهمی از رشد درآمدهای اخیر از افزایش نرخ فروش، تورم، نرخ ارز و قیمتهای جهانی ناشی شده است. با این حال، شرکتهایی که توانستهاند همزمان حجم تولید، صادرات یا ترکیب محصولات خود را افزایش دهند، از رشد واقعیتری برخوردار بودهاند.
وی تأکید کرد: برای قضاوت درباره عملکرد یک شرکت فولادی، نباید درآمد را بهتنهایی ملاک قرار داد؛ بلکه لازم است درآمد در کنار تناژ تولید، مقدار فروش، نرخ فروش و حاشیه سود تحلیل شود.


نظر شما