سمیه شوریابی؛ بازار: محمد یزدانپناه کارشناس و تحلیلگر بازارهای مالی با ارائه یک مقایسه آماری قابلتوجه میان صندوق طلای عیار (به عنوان نماینده بازار طلا) و شاخص کل بورس اوراق بهادار تهران، از وجود یک شکاف تاریخی عمیق در بازدهی این دو بازار پرده برداشت.
وی با اشاره به چارت مقایسهای این دو دارایی تشریح کرد: در نمودار فوق، خط آبی بیانگر شاخص کل بورس و خط نارنجی نشاندهنده بازدهی صندوق عیار است. بررسی دادهها حاکی از آن است که از مردادماه سال ۱۳۹۹ و آن مقطع تاریخی تا به امروز یعنی ۲۴ شهریور ۱۴۰۵، عیار طلا حدود ۳۷۰ درصد بازدهی بیشتری را نسبت به شاخص کل بورس به ثبت رسانده است.
این کارشناس بازارهای مالی در ادامه با تبیین رفتار چرخهای بازارها اظهار داشت: بر اساس یک اصل شناختهشده در ادبیات مالی و اقتصاد تورمی، بازارها در افق میانمدت و بلندمدت همواره خودشان را به یکدیگر میرسانند؛ هرچند ممکن است این انطباق با یک فاز تأخیر زمانی همراه باشد. طلا معمولاً سریعتر نوسانات را منعکس میکند، اما اکنون نوبت به شاخص کل بورس رسیده است تا عددهایی را به خود ببیند و عقبماندگی تاریخیاش نسبت به طلا را جبران کند؛ ارقامی که شاید در حال حاضر باورش برای عدهای از فعالان اقتصادی دشوار باشد.
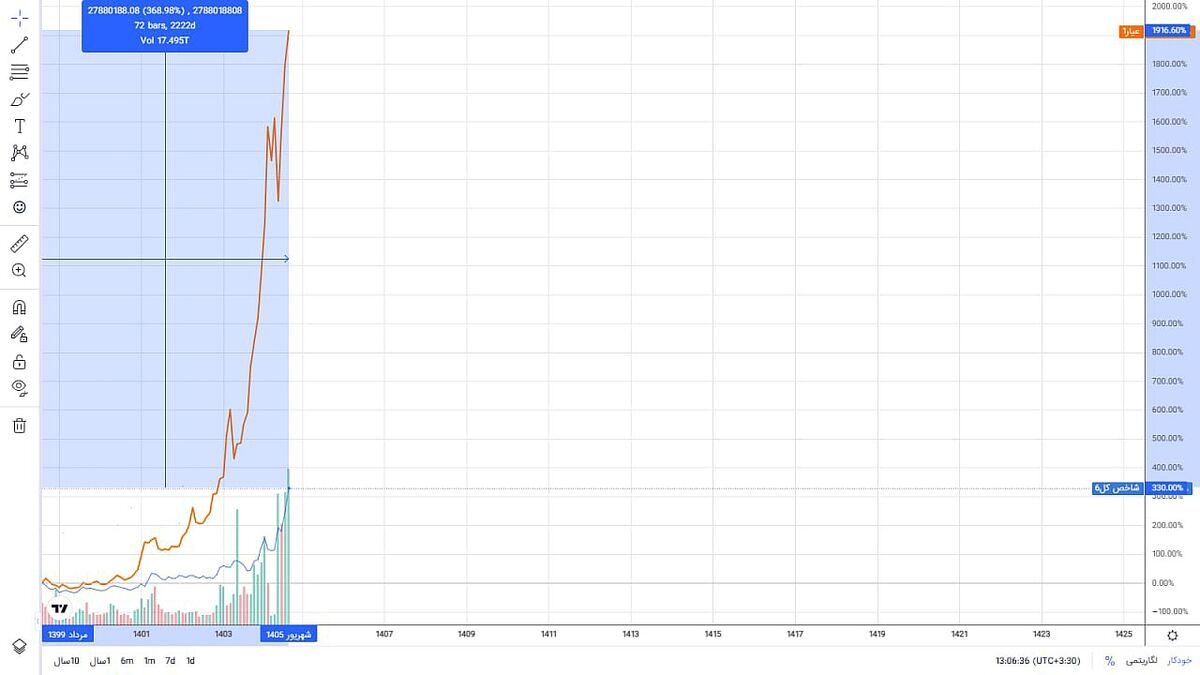
یزدانپناه با تأکید بر اینکه در برهه زمانی کنونی «طلاتر از طلا، بورس است»، پیرامون پتانسیل محاسباتی شاخص کل خاطرنشان کرد: به زبان سادهتر، شاخص کل که هماکنون در تراز ۷٫۵ میلیون واحد قرار دارد، صرفاً برای جبران این فاصله و رسیدن به نقطه تعادل، باید به حوالی ۲۸ میلیون واحد برسد؛ آن هم با این فرض که طلا از سطوح فعلی خود هیچ رشدی نداشته باشد و درجا بزند. بدیهی است در صورت ادامه روند صعودی طلا، بازار سرمایه ناچار است رشدهایی به مراتب چشمگیرتر و پرشتابتر را در مقایسه با طلا به ثبت برساند تا این شکاف را پر نماید.
وی در بخش دیگری از اظهارات خود به تفاوتهای ماهوی و بنیادی این دو بازار اشاره کرد و افزود: جدا از بحث عقبماندگی قیمتی، طلا صرفاً ابزاری برای حفظ ارزش پول در برابر تورم محسوب میشود و هیچگونه سود عملیاتی، خلق ارزش افزوده یا تقسیم سودی ندارد. این در حالی است که شرکتهای بورسی بنگاههایی مولد هستند که سود میسازند، پتانسیل افزایش سرمایه جذاب از محل مازاد تجدید ارزیابی داراییها دارند و سالانه در مجامع عمومی سود نقدی (DPS) تقسیم میکنند؛ به این معنا که سهامداران در رالیهای بزرگ علاوه بر بازدهی ناشی از جهش قیمتی سهام، از جریان سود نقدی مستمر نیز بهرهمند خواهند شد.
نظر شما